猜你想问
唯品会2Q26业绩表现如何?
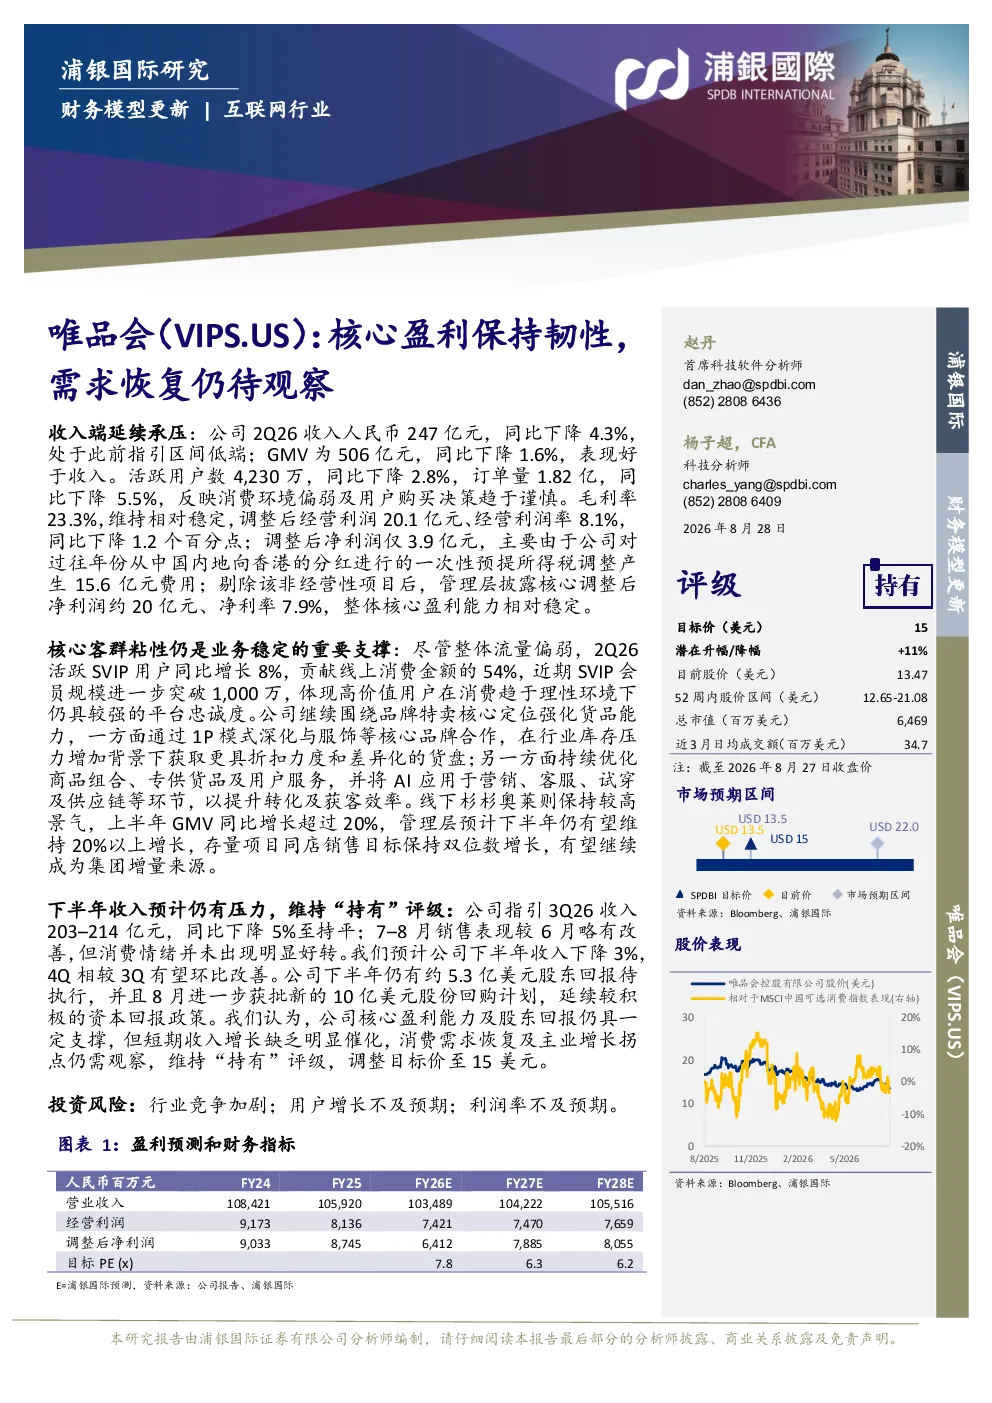
唯品会2Q26收入247亿元,同比下降4.3%,GMV 506亿元,同比下降1.6%,活跃用户数4,230万,同比下降2.8%,订单量1.82亿,同比下降5.5%,反映消费环境偏弱及用户购买决策趋于谨慎。毛利率23.3%,维持稳定;调整后经营利润20.1亿元,经营利润率8.1%,同比下降1.2个百分点;调整后净利润3.9亿元,主要受一次性预提所得税调整影响,剔除后核心调整后净利润约20亿元,净利率7.9%,核心盈利能力相对稳定。
唯品会核心客群粘性如何?
核心客群粘性仍是业务稳定的重要支撑:2Q26活跃SVIP用户同比增长8%,贡献线上消费金额的54%,近期SVIP会员规模进一步突破1,000万,体现高价值用户在消费趋于理性环境下仍具较强的平台忠诚度。公司继续强化货品能力,通过1P模式深化与核心品牌合作,获取更具折扣力度和差异化的货盘,并持续优化商品组合、专供货品及用户服务,将AI应用于营销、客服、试穿及供应链等环节,以提升转化及获客效率。线下杉杉奥莱上半年GMV同比增长超过20%,管理层预计下半年仍有望维持20%以上增长,有望继续成为集团增量来源。
唯品会下半年收入预期及策略?
下半年收入预计仍有压力,维持“持有”评级:公司指引3Q26收入203–214亿元,同比下降5%至持平;7–8月销售表现较6月略有改善,但消费情绪并未出现明显好转。预计公司下半年收入下降3%,4Q相较3Q有望环比改善。公司下半年仍有约5.3亿美元股东回报待执行,并获批新的10亿美元股份回购计划,延续较积极的资本回报政策。维持“持有”评级,调整目标价至15美元。
当前消费市场现状如何?
唯品会2Q26数据显示消费环境偏弱及用户购买决策趋于谨慎,活跃用户数、订单量均出现同比下降,反映宏观经济压力下消费者更注重价格和必要性。但高价值SVIP用户增长及线下业务韧性为市场提供部分稳定信号,整体消费信心恢复仍需时间,品牌折扣零售模式在当前环境下仍具生存空间。
唯品会面临哪些投资风险?
投资风险包括:行业竞争加剧,电商赛道同质化竞争持续,头部平台价格战可能压缩利润空间;用户增长不及预期,宏观经济不确定性影响消费意愿,新用户获取成本上升;利润率不及预期,成本端压力与需求疲软双重影响下,公司需平衡价格与盈利能力,若促销力度加大可能导致毛利率承压。