猜你想问
安联锐视2026年中报核心数据有哪些?
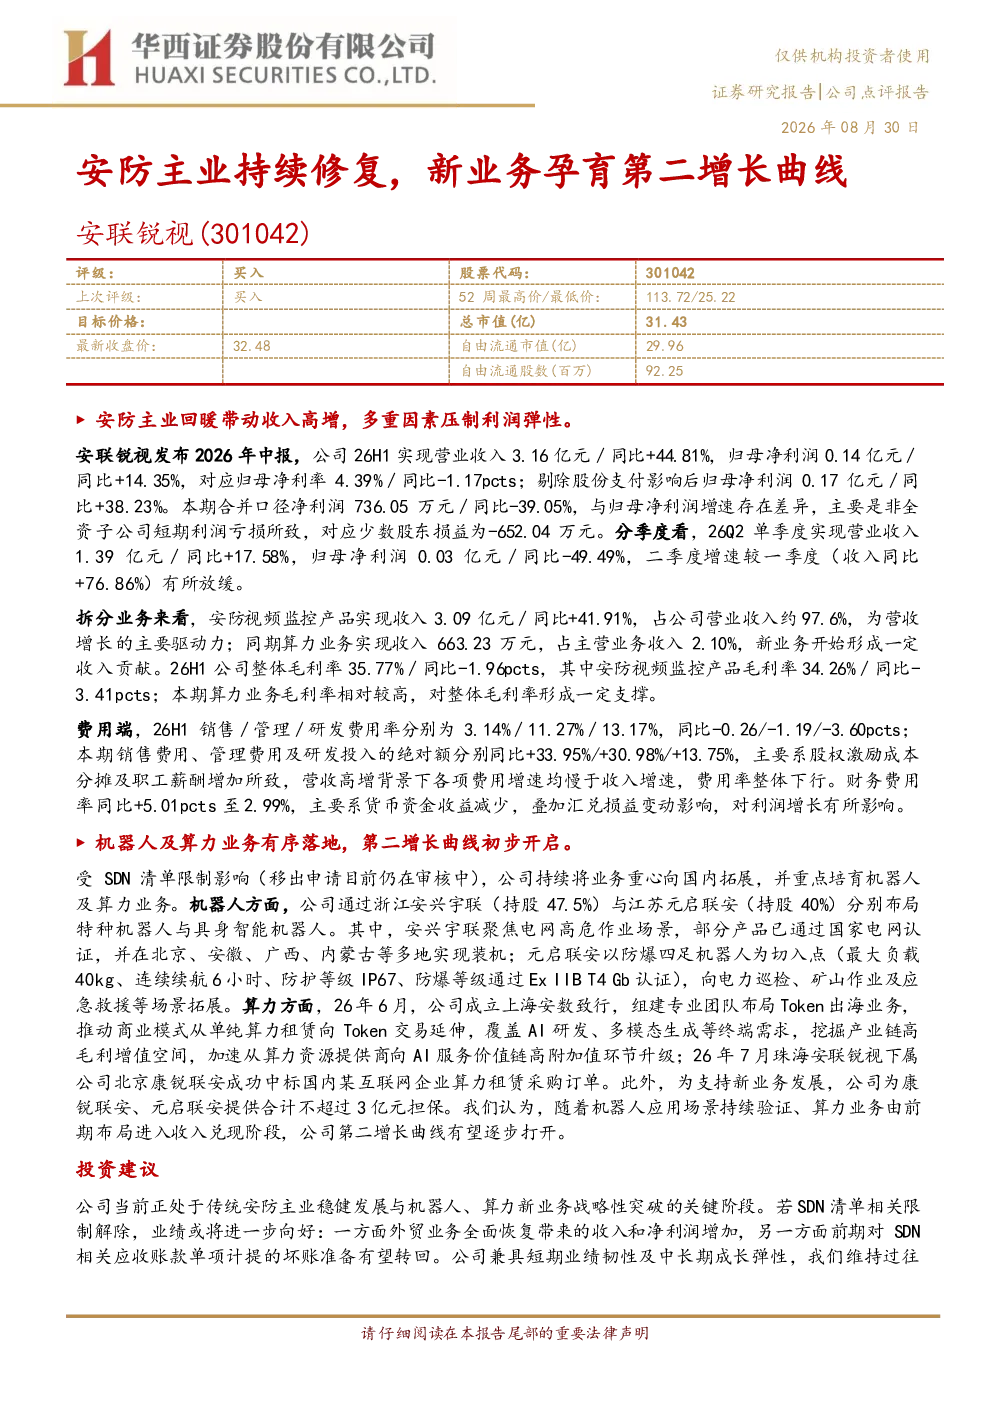
安联锐视2026年上半年营业收入3.16亿元,同比增长44.81%;归母净利润0.14亿元,同比增长14.35%,归母净利率4.39%(剔除股份支付影响后净利润0.17亿元,同比增长38.23%)。安防视频监控产品收入3.09亿元,同比增长41.91%,占营收约97.6%,是主要增长驱动力。算力业务收入663.23万元,占主营业务收入2.10%,开始形成收入贡献。整体毛利率35.77%(同比-1.96pcts)。
安防行业发展趋势如何?
安防行业正经历数字化转型,传统视频监控市场趋于饱和,机器人及算力等智能化新业务成为行业增长新动能。政策因素如SDN清单限制对行业格局有影响,企业需积极调整战略重心,拓展国内市场,布局新兴业务领域。
安联锐视报告重点分析了哪些方面?
报告重点分析了安联锐视传统安防主业稳健增长与新业务机器人及算力拓展的进展。传统业务方面,安防视频监控产品持续贡献主要收入;新业务方面,公司通过浙江安兴宇联和江苏元启联安布局机器人业务,算力业务成立上海安数致行布局Token出海,珠海安联锐视下属公司中标算力租赁订单,新业务已开始贡献收入。
当前安防市场现状如何?
当前安防市场呈现传统业务竞争激烈、新业务布局加速的特点。头部企业通过多元化战略拓展第二增长曲线,机器人、算力等智能化产品逐渐进入市场,但受政策、技术成熟度等因素影响,新业务渗透率仍较低。企业需平衡传统业务与新业务发展,应对市场变化。
安联锐视报告提示了哪些风险?
安联锐视报告提示的主要风险包括:SDN清单限制若未能及时解除,可能影响新业务拓展;新业务如机器人及算力市场拓展存在不确定性,若进展低于预期,可能影响公司长期业绩。此外,公司为支持新业务提供了合计不超过3亿元的担保,需关注潜在财务风险。
你可能感兴趣
公司事件点评报告:检测主业盈利修复,切入光电测试业务打造第二增长曲线
机械设备华鑫证券2026-09-10
华光新材(688379)主业持续增长,AI液冷+电子业务打造第二增长曲线
中邮证券2026-06-16
长华集团(605018)2025年中报点评:盈利持续修复,新业务布局加速开辟第二生长曲线
东吴证券2025-09-01
高测股份(688556)2025年三季报点评:Q3业绩扭亏为盈 主业业绩修复&机器人业务打开第二成长曲线
东吴证券2025-10-30
2025年中报点评Q2业绩环比改善,主业业绩修复、机器人业务打开第二成长曲线
东吴证券2025-09-02
新签重大项目点评:传统电力设备业务持续发力,风光储打造第二增长曲线
电气设备红塔证券2022-12-12
财报点评业绩稳健增长,盈利能力持续改善,新分子实体业务打开第二增长曲线
东方财富2026-08-19
盈利持续改善,新业务打开第二增长曲线
电子设备国金证券2022-07-11
泛安防篇:AI赋能主业,EBG铸就第二成长曲线
电子设备华安证券2022-03-28
长江电新福斯特胶膜涨价带动主业修复第二增长曲线前景可观1
未知机构2026-03-19