猜你想问
这份研报的核心内容是什么?
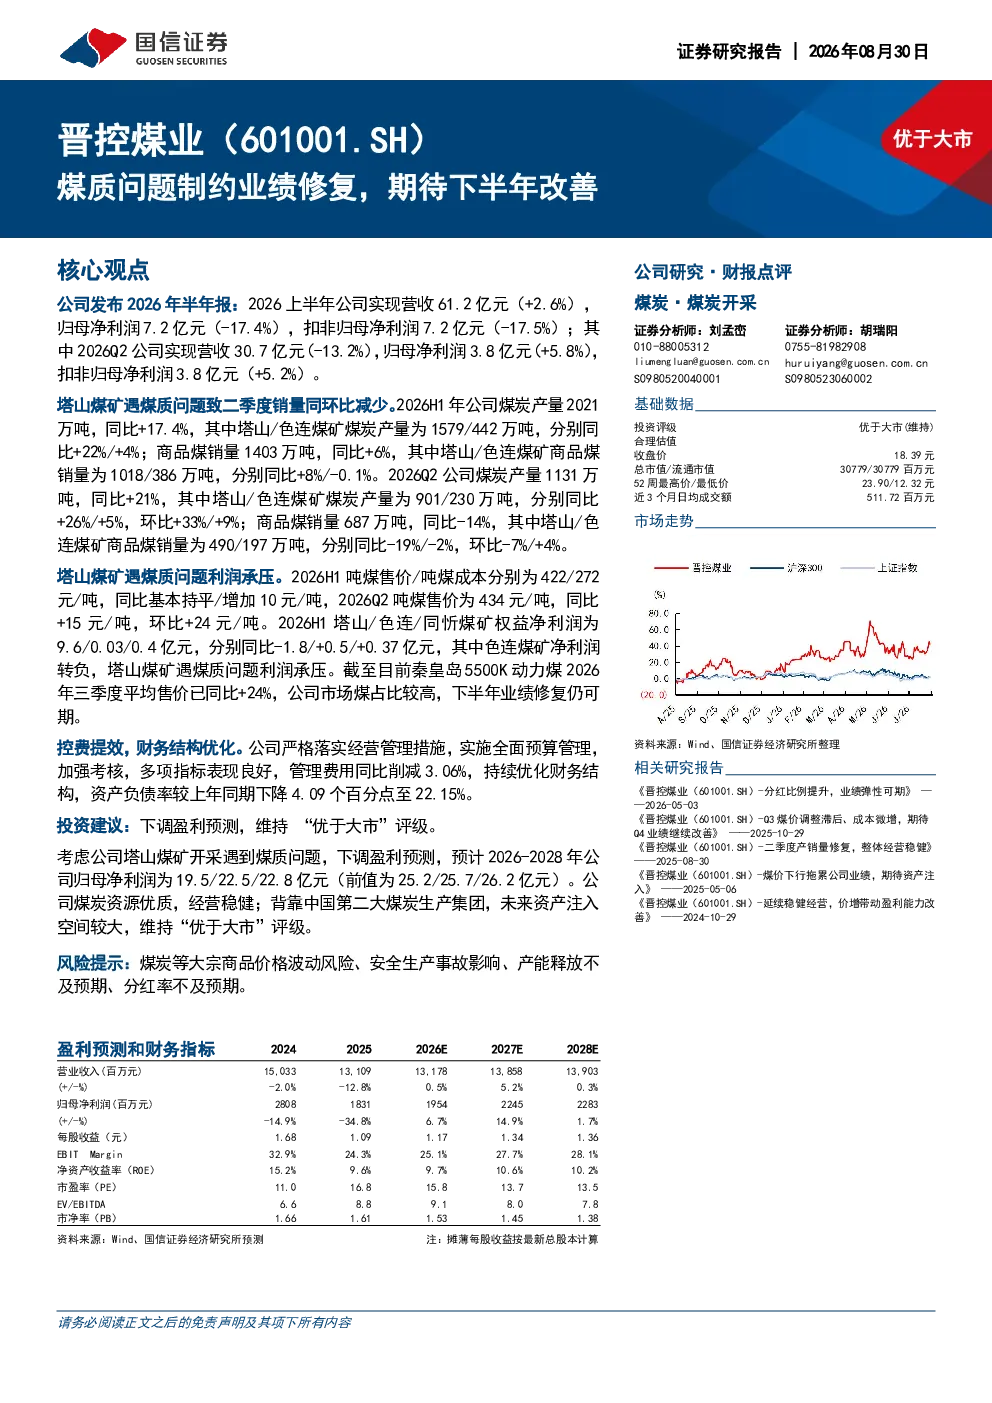
该研报分析晋控煤业2026年半年报,显示公司营收61.2亿元(+2.6%),归母净利润7.2亿元(-17.4%)。主要受塔山煤矿煤质问题影响,二季度销量及利润承压,但市场煤占比高,下半年有望修复。报告下调2026-2028年盈利预测至19.5/22.5/22.8亿元,维持“优于大市”评级。
煤炭行业目前的发展趋势如何?
煤炭行业正经历结构性调整,市场煤价格受供需关系影响波动。晋控煤业数据显示,2026H1吨煤售价/成本分别为422/272元/吨,Q2售价同比+15元/吨。秦皇岛5500K动力煤三季度均价同比+24%。行业需关注价格波动、安全生产及产能释放等风险。
研报重点分析了哪些方面?
研报重点分析晋控煤业产量销量变化,2026H1煤炭产量2021万吨(同比+17.4%),销量1403万吨(同比+6%)。塔山煤矿产量1579万吨(同比+22%),销量1018万吨(同比+8%)。色连煤矿利润转负。报告关注煤质问题对利润影响及下半年业绩修复预期。
当前煤炭市场状况如何判断?
当前煤炭市场呈现供需动态平衡,价格受季节性及政策影响波动。晋控煤业Q2销量同比-14%显示部分煤矿受煤质制约,但整体产量增长。市场煤占比提升为业绩提供弹性空间。秦皇岛5500K动力煤三季度均价同比+24%反映市场需求韧性。
研报提示了哪些主要风险?
研报提示煤炭价格波动、安全生产事故、产能释放不及预期及分红率不及预期等风险。塔山煤矿煤质问题导致色连煤矿净利润转负,反映单一煤矿风险。公司虽控费提效,但行业整体仍需关注价格周期性波动及安全生产保障。
你可能感兴趣
价格带拓宽带来销量及市占率提升,期待下半年产品结构改善盈利能力修复
兴证国际2023-09-18
商业银行2026年半年度业绩点评——息差企稳支撑收入修复,零售贷款风险暴露制约盈利改善
金融惠誉博华2026-09-07
建筑行业周报:社融增量的大幅萎缩或对基建投资增速修复形成制约,触底回升的时间窗口或推迟至下半年
建筑建材安信证券2018-06-18
2022H1业绩点评:期待下半年增速和盈利修复
东吴证券2022-08-25
上半年业绩韧性十足,下半年期待价差修复
基础化工华安证券2022-07-15
公司信息更新报告:二季度受疫情冲击,期待下半年业绩修复
信息技术开源证券2022-08-30
公司信息更新报告:2021H1库存商标去化顺利,期待下半年业绩修复
综合开源证券2021-08-30
食品饮料行业周报:业绩预告现分化,期待下半年基本面加速修复
食品饮料东亚前海证券2022-07-18
2021年半年报点评:业绩承压明显,期待下半年经营改善
国信证券2021-09-03
二季度盈利环比改善 下半年业绩仍可期待
食品饮料开源证券2017-08-15