猜你想问
海天味业2026年中报核心数据有哪些?
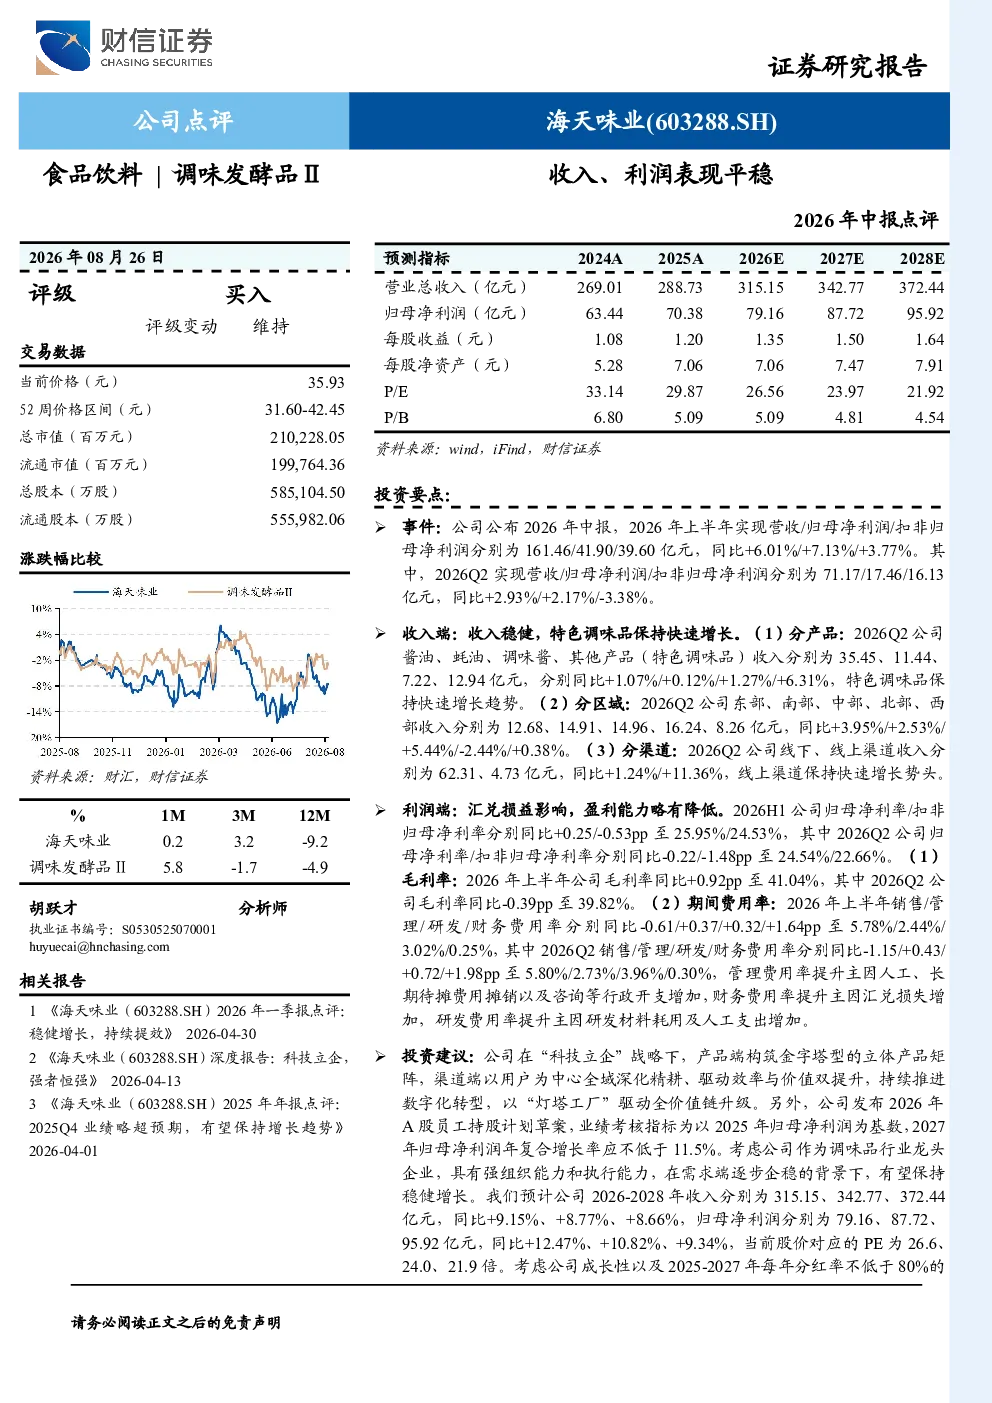
海天味业2026年中报显示,公司上半年实现营收161.46亿元,同比增长6.01%;归母净利润41.90亿元,同比增长7.13%;扣非归母净利润39.60亿元,同比增长3.77%。Q2营收71.17亿元,同比增长2.93%;归母净利润17.46亿元,同比增长2.17%;扣非归母净利润16.13亿元,同比下降3.38%。收入端,特色调味品收入同比增长6.31%,线上渠道收入同比增长11.36%,线下渠道收入同比增长1.24%。利润端,归母净利率为25.95%,同比提升0.25个百分点;扣非归母净利率为24.53%,同比下降0.53个百分点。毛利率同比提升0.92个百分点至41.04%
食品饮料行业发展趋势如何?
食品饮料行业正经历消费升级和渠道变革。健康化、个性化需求推动产品创新,线上渠道持续渗透,下沉市场潜力巨大。行业集中度提升,龙头企业通过品牌和渠道优势巩固地位。技术驱动降本增效,智能化生产、数字化营销成为趋势。但需关注原材料成本波动、食品安全监管趋严等挑战。未来行业将向高端化、多元化、健康化方向发展,品牌力和渠道力成为核心竞争力
海天味业报告重点分析了哪些方面?
海天味业报告重点分析了收入结构优化和利润能力变化。收入端,特色调味品、线上渠道是增长引擎,区域和渠道布局持续优化。利润端,毛利率提升体现产品结构升级,期间费用率受费用结构调整影响,销售费用率下降,管理费用率上升。报告还关注了汇兑损益对净利率的影响,以及研发投入对长期竞争力的支撑作用
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现稳步增长态势,但增速放缓。消费需求分化明显,健康、便捷、个性化产品更受欢迎。市场竞争激烈,品牌集中度提升,但细分赛道仍存在机会。渠道变革加速,线上线下融合趋势明显。原材料成本上涨对行业盈利能力形成压力,企业需加强成本控制和产品创新以应对挑战
海天味业研报提示了哪些风险?
海天味业研报提示的主要风险包括:消费需求波动可能影响销售额增长;市场拓展不及预期限制收入扩张空间;行业竞争加剧压缩利润空间;原材料价格波动影响成本控制;食品安全问题可能引发品牌危机。此外,汇率波动对财务报表也有一定影响,需持续关注政策环境和监管动态