猜你想问
这份研报的核心内容是什么?
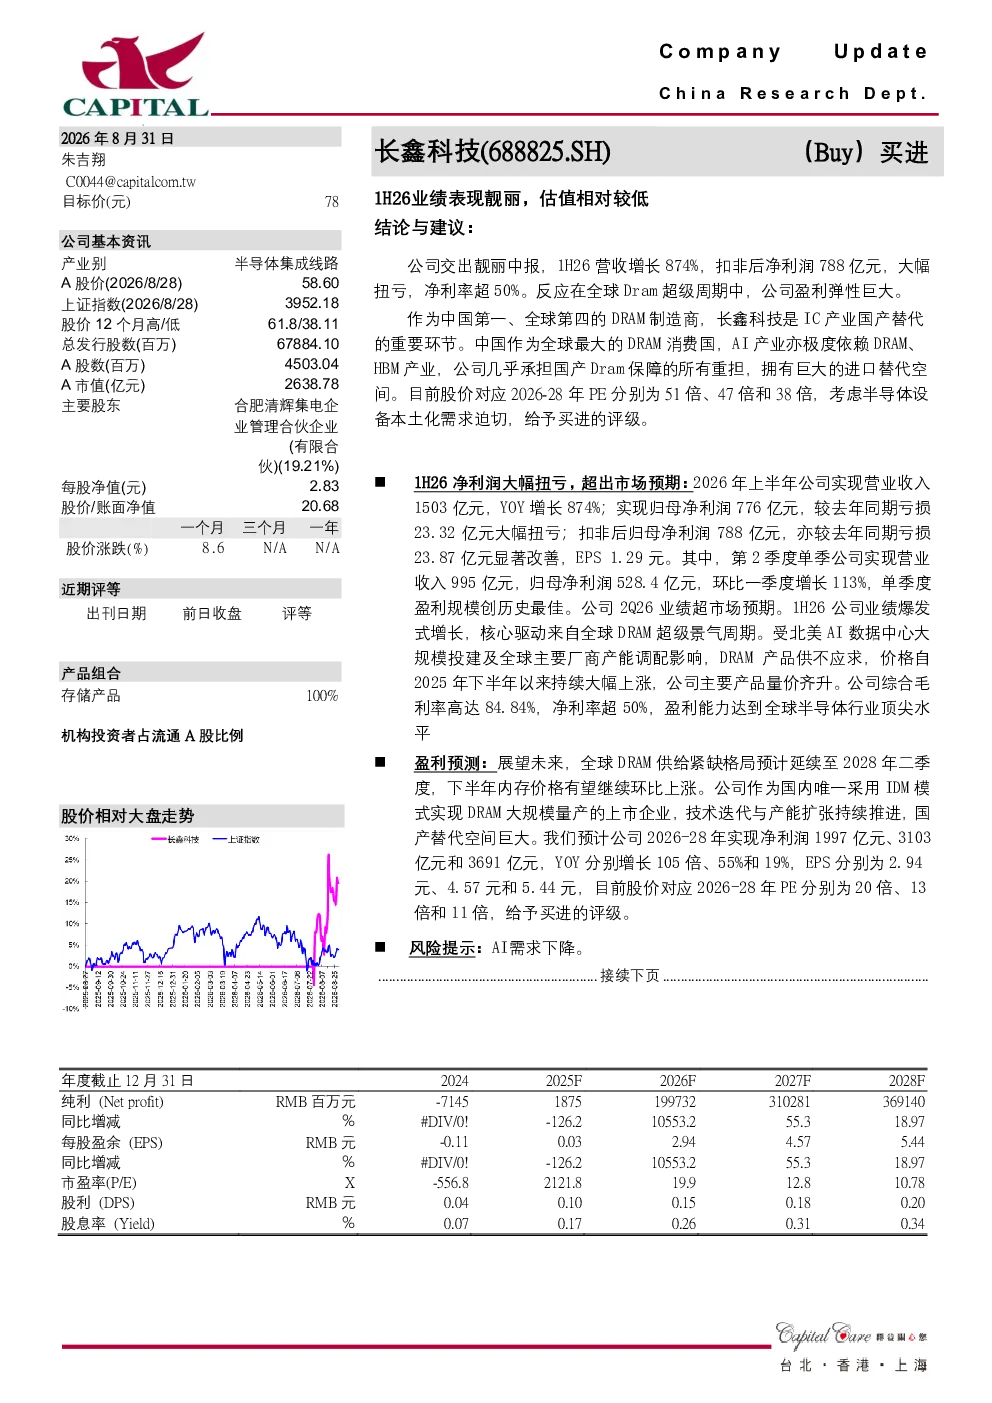
这份研报分析了长鑫科技2026年上半年的业绩表现,指出公司营收增长874%,扣非后净利润达788亿元,实现大幅扭亏,净利率超过50%。业绩主要得益于全球DRAM超级景气周期,受北美AI数据中心建设及全球厂商产能调配影响,公司产品量价齐升,综合毛利率高达84.84%,净利率超50%,盈利能力达到全球顶尖水平。作为中国第一、全球第四的DRAM制造商,长鑫科技承担国产DRAM保障重任,具有巨大进口替代空间。
DRAM行业的发展趋势如何?
根据研报,全球DRAM供给紧缺格局预计将延续至2028年二季度,下半年内存价格有望继续上涨。北美AI数据中心大规模建设及全球厂商产能调配推动主要产品量价齐升。长鑫科技作为国内唯一采用IDM模式实现DRAM大规模量产的上市企业,技术迭代与产能扩张持续推进,预计2026-28年净利润将实现显著增长,YOY分别增长105倍、55%和19%,EPS分别为2.94元、4.57元和5.44元,展现出行业长期向好趋势。
研报重点分析了哪些方面?
研报重点分析了长鑫科技在1H26的业绩表现,包括营收、净利润、毛利率等关键财务数据,以及业绩的核心驱动因素,如全球DRAM景气周期、北美AI数据中心建设等。同时,研报还预测了公司未来几年的盈利情况,并评估了其估值水平,给予“买进”评级。此外,研报强调了长鑫科技作为国产DRAM龙头企业的重要地位和进口替代潜力。
当前DRAM市场的现状如何?
当前DRAM市场处于供给紧缺状态,受北美AI数据中心大规模建设及全球厂商产能调配影响,主要产品量价齐升。长鑫科技凭借其技术优势和产能规模,在市场中占据重要地位。全球DRAM供给紧缺格局预计将延续至2028年二季度,下半年内存价格有望继续上涨,为长鑫科技等内存厂商带来利好。
研报提到了哪些风险提示?
研报提示的风险主要是AI需求下降。虽然AI数据中心建设对DRAM需求有提振作用,但AI技术发展存在不确定性,可能导致未来AI需求下降,从而影响DRAM市场需求。这一风险需要投资者关注。