有色金属行业报告:美联储放鹰引发贵金属价格调整,建议逢低布局
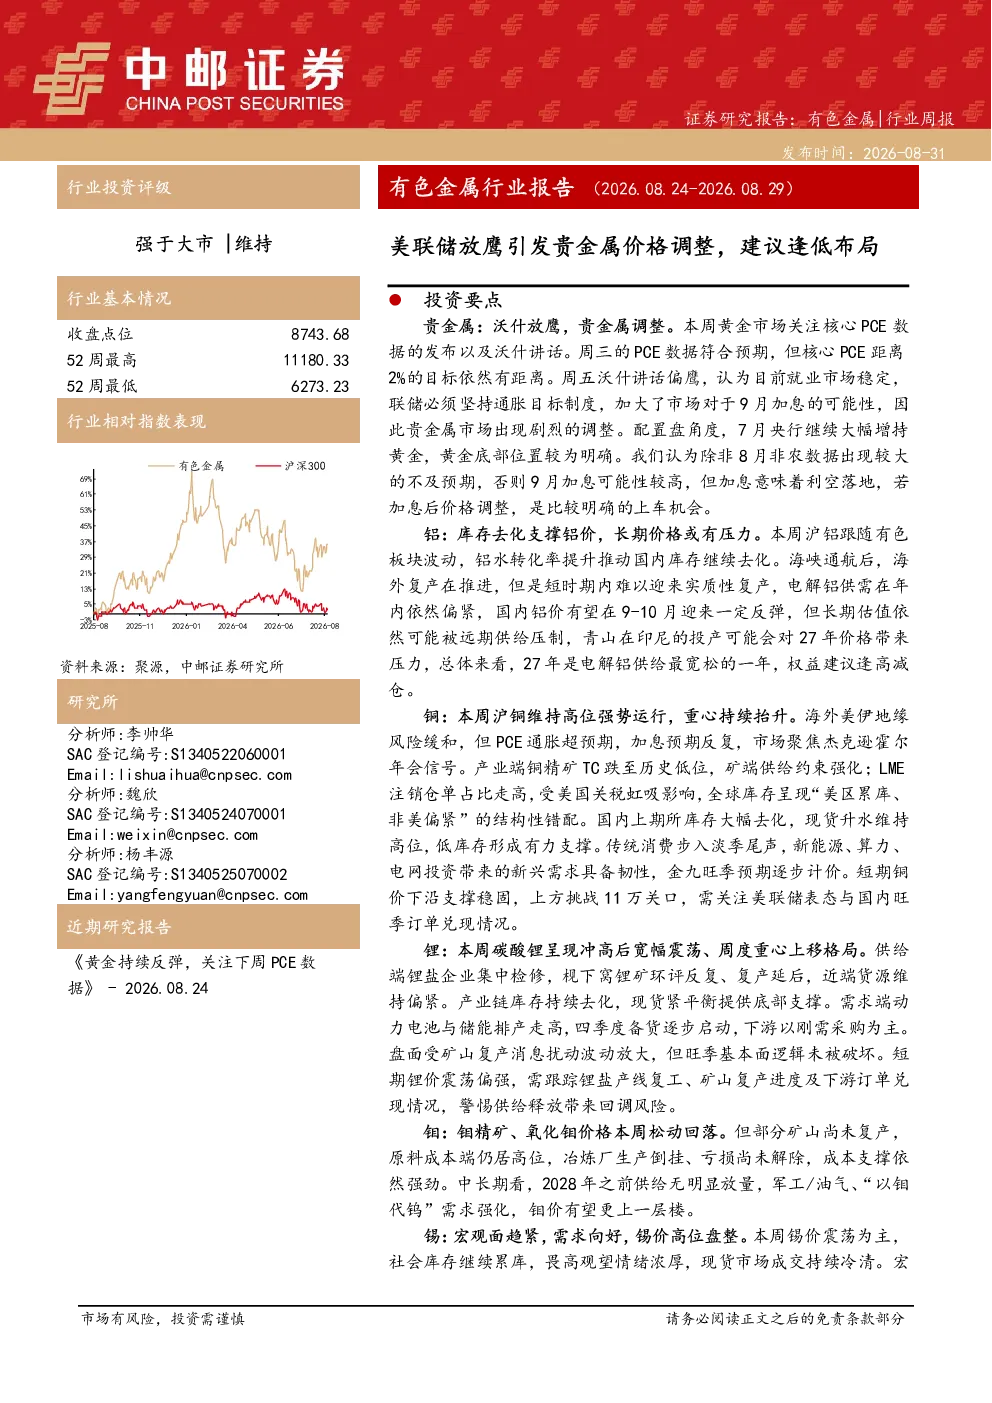
发布时间:2026-08-31 有色金属行业报告 (2026.08.24-2026.08.29) 行业投资评级 强于大市 |维持 美联储放鹰引发贵金属价格调整,建议逢低布局 l投资要点 贵金属:沃什放鹰,贵金属调整。本周黄金市场关注核心 PCE 数据的发布以及沃什讲话。周三的 PCE 数据符合预期,但核心 PCE 距离2%的目标依然有距离。周五沃什讲话偏鹰,认为目前就业市场稳定,联储必须坚持通胀目标制度,加大了市场对于 9 月加息的可能性,因此贵金属市场出现剧烈的调整。配置盘角度,7 月央行继续大幅增持黄金,黄金底部位置较为明确。我们认为除非 8 月非农数据出现较大的不及预期,否则 9 月加息可能性较高,但加息意味着利空落地,若加息后价格调整,是比较明确的上车机会。 收盘点位8743.6852 周最高11180.3352 周最低6273.23 铝:库存去化支撑铝价,长期价格或有压力。本周沪铝跟随有色板块波动,铝水转化率提升推动国内库存继续去化。海峡通航后,海外复产在推进,但是短时期内难以迎来实质性复产,电解铝供需在年内依然偏紧,国内铝价有望在 9-10 月迎来一定反弹,但长期估值依然可能被远期供给压制,青山在印尼的投产可能会对 27 年价格带来压力,总体来看,27 年是电解铝供给最宽松的一年,权益建议逢高减仓。 研究所 铜:本周沪铜维持高位强势运行,重心持续抬升。海外美伊地缘风险缓和,但 PCE 通胀超预期,加息预期反复,市场聚焦杰克逊霍尔年会信号。产业端铜精矿 TC 跌至历史低位,矿端供给约束强化;LME注销仓单占比走高,受美国关税虹吸影响,全球库存呈现“美区累库、非美偏紧”的结构性错配。国内上期所库存大幅去化,现货升水维持高位,低库存形成有力支撑。传统消费步入淡季尾声,新能源、算力、电网投资带来的新兴需求具备韧性,金九旺季预期逐步计价。短期铜价下沿支撑稳固,上方挑战 11 万关口,需关注美联储表态与国内旺季订单兑现情况。 分析师:李帅华SAC 登记编号:S1340522060001Email:lishuaihua@cnpsec.com分析师:魏欣SAC 登记编号:S1340524070001Email:weixin@cnpsec.com分析师:杨丰源SAC 登记编号:S1340525070002Email:yangfengyuan@cnpsec.com 近期研究报告 锂:本周碳酸锂呈现冲高后宽幅震荡、周度重心上移格局。供给端锂盐企业集中检修,枧下窝锂矿环评反复、复产延后,近端货源维持偏紧。产业链库存持续去化,现货紧平衡提供底部支撑。需求端动力电池与储能排产走高,四季度备货逐步启动,下游以刚需采购为主。盘面受矿山复产消息扰动波动放大,但旺季基本面逻辑未被破坏。短期锂价震荡偏强,需跟踪锂盐产线复工、矿山复产进度及下游订单兑现情况,警惕供给释放带来回调风险。 《黄金持续反弹,关注下周 PCE 数据》 - 2026.08.24 钼:钼精矿、氧化钼价格本周松动回落。但部分矿山尚未复产,原料成本端仍居高位,冶炼厂生产倒挂、亏损尚未解除,成本支撑依然强劲。中长期看,2028 年之前供给无明显放量,军工/油气、“以钼代钨”需求强化,钼价有望更上一层楼。 锡:宏观面趋紧,需求向好,锡价高位盘整。本周锡价震荡为主,社会库存继续累库,畏高观望情绪浓厚,现货市场成交持续冷清。宏 观方面,美联储放鹰提高 9 月加息概率,锡价短期或承压,需求侧,英伟达财报好于预期,算力需求维持景气。我们认为宏观层面对锡价扰动提供上车机会,未来美联储表态、海峡局势仍有反复可能,建议逢低布局。 钨:钨价维持震荡,看好中长期中枢上移。本周钨价震荡为主,矿山整体挺价心态犹存,货源底部支撑相对扎实;下游冶炼厂采购态度审慎,按需对接货源,买卖双方存在一定心理价差。贸易商多随行观望,少有主动布局动作。整体缺乏放量信号,短期行情延续僵持。中长期看,国内对钨矿供给指标、矿山开采加强管制,海外价差高企,钨价中长期中枢有望上移。 铀:铀价小幅上涨。本周铀价小幅上涨,周中一度站上 90 美元/磅,主要由于哈原工硫酸厂延期影响。需求端,核电厂商消耗量远低于矿山供给,差额依赖库存和二次供应补足,但短期合同签订量减少一定程度压制价格。我们认为随着供给端扰动增多,市场对长期供应担忧,或加速合同签订量回升,此外海湾石油出口中断、美联储加息预期反复,都有助于铀价现货价差的修复和上行,铀价正处于新一轮周期向上的起点。 投资建议: 建议关注西部矿业、金诚信、赤峰黄金、锡业股份、中金岭南、中钨高新、紫金矿业、中广核矿业等。 风险提示: 宏观经济大幅波动,需求不及预期,供应释放超预期,公司项目进度不及预期。 目录 1板块行情...................................................................................52价格.......................................................................................63库存.......................................................................................94风险提示..................................................................................10 图表目录 图表 1: 本周长江一级行业指数涨跌幅 ...................................................... 5图表 2: 本周涨幅前 10 只股票 ............................................................. 5图表 3: 本周跌幅前 10 只股票 ............................................................. 5图表 4: LME 铜价格(美元/吨)..............................................................6图表 5: LME 铝价格(美元/吨)..............................................................6图表 6: LME 锌价格(美元/吨)..............................................................6图表 7: LME 铅价格(美元/吨)..............................................................6图表 8: LME 锡价格(美元/吨)..............................................................7图表 9: COMEX 黄金价格(美元/盎司)........................................................7图表 10: COMEX 白银价格(美元/盎司).......................................................7图表 11: NYMEX 铂价格(美元/盎司).........................................................7图表 12: NYMEX 钯价格(美元/盎司).........................................................8图表 13: LME 镍价格(美元/吨).............................................................8图表 14: 钴价格(元/吨) .................................................................. 8图表 15: 碳酸锂价格(元/吨) ............................................................ 8图表 16: 全球交易所铜库存(吨) ........................................................... 9图表 17: 全球交易所铝库存(吨) ........................................................... 9图表 18: 全球交易所锌库存(吨) ........................................................... 9图表 19: 全球交易所铅库存(吨) ........................................................... 9图表 20: 全球交易所锡库存(吨) .......................................................... 10图表 21: 全球交易所镍库存(吨) .......................................................... 10 1板块行情 根据长江一级行业划分,有色金属行业本周涨跌幅为 1.7%,排名第 15。 资料来源:IFind,中邮证券研究所 本周有色板块涨幅排名前 5 为白银有色、湖南黄金、闽发铝业、宜安科技、柳钢股份;跌幅排名前 5 为恒星科技、东阳光、国城矿业、电工合金、山金国际。 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 2价格 基本金属方面:本周 LME 铜上涨 0.37%、铝上涨 0.39%、锌下跌 0.15%、铅下跌 0.03%、锡下跌 1.10%。 贵金属方面:本周 COMEX 黄金下跌 3.09%、白银下跌 1.46%、NYMEX 钯金上涨 8.03%、铂下跌 21.51%。 新能源金属方面:本周 LME 镍下跌 0.27%、碳酸锂上涨 0.16%。 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 3库存 基本金属方面:本周全球显性库存铜去库 6241 吨、铝去库 19127 吨、锌累库 2362 吨、铅去库 9626 吨、锡累库 305 吨、镍去库 509 吨。 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 资料来源:IFind,中邮证券研究所 4风险提示 宏观经济大幅波动,需求不及预期,供应释放超预期,公司项目进度不及预期。 分析师声明 撰写此报告的分析师(一人或多人)承诺本机构、本人以及财产利害关系人与所评价或推荐的证券无利害关系。 本报告所采用的数据均来自我们认为可靠的目前已公开的信息,并通过独立判断并得出结论,力求独立、客观