猜你想问
这份研报的核心内容是什么?
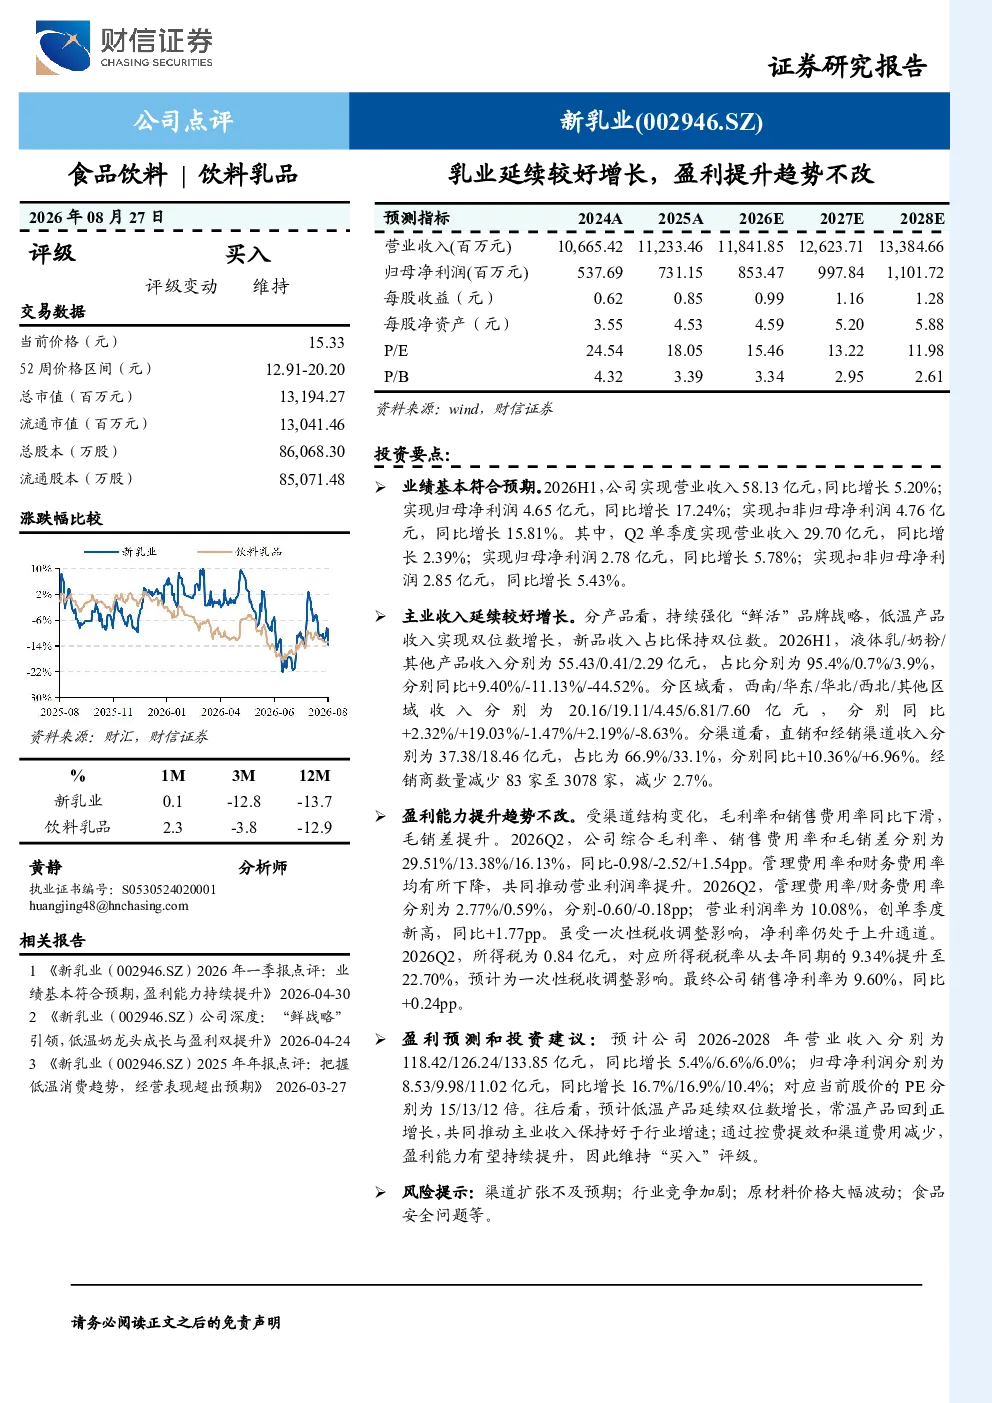
这份研报分析了2026年上半年新乳业的业绩表现,显示公司实现营业收入58.13亿元,同比增长5.20%;归母净利润4.65亿元,同比增长17.24%。低温产品收入实现双位数增长,液体乳收入55.43亿元,同比增长9.40%。报告还指出毛利率和销售费用率同比下滑,毛销差提升,营业利润率创单季度新高,达到10.08%
食品饮料行业的发展趋势如何?
食品饮料行业持续增长,新乳业低温产品收入实现双位数增长,液体乳收入同比增长9.40%,显示出行业对低温和常温产品的需求稳定增长。区域方面,华东收入增长最快,渠道方面,直销收入同比增长10.36%,显示出行业渠道结构的优化和效率提升趋势
研报重点分析了哪些方向?
研报重点分析了新乳业的业绩表现、主业增长、盈利能力及投资建议。业绩方面,公司2026年上半年营收和净利润均实现同比增长;主业增长方面,低温产品和新品收入占比保持双位数增长;盈利能力方面,毛利率和销售费用率下滑,毛销差提升,营业利润率创单季度新高;投资建议方面,维持‘买入’评级,低温产品和常温产品增长推动主业收入超行业增速
当前市场对新乳业的表现有何判断?
当前市场对新乳业的表现持积极态度。公司2026年上半年业绩表现亮眼,营收和净利润均实现同比增长,低温产品增长强劲,盈利能力提升明显。报告预测2026-2028年营收和净利润将持续增长,对应PE分别为15/13/12倍,显示出公司良好的发展前景
研报中提到了哪些风险提示?
研报中提到了渠道扩张不及预期、行业竞争加剧、原材料价格波动、食品安全问题等风险。渠道扩张不及预期可能导致收入增长放缓;行业竞争加剧可能影响公司市场份额和盈利能力;原材料价格波动可能增加生产成本;食品安全问题可能对公司品牌形象和销售造成负面影响
你可能感兴趣
收入较好增长延续,盈利能力提升
纺织服装中泰证券2018-10-25
一季度延续高速增长趋势,盈利能力提升在手订单充足
德邦证券2023-05-03
中泰食品饮料周报:向好趋势不改-附白酒、啤酒、乳业最新渠道反馈
食品饮料中泰证券2018-08-05
高盈利延续,短期压制不改长期向好趋势
金融国信证券2022-08-22
2019年中报点评:Q2延续较好增长,下半年向好趋势继续
家用电器国泰君安证券2019-09-01
19年中报点评:传统业务延续较好趋势,新业务增长超预期
机械设备国泰君安证券2019-08-29
2022年1-8月统计局房地产数据点评:销售土地延续冷淡趋势,竣工提升不改投资承压
房地产信达证券2022-09-22
食品饮料行业:白酒延续高亮表现,乳业向好预期不改
食品饮料国金证券2018-05-01
澳优并表拉低盈利水平,乳业龙头优势不改
食品饮料西南证券2022-08-31
工程机械行业跟踪点评:短期内销承压不改长期向上趋势,外销持续增长提升行业盈利能力
机械设备国信证券2025-06-18