猜你想问
这份研报主要讲了什么内容?
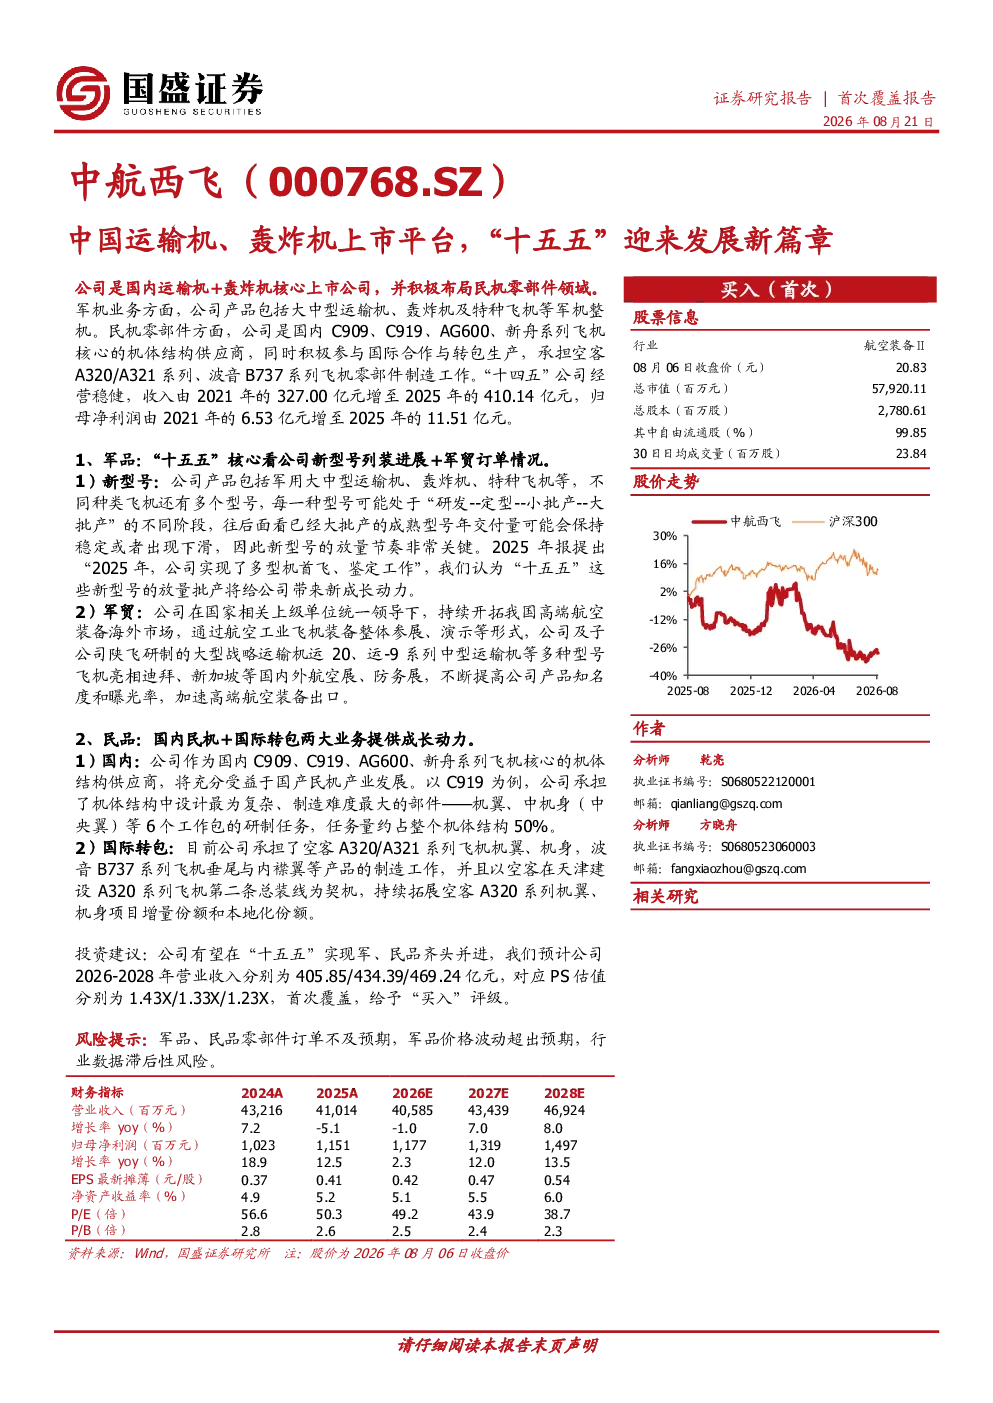
这份研报主要分析了中航西飞作为国内运输机和轰炸机核心上市公司的业务布局与发展前景。报告详细介绍了公司在军机业务方面,拥有自主研发的运-20运输机和轰-6轰炸机等机型,并持续开拓海外市场;在民机零部件方面,公司是国内C909、C919、AG600、新舟系列飞机的核心机体结构供应商,并参与空客和波音飞机零部件制造。报告还回顾了公司“十四五”期间稳健的经营表现,并指出“十五五”期间军机业务的核心看点是新型号列装和军贸订单,民机业务将受益于国产大飞机产业发展。
国防军工行业发展趋势如何?
国防军工行业发展趋势向好。随着全球地缘政治紧张和各国国防预算增加,军机需求持续增长。中航西飞作为国内军工龙头企业,受益于国家战略支持和军机更新换代需求。公司积极拓展海外市场,符合全球军工产业国际化趋势。同时,民机零部件业务受益于国产大飞机产业链完善,未来发展空间广阔。但需关注国际政治风险对军贸订单的影响以及行业数据统计的滞后性。
研报重点分析了哪些方向?
研报重点分析了中航西飞的军机和民机双轮驱动业务模式。军机业务方面,重点关注新型号列装进展和军贸订单情况,特别是运-20、轰-6等机型的市场表现。民机业务方面,分析公司作为国产大飞机核心供应商的地位,以及参与空客、波音转包生产的国际合作机会。报告还评估了公司“十四五”期间的经营数据,并预测“十五五”期间的收入增长潜力。
当前市场对中航西飞的评价如何?
当前市场对中航西飞的评价积极。公司作为国内军工核心企业,拥有完整的军机研发制造能力和民机零部件生产能力,具备较强的竞争优势。报告指出公司“十四五”期间经营稳健,收入利润持续增长,预计“十五五”期间军机业务和民机业务均有较大发展空间。但市场也关注军品订单的稳定性以及民机市场波动对公司业绩的影响。
研报提示了哪些风险?
研报提示的主要风险包括:军品订单不及预期,可能导致公司收入增长放缓;军品价格波动超出预期,影响公司盈利能力;民机零部件业务受空客、波音订单周期影响,存在行业数据滞后性风险。此外,国际政治风险也可能对公司的军贸业务造成不确定性。这些风险因素需持续关注,但报告未涉及投资建议。