猜你想问
中国人寿上半年业绩增长的主要驱动因素是什么?
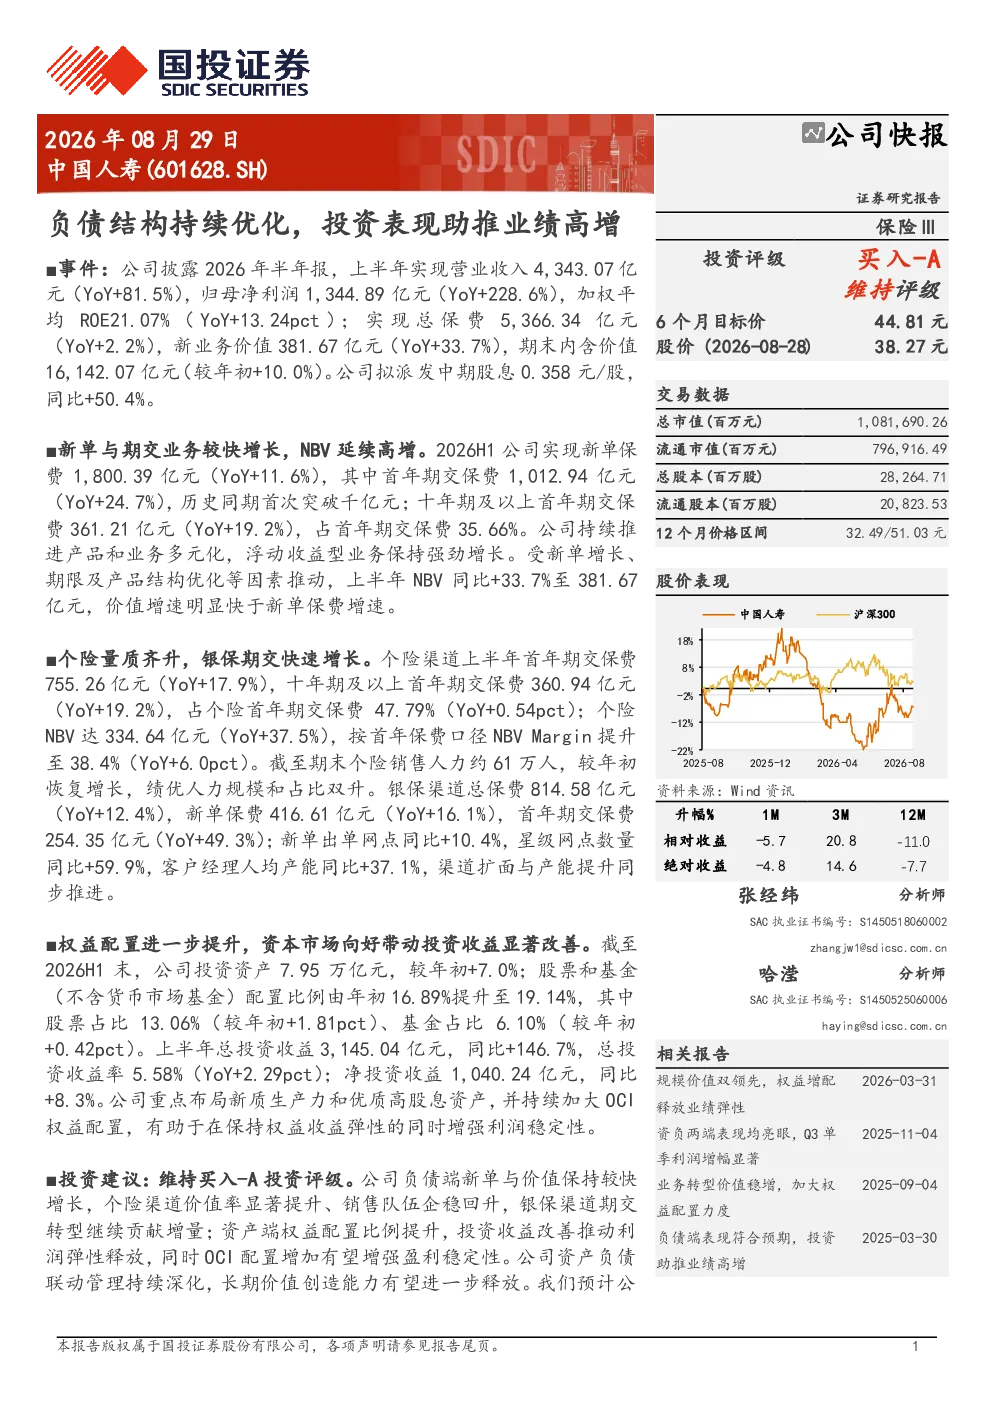
中国人寿2026年上半年业绩显著增长,主要得益于负债端新单与期交业务的快速增长,以及资产端投资收益的显著改善。负债端方面,新单保费、首年期交保费及十年期及以上首年期交保费均实现同比增长,个险和银保渠道表现强劲,推动NBV同比大幅增长33.7%。资产端方面,股票和基金配置比例提升,总投资收益率同比提高2.29个百分点至5.58%,为业绩高增提供了有力支撑。
中国人寿负债端业务发展有何亮点?
中国人寿负债端业务发展呈现多个亮点。首先,新单保费和首年期交保费均实现稳健增长,其中首年期交保费同比增长24.7%,十年期及以上首年期交保费占比达35.66%,长期价值业务发展良好。其次,个险渠道表现突出,首年期交保费和NBV均实现高速增长,NBVMargin提升至38.4%,显示出渠道转型成效显著。银保渠道也实现保费收入和首年期交保费的大幅增长,显示出多元化渠道布局的积极效果。
中国人寿资产端投资策略有何变化?
中国人寿资产端投资策略在2026年上半年进行了积极调整。公司投资资产规模较年初增长7.0%,股票和基金(不含货币市场基金)配置比例从年初的16.89%提升至19.14%,其中股票占比增加1.81个百分点至13.06%,基金占比提升0.42个百分点至6.10%。这一调整有助于提升投资收益能力,上半年总投资收益同比增长146.7%,总投资收益率达到5.58%,显示出资产配置优化的成效。
中国人寿未来发展趋势如何?
中国人寿未来发展趋势向好,公司持续优化负债结构,推动新单和期交业务增长,同时加强资产端投资管理,提升投资收益能力。从负债端来看,个险渠道转型持续推进,长期价值业务占比不断提升,NBV增长稳健。资产端方面,公司积极调整投资组合,提高权益类资产配置比例,为业绩增长提供动力。综合来看,公司业务结构和投资策略的优化将为其长期稳健发展奠定基础。
中国人寿面临哪些风险因素?
中国人寿面临的主要风险因素包括权益市场大幅波动、长端利率超预期下行以及监管政策变化。权益市场波动可能影响投资收益稳定性,长端利率下行则可能压缩利差空间,对保险业务盈利能力造成压力。此外,监管政策的变化也可能对公司业务模式和发展策略产生影响,需要密切关注市场动态和政策调整,以应对潜在风险。