猜你想问
招商蛇口2026年半年度报告核心内容是什么?
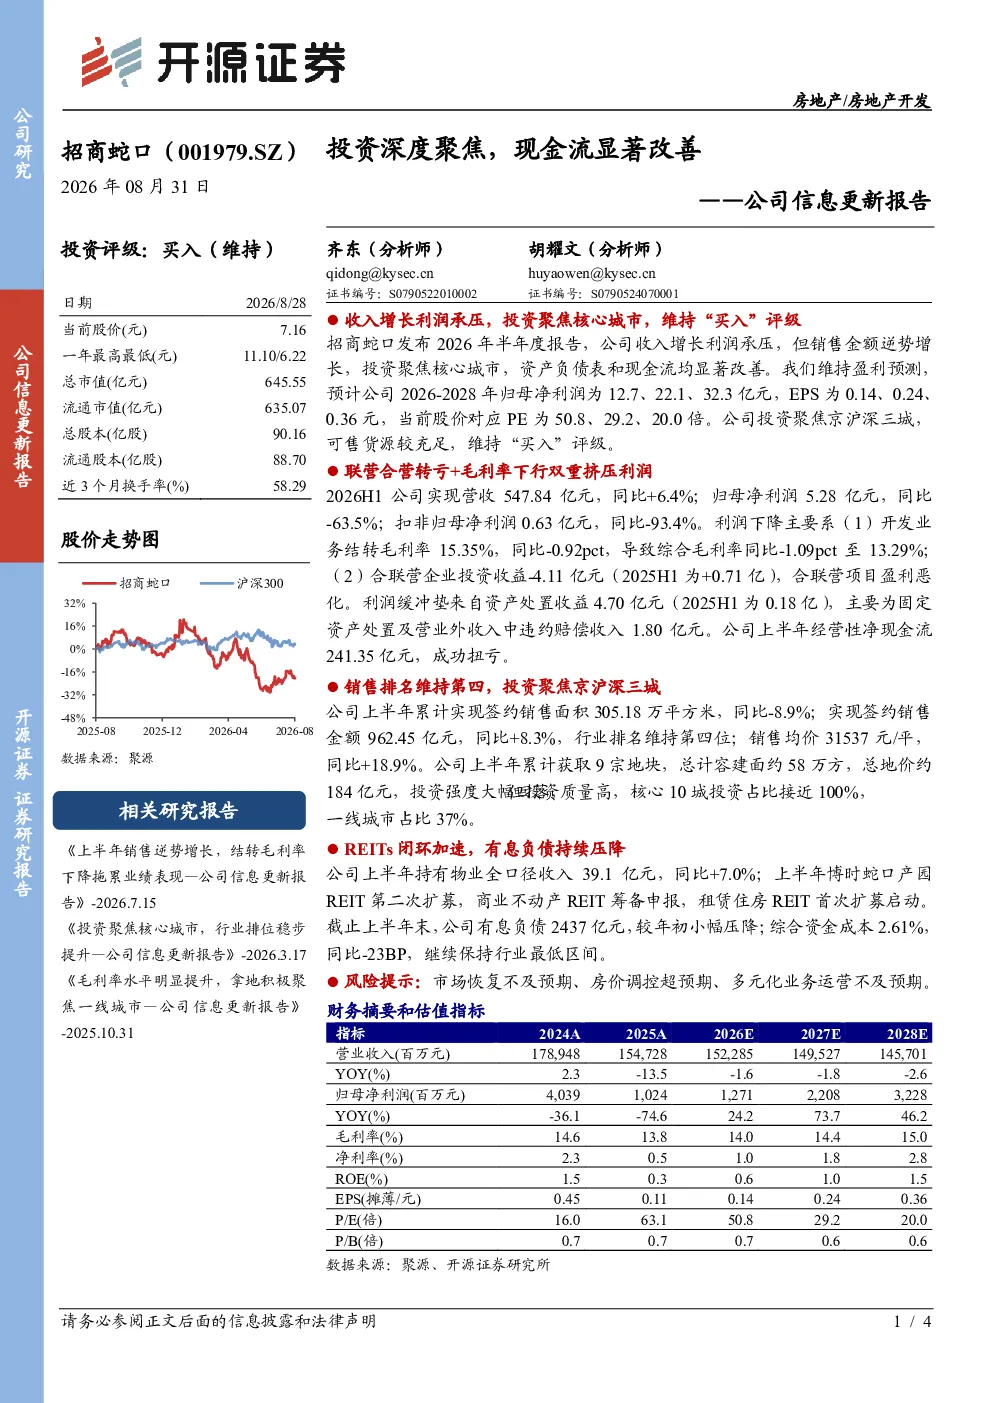
招商蛇口2026年半年度报告显示,公司收入增长但利润承压,主要受开发业务结转毛利率下降和合联营企业转亏影响。销售金额逆势增长,资产负债表和现金流显著改善,投资聚焦核心城市,维持“买入”评级。报告还提到公司营收547.84亿元,同比+6.4%;归母净利润5.28亿元,同比-63.5%;扣非归母净利润0.63亿元,同比-93.4%。综合毛利率13.29%,同比-1.09pct;合联营企业投资收益-4.11亿元。销售面积305.18万平方米,同比-8.9%;销售金额962.45亿元,同比+8.3%;销售均价31537元/平,同比+18.9%
房地产赛道发展趋势如何?
房地产赛道发展趋势方面,报告指出招商蛇口获取9宗地块,总计容建面约58万方,总地价约184亿元,投资强度大幅回落,核心10城投资占比近100%,一线城市占比37%。持有物业全口径收入39.1亿元,同比+7.0%;博时蛇口产园REIT第二次扩募,商业不动产REIT筹备申报,租赁住房REIT首次扩募启动。这些数据表明行业正逐步向核心城市聚焦,多元化业务布局逐步完善,现金流和资产负债表显著改善,有息负债持续压降,综合资金成本保持行业最低。
报告重点分析了哪些方向?
报告重点分析了招商蛇口的核心业务表现和财务状况。开发业务方面,报告指出收入增长但利润承压,主要受开发业务结转毛利率下降和合联营企业转亏影响,但资产处置收益提供缓冲垫,经营性净现金流成功扭亏。销售方面,销售金额逆势增长,销售均价同比+18.9%,销售排名维持第四。投资方面,聚焦京沪深三城,可售货源较充足。此外,报告还分析了公司资产负债表和现金流显著改善,有息负债持续压降,综合资金成本保持行业最低等关键数据。
当前市场现状如何判断?
当前市场现状方面,报告显示招商蛇口销售金额逆势增长,销售均价同比+18.9%,销售排名维持第四,表明市场虽面临挑战但公司仍保持较强竞争力。资产负债表和现金流显著改善,有息负债持续压降,综合资金成本保持行业最低,显示公司财务状况稳健。投资聚焦核心城市,一线城市占比37%,表明市场逐步向核心城市集中。但报告也提到市场恢复不及预期、房价调控超预期等风险因素,需关注市场变化。
研报有哪些风险提示?
研报风险提示主要包括市场恢复不及预期、房价调控超预期、多元化业务运营不及预期。具体来看,市场恢复不及预期可能导致公司销售和利润增长放缓;房价调控超预期可能影响公司开发业务毛利率和盈利能力;多元化业务运营不及预期可能影响公司租赁住房REIT等新业务的进展。此外,报告还提到合联营项目盈利恶化可能对公司整体业绩造成压力,需持续关注这些风险因素对公司经营的影响。