猜你想问
这份商品期权日报的核心内容是什么?
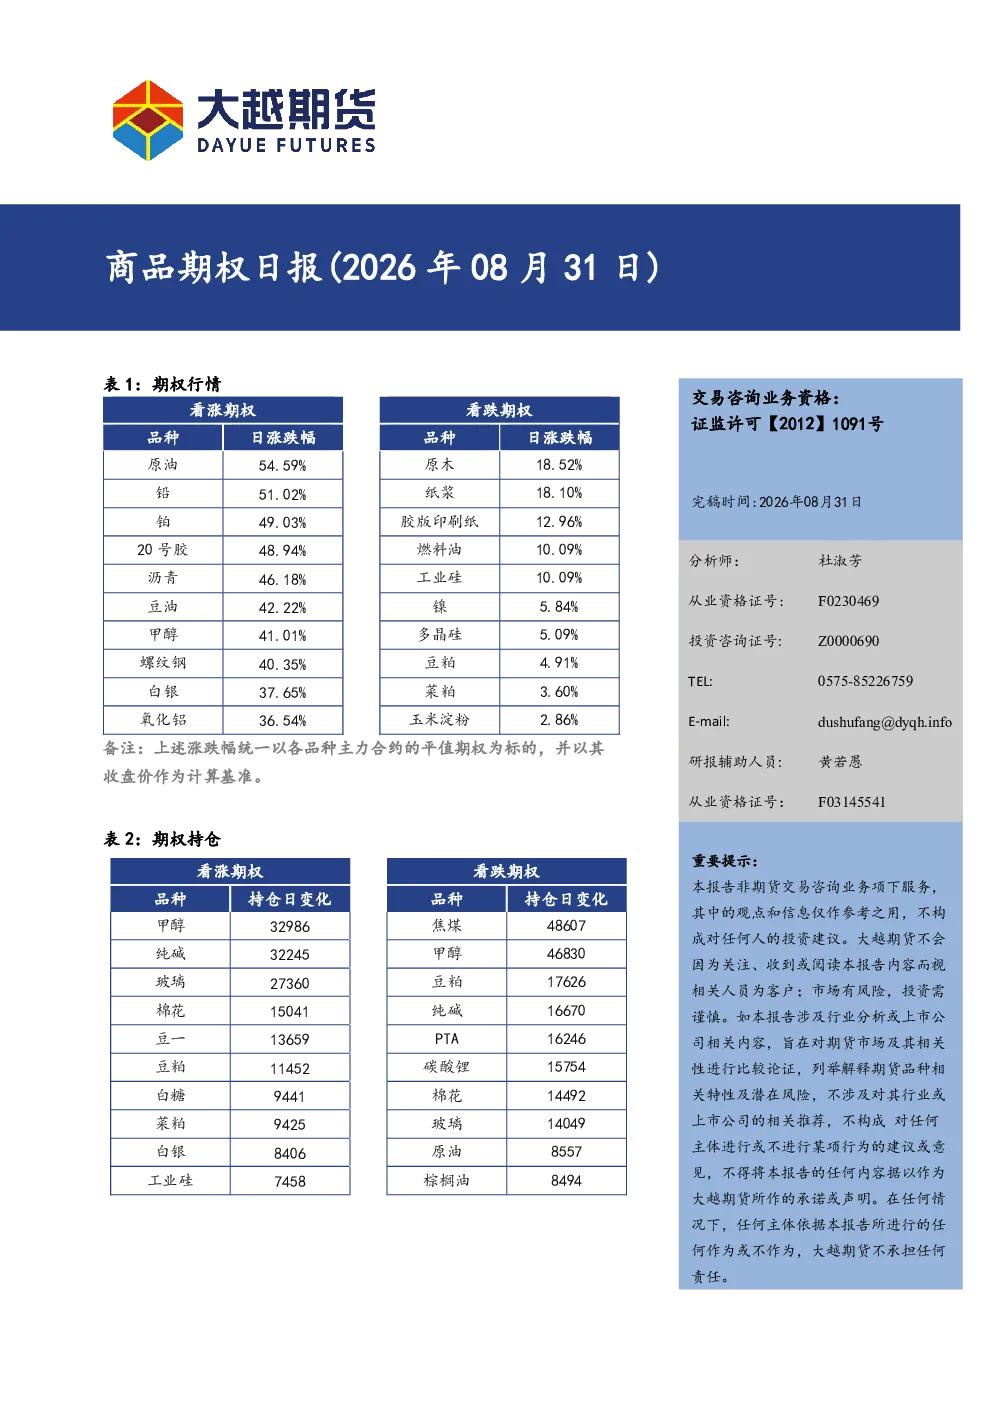
这份商品期权日报主要围绕商品期权市场最新动态展开分析,涵盖了市场波动情况、关键合约表现以及影响价格的主要因素。报告通过数据分析和图表展示,为投资者提供了对当前商品期权市场的全面视角。具体内容包括期权价格走势、持仓量变化、市场情绪指标以及主要经济事件对期权市场的影响评估。分析师通过量化模型和基本面分析相结合的方式,对商品期权的风险收益特征进行了深入解读,旨在帮助投资者更好地理解市场运行逻辑。报告还特别关注了近期政策变化对市场流动性的潜在影响,以及不同商品类别期权的相对强弱表现。
商品期权市场的发展趋势如何?
商品期权市场的发展趋势呈现多维度特征。从市场规模来看,随着衍生品市场的逐步开放和投资者结构优化,商品期权交易量呈现稳步增长态势,市场深度和广度不断拓展。从产品创新方面,交易所不断推出新的期权合约,如跨期、跨品种期权等,丰富了市场工具体系,满足了不同风险偏好的投资者需求。从投资者结构看,机构投资者参与度提升,其专业化的交易策略对市场定价效率产生积极影响。同时,市场参与者的风险管理体系逐步完善,为市场平稳运行提供了保障。未来,随着金融衍生品市场互联互通程度的加深,商品期权作为风险管理工具的功能将更加凸显,市场生态有望进一步优化。
报告重点分析了哪些方向?
报告重点分析了商品期权市场的定价效率问题,通过实证研究检验了市场是否存在无套利机会,并探讨了影响期权价格发现功能的关键因素。此外,报告还深入研究了不同商品类别期权的波动率特征,对比分析了农产品、金属和能源等板块期权的风险收益特征差异。在策略层面,报告系统梳理了多种期权交易策略的风险收益分布,为投资者提供了量化化的策略评估框架。同时,报告关注了市场微观结构变化对期权定价模型的影响,探讨了交易机制优化和投资者行为对市场效率的潜在作用。通过对这些重点方向的分析,报告旨在为投资者提供更科学的市场认知框架。
当前商品期权市场的现状如何?
当前商品期权市场呈现出量价齐升的积极态势,市场活跃度显著提升。从成交量来看,主要期权合约的交易量持续扩大,反映出投资者对商品期权的配置需求增加。从持仓结构看,机构投资者持仓占比逐步提高,其专业化的交易行为对市场定价产生重要影响。市场波动率方面,受宏观经济环境和供需关系变化影响,不同商品期权的波动率呈现分化特征,部分品种期权价格波动较为剧烈。从投资者结构看,场外资金参与度提升,市场生态更加多元化。同时,市场基础设施不断完善,为投资者提供了更便捷的交易服务。总体而言,商品期权市场正逐步走向成熟,功能发挥日益充分。
投资商品期权需要注意哪些风险?
投资商品期权需关注多重风险。首先,市场波动风险不容忽视,商品价格受多种因素影响,可能导致期权价格剧烈变动。其次,流动性风险是投资者需要重点考虑的问题,部分期权合约深度价外时可能面临交易困难。再次,模型风险不容忽视,期权定价模型基于特定假设,实际市场可能存在偏差。此外,投资者还需关注政策风险,监管政策调整可能对市场产生重大影响。最后,投资者应充分了解自身风险承受能力,合理配置资产,避免过度集中头寸。建议投资者在投资前进行充分的市场研究和风险评估,制定科学的交易策略。