猜你想问
这份研报主要分析了小米2026年第二季度的哪些业绩表现?
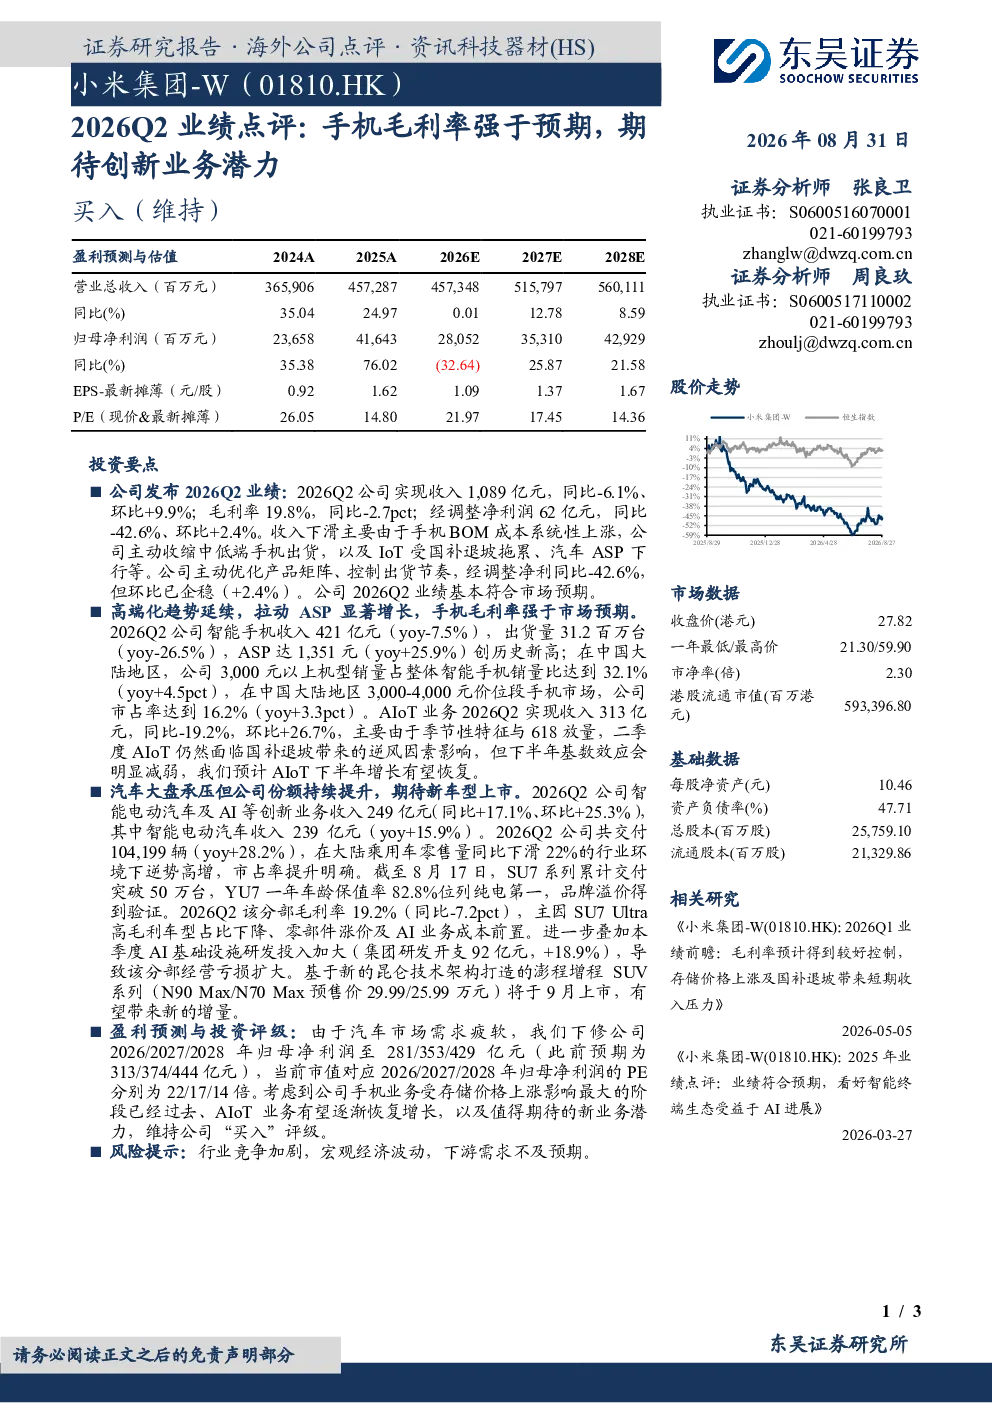
这份研报分析了小米2026年第二季度的业绩,显示公司实现收入1,089亿元,同比下滑6.1%但环比增长9.9%。毛利率为19.8%,同比下降2.7个百分点。经调整净利润62亿元,同比大幅下滑42.6%但环比略有企稳。收入下滑主要受手机BOM成本上涨、主动收缩中低端手机出货量以及IoT业务受国补退坡和汽车ASP下行影响。尽管如此,高端化趋势明显,智能手机ASP达到1,351元创历史新高,3,000元以上机型销量占比提升至32.1%
小米AIoT业务的发展趋势如何?
小米AIoT业务在2026年第二季度收入为313亿元,同比下滑19.2%但环比增长26.7%,这主要得益于季节性因素和618促销活动的影响。国补退坡对业务造成一定压力,但预计下半年基数效应减弱后,AIoT业务将恢复增长。目前,该业务仍是小米重要的增长点,未来有望受益于市场需求的持续释放和技术创新。
研报对小米高端化趋势有何重点分析?
研报重点分析了小米的高端化趋势,指出智能手机收入虽同比下滑7.5%,但ASP达到1,351元创历史新高,显示出品牌溢价能力提升。3,000元以上机型销量占比提升至32.1%,3,000-4,000元价位段市占率也增长3.3个百分点。这表明小米在高端市场的竞争力不断增强,未来有望进一步巩固其高端品牌形象。
当前小米的市场现状如何?
当前小米的市场现状呈现多面性,一方面,手机业务受成本上涨和竞争加剧影响,收入和利润面临压力;另一方面,高端化趋势明显,ASP和创新业务如AIoT、智能电动汽车发展迅速。公司通过主动收缩中低端产品线,聚焦高端市场,同时加大创新业务投入,展现出长期发展潜力。整体来看,小米正处于转型升级的关键阶段,市场表现仍需持续关注。
研报提示了哪些主要风险?
研报提示了小米面临的主要风险,包括行业竞争加剧、宏观经济波动以及下游需求不及预期。具体而言,手机市场竞争激烈可能导致价格战,影响利润率;宏观经济下行可能抑制消费需求,影响IoT和汽车业务增长;而下游需求波动则可能影响公司业绩的稳定性。这些风险需要公司密切关注并采取应对措施。