猜你想问
这份研报的核心内容是什么?
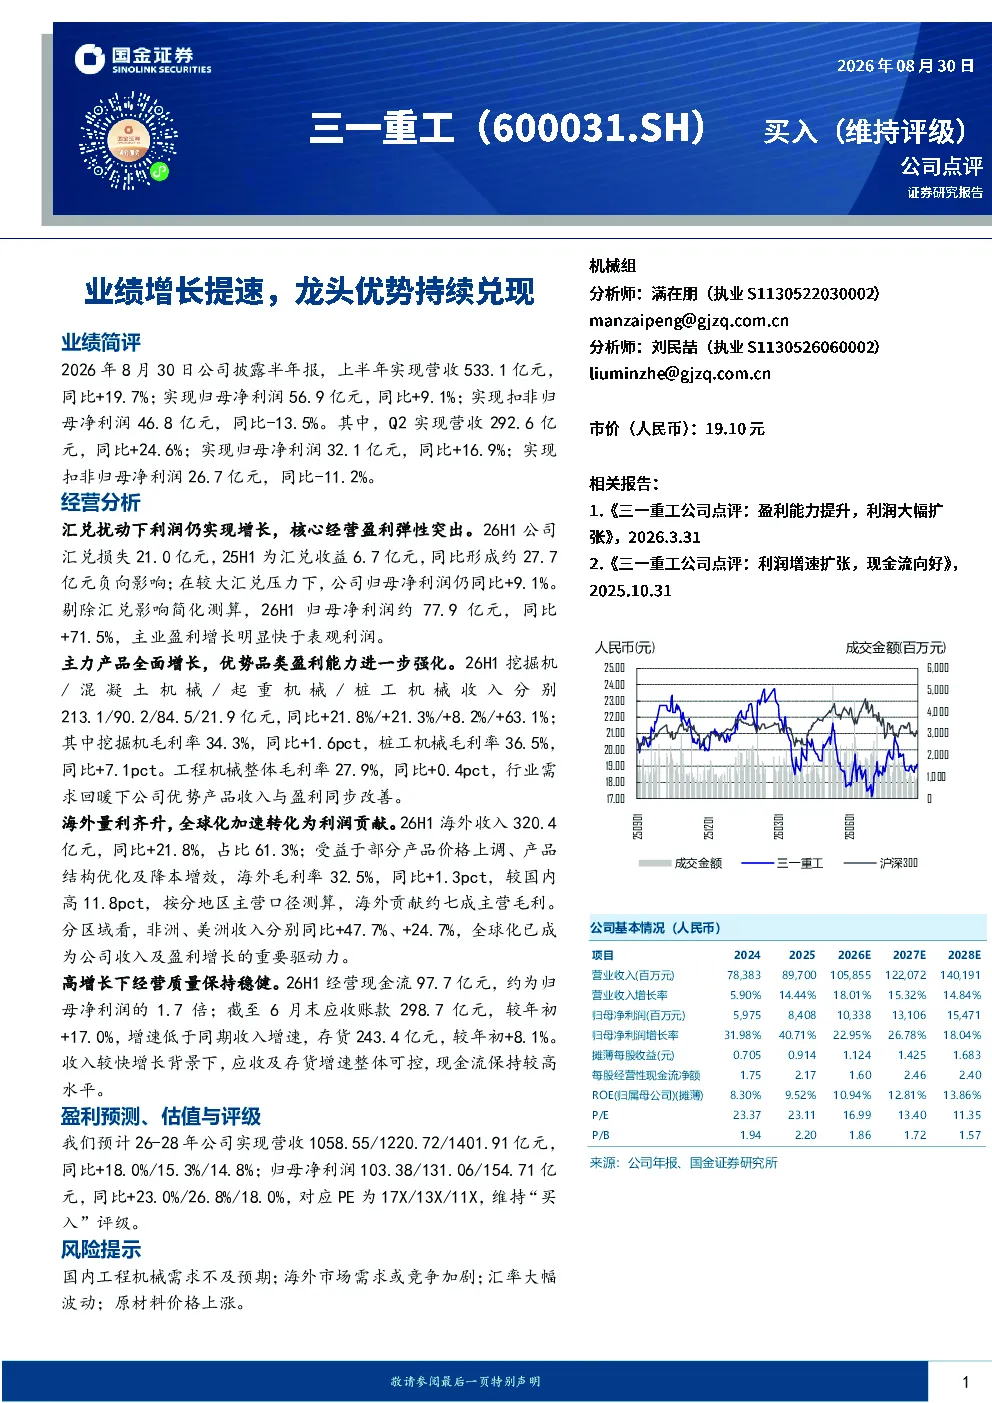
本报告分析了2026年上半年三一重工的业绩表现,显示公司营收同比增长19.7%至533.1亿元,归母净利润增长9.1%至56.9亿元。尽管汇兑损失约21亿元,但主业盈利增长显著,扣非归母净利润同比增长71.5%。Q2营收和归母净利润分别增长24.6%和16.9%。报告重点分析了汇兑影响、主力产品增长、海外业务贡献及经营质量,指出海外业务占比61.3%,贡献约七成毛利,现金流保持高位。
工程机械行业未来发展趋势如何?
工程机械行业未来发展趋势显示,海外市场仍是重要增长点,海外收入占比61.3%,毛利率较国内高11.8pct。挖掘机、桩工机械等主力产品收入增长显著,分别同比增长21.8%和63.1%。行业整体毛利率提升,经营质量改善,现金流充裕。但需关注国内需求波动、海外竞争加剧及汇率、原材料价格等风险因素。
研报主要分析了哪些方面?
研报主要分析了三一重工的业绩简评、经营分析、盈利预测及风险提示。业绩方面,公司营收和归母净利润实现增长,但扣非净利润因汇兑影响有所下降。经营分析聚焦汇兑影响下的主业盈利增长、主力产品毛利率提升、海外业务强劲表现及经营现金流充裕。盈利预测显示未来三年营收和净利润将保持增长,维持‘买入’评级。
当前工程机械市场状况如何判断?
当前工程机械市场状况显示,行业龙头如三一重工凭借海外市场拓展和产品结构优化实现业绩增长。海外业务占比高且利润贡献突出,非洲、美洲收入增长迅速。国内市场表现稳健,但需关注需求波动风险。整体看,行业竞争激烈,企业需关注技术创新和成本控制,同时警惕汇率和原材料价格波动影响。
研报提到了哪些风险因素?
研报提示的主要风险因素包括:国内工程机械需求不及预期,可能影响公司业绩增长;海外市场需求或竞争加剧,影响海外业务拓展;汇率大幅波动,可能对利润产生不利影响;原材料价格上涨,增加生产成本压力。此外,还需关注宏观经济环境变化对行业的影响。
你可能感兴趣
爱迪特26中报点评:业绩稳健增长 供应链优势持续兑现
太平洋证券2026-08-24
华润万象生活2026年半年报点评:业绩增长稳健,商管优势持续兑现
东吴证券2026-08-31
业绩增长兑现, 持续看好红人经济龙头
文化传媒华安证券2021-04-20
恩华药业2026H1业绩稳健增长中枢神经龙头管线价值持续兑现
未知机构2026-08-18
2023年中报点评:Q2业绩增长提速,看好国民男装龙头持续修复
东吴证券2023-08-31
2025年三季报点评:业绩稳健增长,平台型龙头优势持续显现
华创证券2025-11-04
龙头优势显著,持续看好业绩稳健增长
食品饮料新时代证券2020-04-14
点评报告:半年度业绩高速增长,龙头优势持续显现
信息技术万联证券2020-08-30
2025年三季报点评:业绩稳健增长,平台型龙头优势持续显现
华创证券2025-11-04
全年业绩增长符合预期,CDMO龙头优势持续
医药生物安信证券2020-02-29