猜你想问
26Q2业绩表现如何?
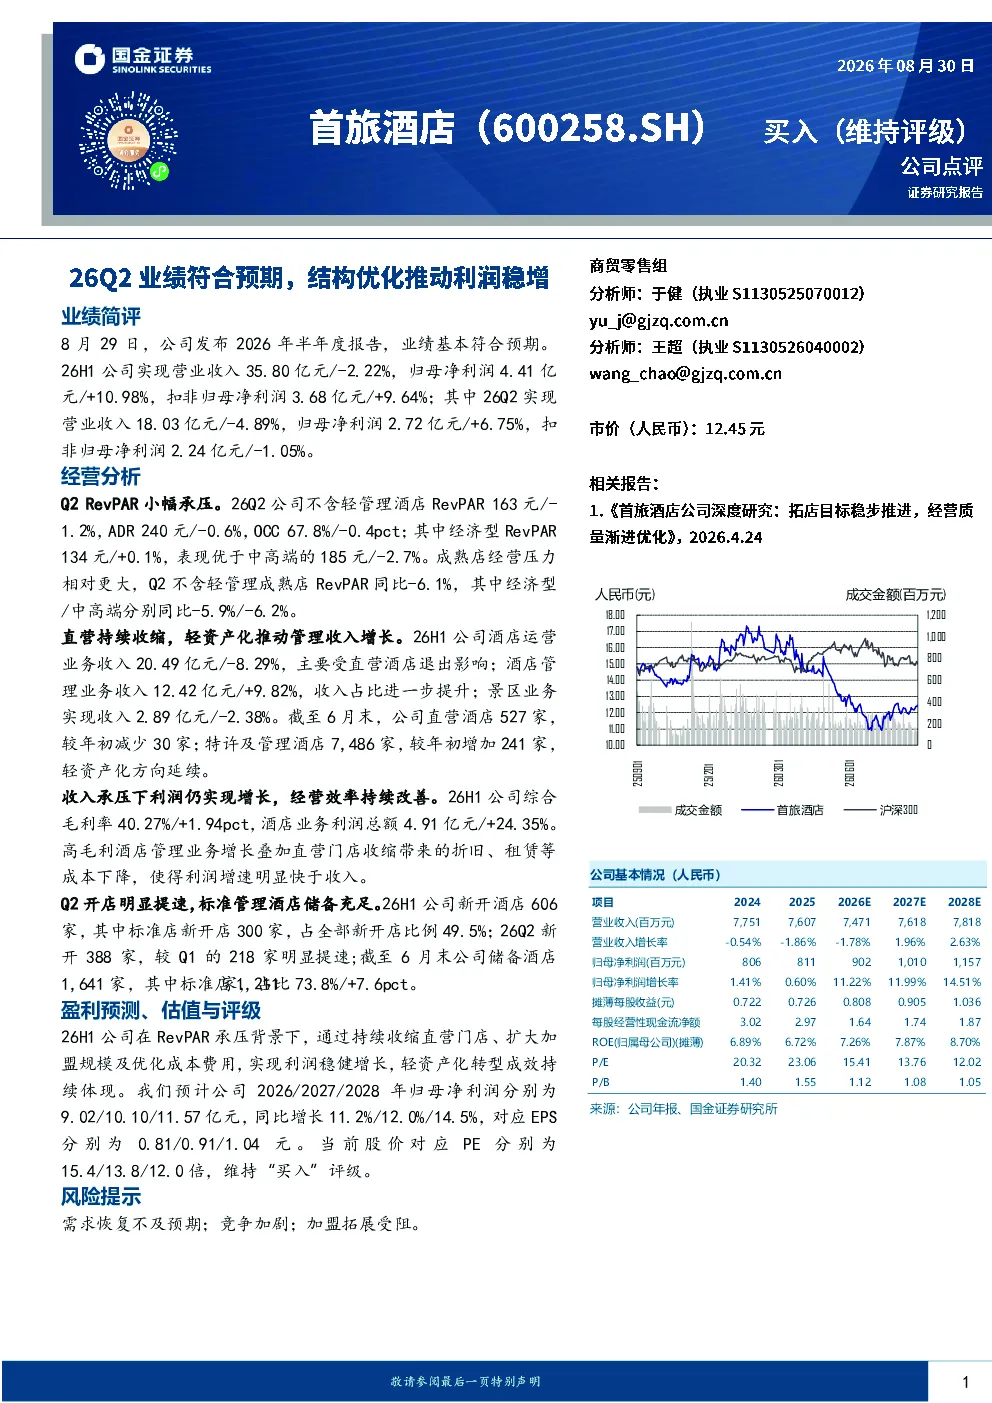
2026年半年度报告显示,公司业绩基本符合预期。26H1实现营业收入35.80亿元,同比下降2.22%;归母净利润4.41亿元,同比增长10.98%;扣非归母净利润3.68亿元,同比增长9.64%。其中,26Q2实现营业收入18.03亿元,同比下降4.89%;归母净利润2.72亿元,同比增长6.75%;扣非归母净利润2.24亿元,同比下降1.05%。
休闲服务行业发展趋势如何?
报告显示,公司通过持续收缩直营门店、扩大加盟规模及优化成本费用,实现利润稳健增长,轻资产化转型成效持续体现。经济型酒店表现优于中高端酒店,高毛利酒店管理业务增长明显。行业趋势上,轻资产化、标准化成为主流,直营收缩与加盟扩张并行,经营效率提升是关键发展方向。
报告重点分析了哪些方面?
报告重点分析了公司收入结构变化、利润增长驱动因素、经营效率改善情况及开店储备情况。具体包括:直营收缩、轻资产化推动管理收入增长;高毛利酒店管理业务增长及直营门店收缩带来的成本下降,推动利润增速明显快于收入;开店提速,标准管理酒店储备充足等。
当前市场现状如何判断?
当前市场环境下,公司RevPAR小幅承压,但通过结构优化实现利润稳增。经济型酒店表现优于中高端酒店,景区业务收入有所下降。整体看,行业面临需求恢复、竞争加剧等挑战,但公司通过轻资产化转型和成本优化,展现出较强的适应能力和发展潜力。
研报提示了哪些风险?
研报提示的主要风险包括:需求恢复不及预期可能导致RevPAR和收入下滑;竞争加剧可能压缩利润空间;加盟拓展受阻可能影响未来收入增长。这些风险需关注,但公司通过持续优化经营结构和成本费用,已展现出一定的风险抵御能力。
你可能感兴趣
吉利汽车 26Q2业绩符合预期 出口 高端化推动利润同比高增
未知机构2026-08-17
业绩符合预期,业务结构优化,强研发投入推动海外市场扩张
信息技术国盛证券2020-08-18
天风医药杨松团队 英科医疗2026年半年报点评 26Q2主营利润超预期 量增 价升 成本优化
未知机构2026-08-24
应流股份2022年度业绩预增点评:业绩符合预期,土地收储优化资产负债结构
国泰君安证券2023-01-17
上半年业绩符合预期,结构优化+原料降温增厚公司盈利
电子设备国盛证券2022-08-26
华凯易佰26Q2业绩速览收入企稳 利润高增
未知机构2026-08-27
一体稳增两翼齐飞,利润结构持续优化
西南证券2026-08-25
蔚蓝锂芯26Q2业绩符合预期 盈利结构显著改善
未知机构2026-08-19
公司事件点评报告:结构升级叠加控费减亏利润高增,业绩符合预期
食品饮料华鑫证券2024-08-19
玫瑰 蔚蓝锂芯 26Q2业绩符合预期 盈利结构显著改善
未知机构2026-08-19