猜你想问
三环集团最新业绩表现如何?
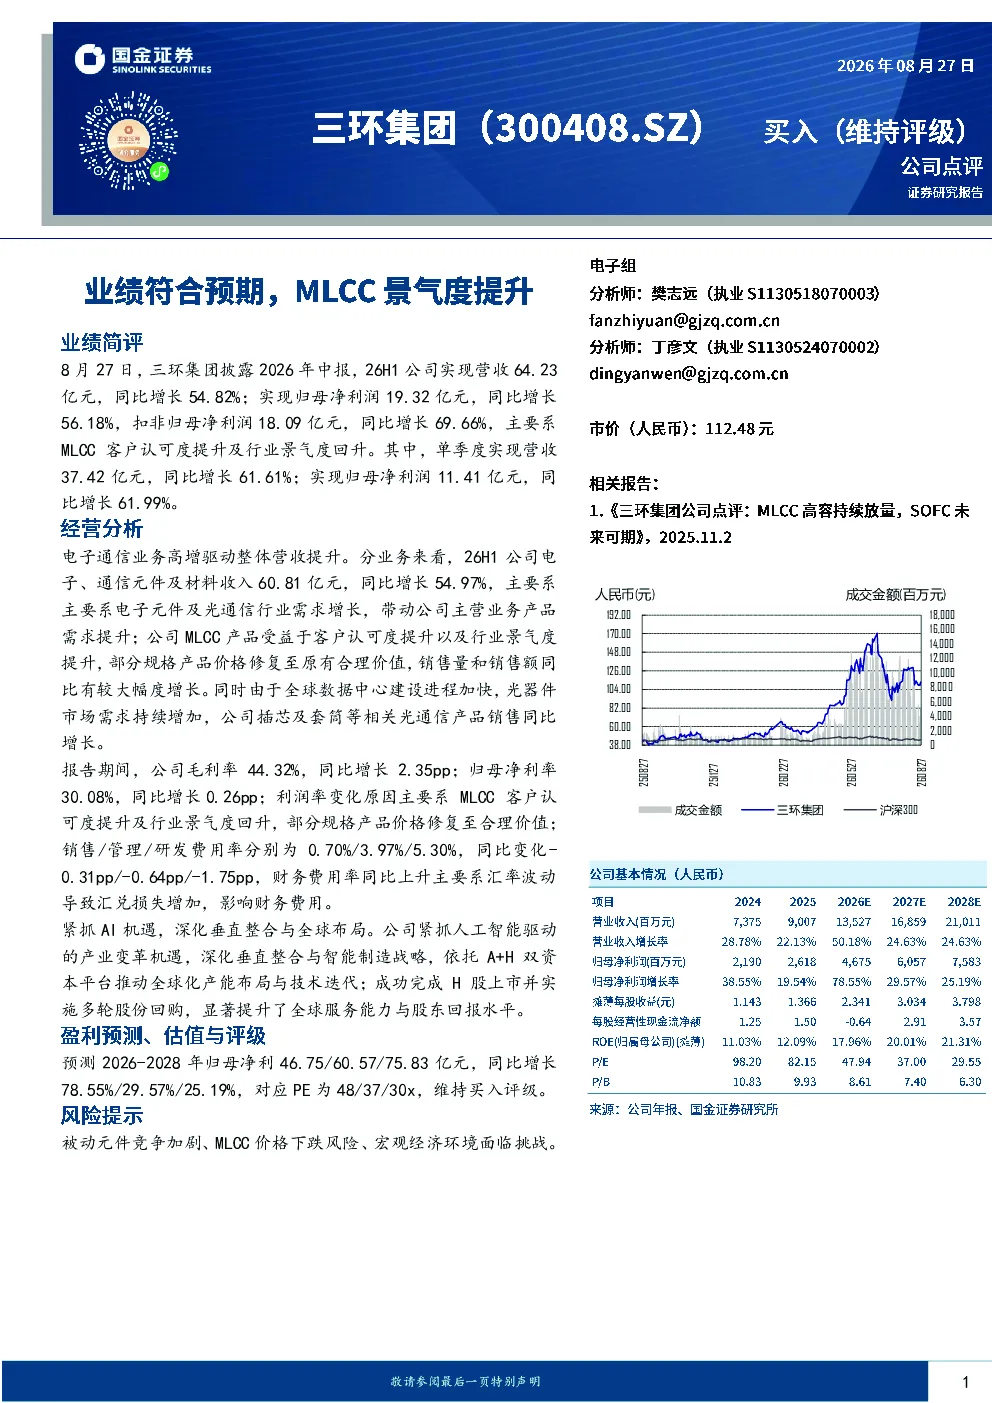
三环集团2026年中报显示,公司实现营收64.23亿元,同比增长54.82%;归母净利润19.32亿元,同比增长56.18%;扣非归母净利润18.09亿元,同比增长69.66%。单季度营收37.42亿元,同比增长61.61%;单季度归母净利润11.41亿元,同比增长61.99%。电子通信业务高增驱动整体营收提升,电子、通信元件及材料收入60.81亿元,同比增长54.97%
MLCC行业发展趋势如何?
MLCC产品受益于客户认可度提升及行业景气度回升,销售量和销售额同比大幅增长。光通信产品销售同比增长,主要因全球数据中心建设加快,光器件市场需求增加。电子元件及光通信行业需求增长带动电子、通信元件及材料收入同比增长54.97%
报告重点分析了哪些方面?
报告重点分析了三环集团电子通信业务高增驱动整体营收提升的情况,特别是MLCC产品受益于客户认可度提升及行业景气度回升的销售增长。同时分析了光通信产品销售同比增长的原因,主要因全球数据中心建设加快,光器件市场需求增加
当前电子设备市场现状如何?
电子设备市场呈现积极态势,电子通信业务高增驱动整体营收提升,电子、通信元件及材料收入60.81亿元,同比增长54.97%。MLCC产品销售量和销售额同比大幅增长,光通信产品销售同比增长,主要因全球数据中心建设加快,光器件市场需求增加
研报提示了哪些风险?
研报提示了被动元件竞争加剧、MLCC价格下跌风险、宏观经济环境面临挑战等潜在风险。被动元件市场竞争激烈可能导致价格压力,MLCC行业景气度回升可能面临波动,宏观经济环境变化可能影响整体市场需求
你可能感兴趣
季报点评:三季度业绩再次大超预期,MLCC景气度高涨
电子设备国盛证券2020-10-24
业绩符合预期,受益于行业景气度继续提升
电子设备红塔证券2017-11-02
业绩基本符合预期,景气度提升,毛利率如期提升,销售费用如期下降
医药生物太平洋证券2020-08-10
2025年三季报点评:Q3业绩符合预期,三元景气度提升可期
东吴证券2025-11-02
业绩符合预期,血制品景气度持续提升
医药生物太平洋证券2020-03-24
业绩符合预期,有望持续受益于行业景气度提升
建筑建材安信证券2021-08-30
2019年报、2020年一季报点评:业绩符合预期,白卡纸行业景气度持续提升,新增产能渐次展开
轻工制造华创证券2020-04-28
业绩快报符合预期,烯烃类扩产提升景气度
机械设备太平洋证券2020-02-27
业绩符合预期,持续受益电网和抽蓄设备景气度提升
电气设备中邮证券2025-05-08
中报点评:中报业绩符合预期,磷肥行业景气度持续提升
基础化工东兴证券2018-08-20