猜你想问
这份报告的核心内容是什么?
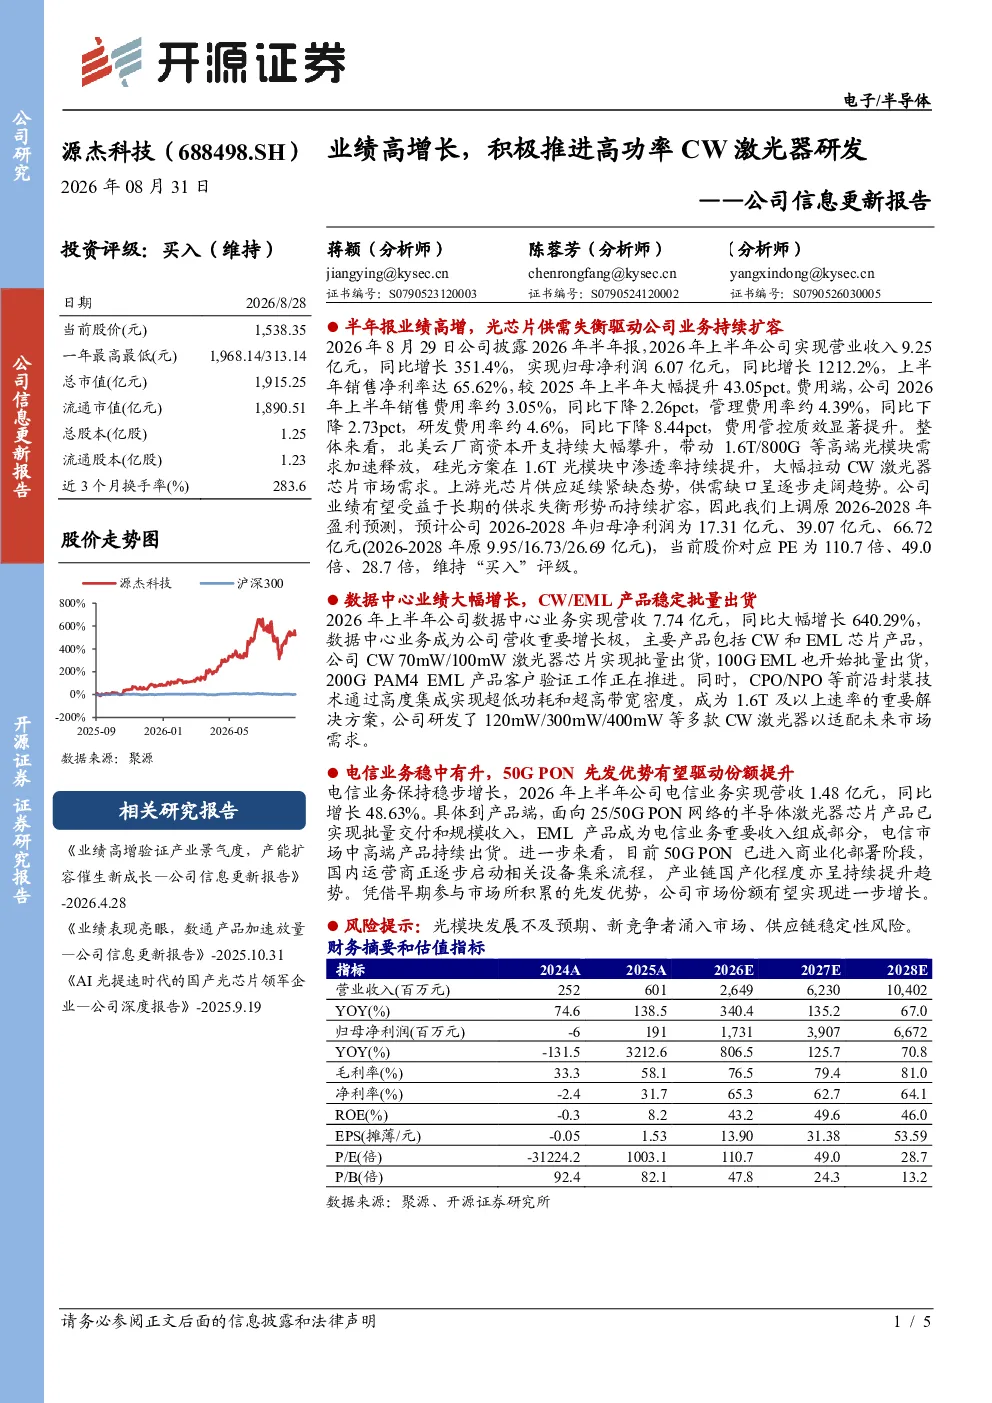
报告指出公司2026年上半年业绩显著高增,主要得益于北美云厂商资本开支增加带动高端光模块需求释放,硅光方案渗透率提升拉动CW激光器芯片市场需求,同时上游光芯片供应紧缺加剧了供需缺口。数据中心业务营收同比增长640.29%,成为重要增长极,电信业务营收同比增长48.63%,保持稳步增长。
光通信行业发展趋势如何?
光通信行业正经历高速发展,北美云厂商资本开支大幅攀升推动高端光模块需求加速释放,硅光方案渗透率提升进一步拉动CW激光器芯片市场需求。数据中心和电信业务均呈现强劲增长态势,未来市场对高性能光芯片的需求将持续扩大。
报告重点分析了哪些业务方向?
报告重点分析了公司数据中心和电信业务的表现。数据中心业务已成为公司营收重要增长极,CW和EML芯片产品稳定批量出货,研发了多款CW激光器以适配未来市场需求。电信业务保持稳步增长,25/50G PON网络半导体激光器芯片产品已实现批量交付,EML产品成为重要收入组成部分,50G PON商业化部署阶段公司有望凭借先发优势提升市场份额。
当前光通信市场现状如何?
当前光通信市场供需关系紧张,上游光芯片供应紧缺导致供需缺口逐步扩大,推动市场价格和公司盈利能力提升。数据中心业务需求旺盛,电信业务增长稳健,高端光模块和CW激光器芯片市场需求持续扩大,行业整体处于快速发展阶段。
这份报告有哪些风险提示?
报告提示的主要风险包括光模块发展不及预期、新竞争者涌入市场以及供应链稳定性风险。光模块市场需求变化可能影响公司业绩,新竞争者的进入可能加剧市场竞争,供应链中断或成本上升也可能对公司经营造成不利影响。
你可能感兴趣
公司点评报告:扭亏为盈,CW DFB激光器的研发取得阶段性成果
信息技术中原证券2025-02-07
公司信息更新报告:三季度业绩符合预期,高功率电源加速开拓全球市场
电气设备开源证券2025-10-31
公司信息更新报告:2026H1营收高增,双靶点siRNA研发持续推进
医药生物开源证券2026-09-01
公司信息更新报告:一季度延续高增长,功率设计龙头地位巩固
电子设备开源证券2021-04-28
公司信息更新报告:2021年业绩高增长,研发持续投入、销售渠道强化
医药生物开源证券2022-03-08
公司信息更新报告:2022Q1业绩维持高增长,强研发&扩产有望提升市场份额
开源证券2022-04-27
公司信息更新报告:业绩增长点多样,创新研发稳步推进
医药生物开源证券2025-03-31
公司信息更新报告:半年度业绩靓丽,研发+收购稳步推进
机械设备开源证券2021-08-29
公司信息更新报告:业绩稳步兑现,研发布局顺利推进
农林牧渔开源证券2021-07-29
公司信息更新报告:2024H1经营业绩短期承压,新药研发稳步推进
医药生物开源证券2024-08-29