猜你想问
这份研报的核心内容是什么?
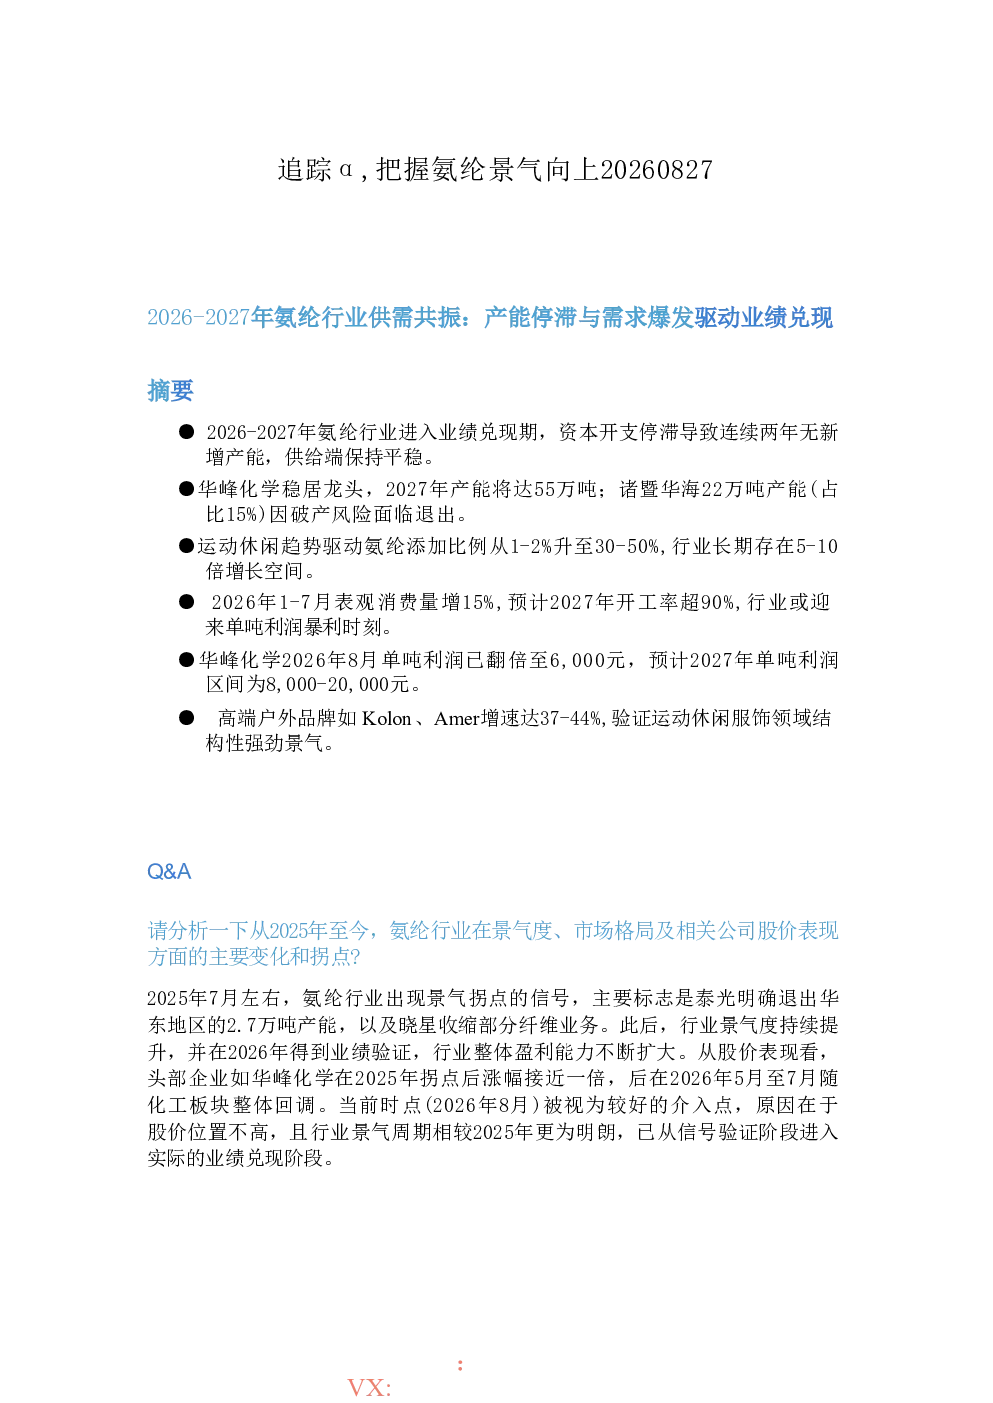
这份研报分析了氨纶行业的景气度,指出2025年7月是行业景气拐点,此后景气度持续提升,2026年进入业绩兑现期。报告重点分析了供给格局、产能规划、需求驱动力、增长空间、近期需求与2027年预判、消费趋势验证以及盈利能力展望。
氨纶行业的发展趋势如何?
氨纶行业的发展趋势向好,运动休闲趋势兴起带动氨纶添加比例提升,渗透率有较大增长空间。当前氨纶化纤占比仅2%左右,若运动休闲主流化,占比或达10-20%,长期增长空间5-10倍。2026-2027年需求端预计维持10%+增长,开工率将超90%,旺季或达95%
研报重点分析了哪些方向?
研报重点分析了氨纶行业的供给格局与产能规划,指出2026-2027年无新增产能,供给平稳。企业格局方面,华峰化学为龙头,诸暨华海面临破产风险,新乡化纤和新乡化纤并列第二,泰和新材氨纶业务转正贡献。未来规划显示,2028年新乡化纤和华峰化学或有30万吨新项目,投产时间不确定
当前氨纶市场的现状如何?
当前氨纶市场供给平稳,2025年新增近15万吨产能,退出约3-4万吨产能。需求端,运动休闲趋势带动氨纶添加比例提升,表观消费量增15%,旺季开工率达85%。行业龙头企业如华峰化学盈利能力增强,2026年单吨利润达6000元,预计2026Q3单季10亿、年化40亿
研报提示了哪些风险?
研报提示,虽然氨纶行业景气度提升,但未来产能扩张存在不确定性,若新乡化纤和华峰化学2028年新项目年底投产,供给仍可能紧张。此外,部分企业如诸暨华海面临破产风险,需关注行业竞争格局变化
你可能感兴趣
氨纶景气向上,芳纶开始收获
基础化工宏源证券2014-03-28
中信建投氨纶行业会议:供需格局向好 景气向上
未知机构2026-08-27
氨纶、己二酸景气共振,聚氨酯制品龙头迎来周期向上拐点
基础化工东吴证券2026-05-01
氨纶行业:有望延续景气向上趋势
基础化工国泰君安证券2017-06-23
氨纶景气向上,芳有望好转
基础化工中投证券2014-01-20
氨纶景气持续向上,芳纶放量驱动成长
基础化工中泰证券2021-07-27
化工行业周报:磷化工景气持续向上,氨纶、尿素价格再次上涨
基础化工国信证券2021-06-04
氨纶景气向上,继续坚定看好
基础化工宏源证券2014-03-30
农林牧渔2018年度策略:把握确定性机会,追踪行业景气反转
农林牧渔国联证券2017-11-23
2026Q1上市公司行业盈利及订单数据追踪:关注行业景气变化,把握A股结构性投资机会
信息技术金融街证券2026-05-08