猜你想问
Innogen最新研报核心内容是什么?
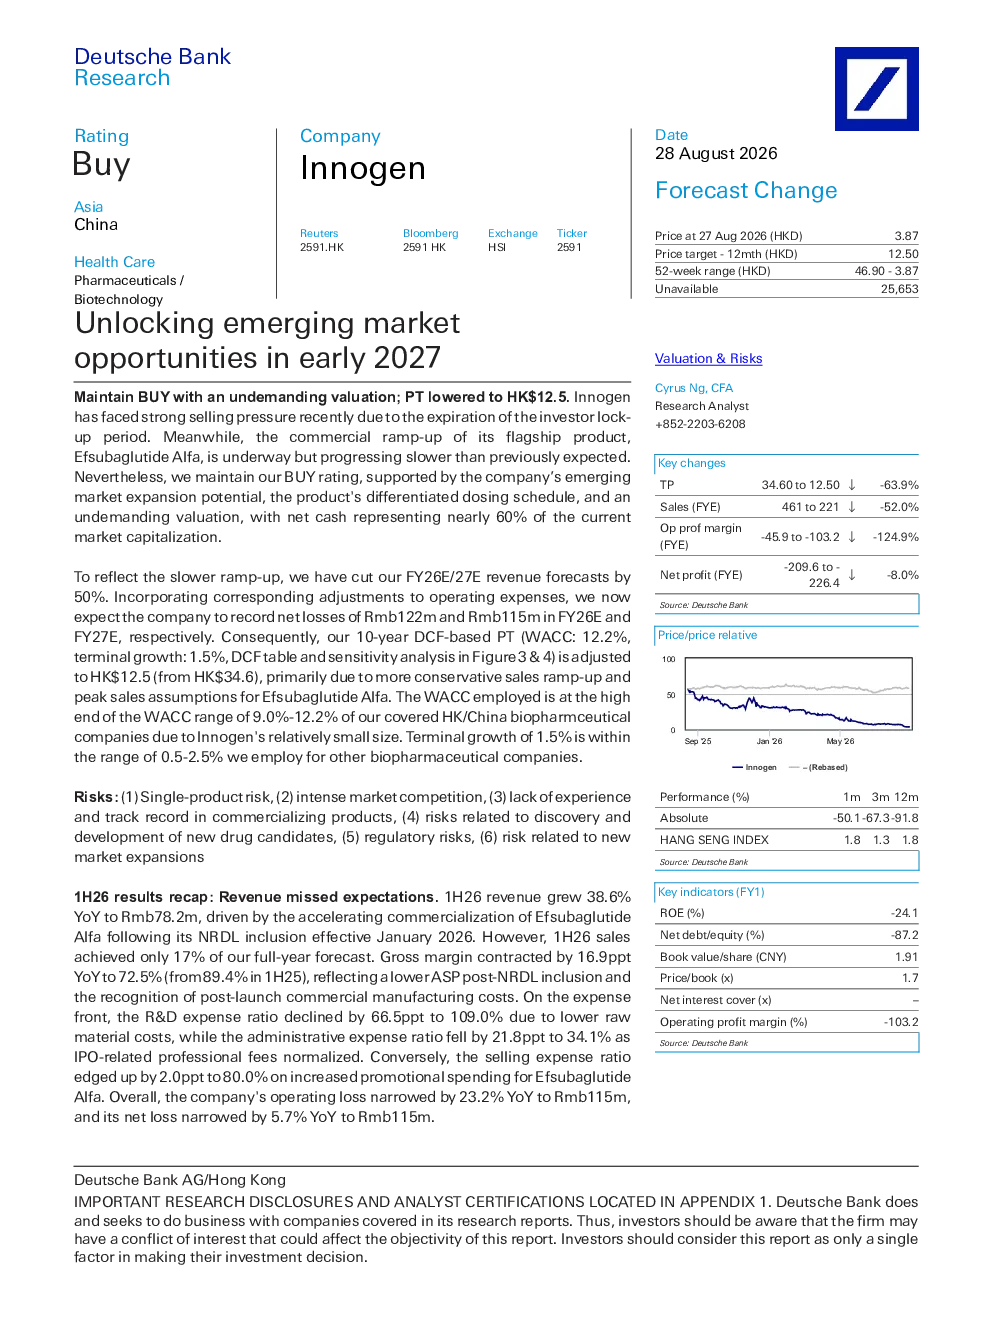
Innogen最新研报维持买入评级,主要基于公司新兴市场扩张潜力、产品的差异化给药方案以及合理的估值。分析师指出Efsubaglutide Alfa产品商业化进展缓慢导致股价承压,但看好公司在拉美、中东和东南亚的监管扩张。预计未来两年公司将录得净亏损,因此下调了2026E和2027E的收入预测50%,DCF估值模型下调至12.5港元。
医药赛道减肥药发展趋势如何?
医药赛道中,减肥药领域正经历快速发展,但竞争激烈。Innogen的Efsubaglutide Alfa产品商业化进程面临挑战,但预计在中国和新兴市场的减肥适应症有望获批,且新兴市场较高ASP有望改善毛利率。行业整体趋势显示,差异化给药方案和新兴市场拓展成为关键竞争因素,但单一产品风险和监管不确定性仍是主要挑战。
研报重点分析了哪些方面?
研报重点分析了Innogen的产品商业化进展、新兴市场扩张策略、Efsubaglutide Alfa的差异化给药方案以及DCF估值模型。报告指出公司需加快商业化进程以改善财务表现,同时面临单一产品、市场竞争、监管等多重风险。分析师强调新兴市场的高ASP有望抵消部分成本压力,但需关注中国减肥适应症的获批时间及拉美等地区的监管进度。
当前医药市场现状如何判断?
当前医药市场显示减肥药领域竞争加剧,Innogen的Efsubaglutide Alfa商业化进展缓慢,但公司仍维持买入评级,反映市场对其新兴市场潜力的认可。行业层面,新兴市场的高ASP和差异化给药方案成为关键优势,但需警惕单一产品依赖和监管风险。整体来看,医药市场在创新和商业化方面存在机遇与挑战,投资者需关注公司多元化发展和风险控制能力。
研报提示了哪些主要风险?
研报提示Innogen面临多重风险,包括单一产品依赖导致股价波动、激烈的市场竞争压力、商业化经验不足影响收入增长、新药研发失败风险、监管政策不确定性以及新兴市场拓展挑战。分析师特别指出,Efsubaglutide Alfa在中国和拉美的监管审批进度存在不确定性,可能影响产品上市时间。此外,公司未来两年预计净亏损,需关注其盈利能力改善的路径和风险应对措施。