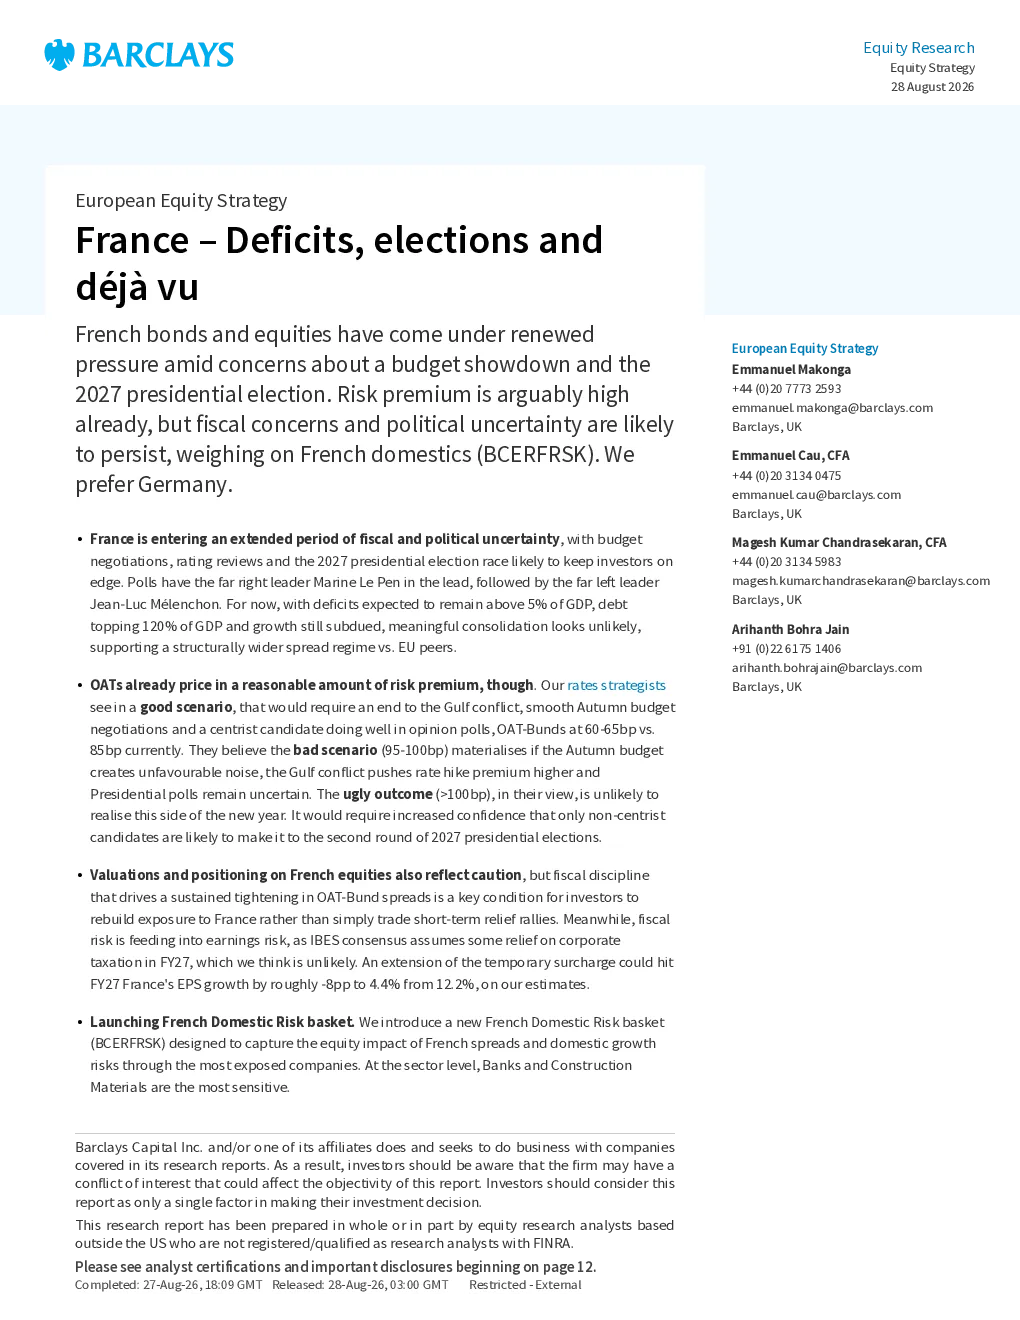
法国正进入一个财政和政治不确定性持续扩长的时期,预算谈判、评级审查和2027年总统选举等一系列事件可能让投资者保持警惕。目前,法国的赤字预计将保持在GDP的5%以上,债务占GDP的120%,经济增长仍然疲软,这意味着在总统选举之前,大规模的财政整顿看起来不太可能,这支持了与欧盟同行相比,法国债券收益率结构更宽的制度。
法国国债已经为相当大的风险溢价定价,但我们的利率策略师认为,在良好的情况下,如果海湾冲突结束,秋季预算谈判顺利,中间派候选人在民意调查中表现良好,OAT-Bunds将收窄至60-65个基点,目前为85个基点。他们认为,如果秋季预算造成不利影响,海湾冲突推动加息溢价更高,总统选举仍然不确定,那么坏的情况(95-100个基点)就会实现。他们认为,在年底之前,不太可能出现糟糕的结果(>100个基点),这需要增加对非中间派候选人在2027年总统选举第二轮投票中获胜的信心。
法国股市的估值和仓位也反映了谨慎,但推动OAT-Bund利差持续收紧的财政纪律是投资者重建对法国敞口而不是仅仅交易短期反弹的关键条件。与此同时,财政风险正在转化为盈利风险,因为IBES共识假设2027财年企业税收将有所减免,但我们认为这不太可能。临时附加税的延期可能会使2027年法国的每股收益增长下降约8个百分点,至4.4%,从12.2%下降至12.2%。
我们推出了一个新的法国国内风险篮子(BCERFRSK),旨在通过最容易受到影响的公司捕捉法国利差和国内增长风险带来的股票影响。在行业层面,银行和建筑材料是最敏感的。
我们继续看好德国而不是法国。尽管去年选举和刺激措施带来的炒作已经消退,但我们看到了更多经济绿色 shoots 出现,PMI/IFO 数据显示活动势头有所改善。然而,投资者仍然不愿投资德国的复苏故事,尤其是在制造业空间,我们的德国复苏篮子(BCERGERE)仍然落后于不断改善的基本面。相比之下,法国国内股票仍然是主权、财政和政治风险在周期中的更清晰的体现。
预算斗争将启动法国的繁忙议程
总统选举在脆弱的财政状况下开始
法国正进入一个繁忙的财政、评级和政治事件序列,可能让市场在2027年总统选举之前保持紧张。最近,法国股票和债券都受到了压力,更宽的OAT-Bunds利差转化为国内股票的表现不佳。财政和政治问题可能已经非常明确,但我们的观点是,噪音可能会保持较高水平,让投资者保持警惕,尽管有可能出现缓解性反弹。
尽管总统选举在2027年4月5月仍然很远,而且竞争很激烈,但民意调查继续显示对政治极端主义的支持强劲。极右翼领导人玛丽娜·勒庞(RN党)在民意调查中一直领先(见图3),紧随其后的是极左翼领导人让-吕克·梅朗雄(LFI党)。对于市场而言,民粹主义候选人赢得选举的尾部风险给本已脆弱的财政背景增添了更多的不确定性。
问题是,RN是否能够就财政纪律、推动亲商政策并缓和其欧洲怀疑论言论传达可信度(法国取代意大利成为欧洲债券投资者的最大担忧,2027年8月27日)。一些我们交谈过的投资者将勒庞与意大利总理梅洛尼进行比较(勒庞可以参选,但无法掩盖她的政策缺陷,7月8日),她在选举后变得更加亲市场。然而,鉴于RN的选民基础从低收入和中低收入家庭那里获得了大量支持(Radioscopie de l'electorat du Rassemblement National,6月23日),法国候选人仍然与亲民议程紧密相关,这可能会给涉及更高公共支出和购买力支持的政策带来压力。
我们认为,梅朗雄的扩张性财政政策,例如提议取消部分法国政府债务,以及他对欧盟更具对抗性的态度,最有可能对投资者信心产生负面影响。
这将是选举比赛中一个关键的主题,我们相信候选人将越来越难以回避财政信誉和增长之间的紧张关系。
在过去的 three 总统选举中,法国资产往往在第一轮投票中走弱,CAC相对表现、OAT-Bunds利差和欧元兑美元都在几个月前显示出最明显的压力。风险通常在投票后稳定或逆转,因为共识已经形成,以防止RN获胜。2027年的关键问题是,投票后政治不确定性是否会消退,还是会成为一个持续存在的财政风险溢价。
与以往的政治事件不同,法国进入2027年选举周期时财政空间很小。我们的经济学家预计,2026年和2027年赤字将保持在GDP的5%以上,而弱增长为债务动态提供了有限的支撑。在这种情况下,我们看不到在总统选举之前有实现大规模财政整顿的前景,2027年的预算更有可能优先考虑短期政治可行性,而不是财政轨迹的真正转折点(见欧元主题:法国政治和财政政策,7月10日)。
我们的固定收益策略师指出,OATs已经为相当大的风险溢价定价,尽管如此。他们认为,在良好的情况下,OAT-Bunds将收窄至60-65个基点,这需要海湾冲突结束、秋季预算谈判顺利以及中间派候选人在民意调查中表现良好。他们认为,如果秋季预算造成不利影响,海湾冲突推动加息溢价更高,总统选举仍然不确定,那么坏的情况(95-100个基点)就会实现。他们认为,在年底之前,不太可能出现糟糕的结果(>100个基点),这需要增加对非中间派候选人在2027年总统选举第二轮投票中获胜的信心。
法国股市的估值和仓位也反映了谨慎,但推动OAT-Bunds利差持续收紧的财政纪律是投资者重建对法国敞口而不是仅仅交易短期反弹的关键条件。与此同时,财政风险正在转化为盈利风险,因为IBES共识假设2027财年企业税收将有所减免,但我们认为这不太可能。临时附加税的延期可能会使2027年法国的每股收益增长下降约8个百分点,至4.4%,从12.2%下降至12.2%。
我们推出了一个新的法国国内风险篮子(BCERFRSK),旨在通过最容易受到影响的公司捕捉法国利差和国内增长风险带来的股票影响。在行业层面,银行和建筑材料是最敏感的。
我们继续看好德国而不是法国。尽管去年选举和刺激措施带来的炒作已经消退,但我们看到了更多经济绿色 shoots 出现,PMI/IFO 数据显示活动势头有所改善。然而,投资者仍然不愿投资德国的复苏故事,尤其是在制造业空间,我们的德国复苏篮子(BCERGERE)仍然落后于不断改善的基本面。相比之下,法国国内股票仍然是主权、财政和政治风险在周期中的更清晰的体现。