猜你想问
这份研报的核心内容是什么?
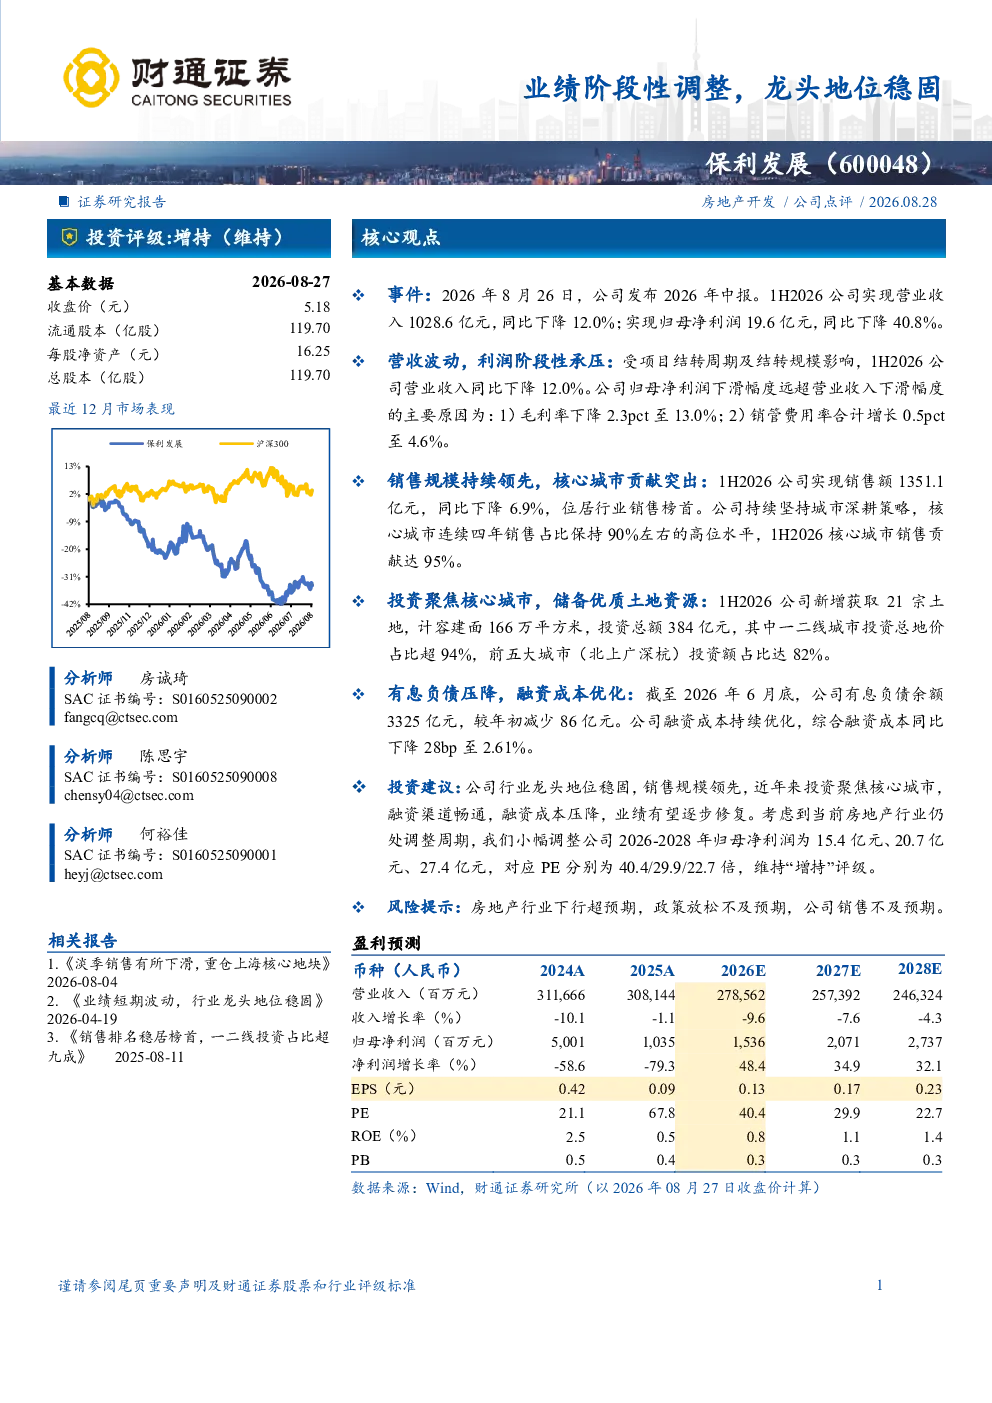
这份研报分析了保利发展2026年上半年的业绩情况。公司营收同比下降12.0%至1028.6亿元,归母净利润同比下降40.8%至19.6亿元,主要原因是毛利率下降2.3个百分点至13.0%,销管费用率合计增长0.5个百分点至4.6%。尽管如此,公司销售规模依然领先,1H2026销售额1351.1亿元,位居行业榜首,核心城市销售贡献达95%。公司还聚焦核心城市进行投资,1H2026新增获取21宗土地,计容建面166万平方米,投资总额384亿元,一二线城市投资占比超94%。此外,公司有息负债压降,融资成本优化,截至2026年6月底有息负债余额3325亿元,较年初减少86亿元,综合融资成本同比下降28个基点至2.61%。
当前房地产行业的发展趋势如何?
当前房地产行业面临一定的挑战,但整体发展趋势仍需关注政策导向和市场表现。从这份研报来看,保利发展作为行业龙头,依然保持了较强的销售规模和核心城市投资布局,一二线城市投资占比超94%,显示出对市场趋势的把握。行业整体来看,核心城市的房地产市场相对稳健,而部分非核心城市可能面临更大的下行压力。未来政策放松程度将直接影响市场复苏速度,行业洗牌和整合可能会加剧,头部企业的优势将更加明显。
研报主要分析了哪些方向?
这份研报主要分析了保利发展的业绩表现、市场地位、投资策略和财务状况。在业绩方面,报告详细解读了营收、净利润的变动情况及原因,特别是在毛利率和费用率方面的变化。市场地位方面,报告强调了保利发展在销售规模上的行业领先地位,以及核心城市销售的高贡献率。投资策略方面,报告突出了公司聚焦核心城市、一二线城市的土地获取和投资布局。财务状况方面,报告关注了有息负债的压降和融资成本的优化,这些都是评估企业健康的重要指标。
当前市场对房地产行业的判断是什么?
当前市场对房地产行业的判断呈现分化态势,一方面,受宏观经济环境和政策调控影响,部分房企面临较大的经营压力,市场预期有所下调。另一方面,核心城市的房地产市场依然保持一定的韧性,购房者对品牌房企和优质地段的需求依然存在。从这份研报来看,保利发展等头部企业凭借其稳健的经营策略和较强的财务实力,能够在市场波动中保持相对稳定的地位。但整体而言,行业仍需经历调整期,市场信心恢复需要时间。
研报提到了哪些风险提示?
这份研报提示了几个主要风险:首先,房地产行业下行超预期可能影响企业的销售和盈利能力;其次,政策放松不及预期可能导致市场复苏缓慢,增加房企的资金链压力;最后,公司自身销售不及预期也是一个风险因素。这些风险提示提醒投资者关注行业整体趋势和企业自身的经营状况,特别是政策变化和市场预期对房地产行业的影响,以及企业在销售和投资方面的执行能力。