猜你想问
这份研报主要分析了来福谐波2026年上半年的哪些业绩表现?
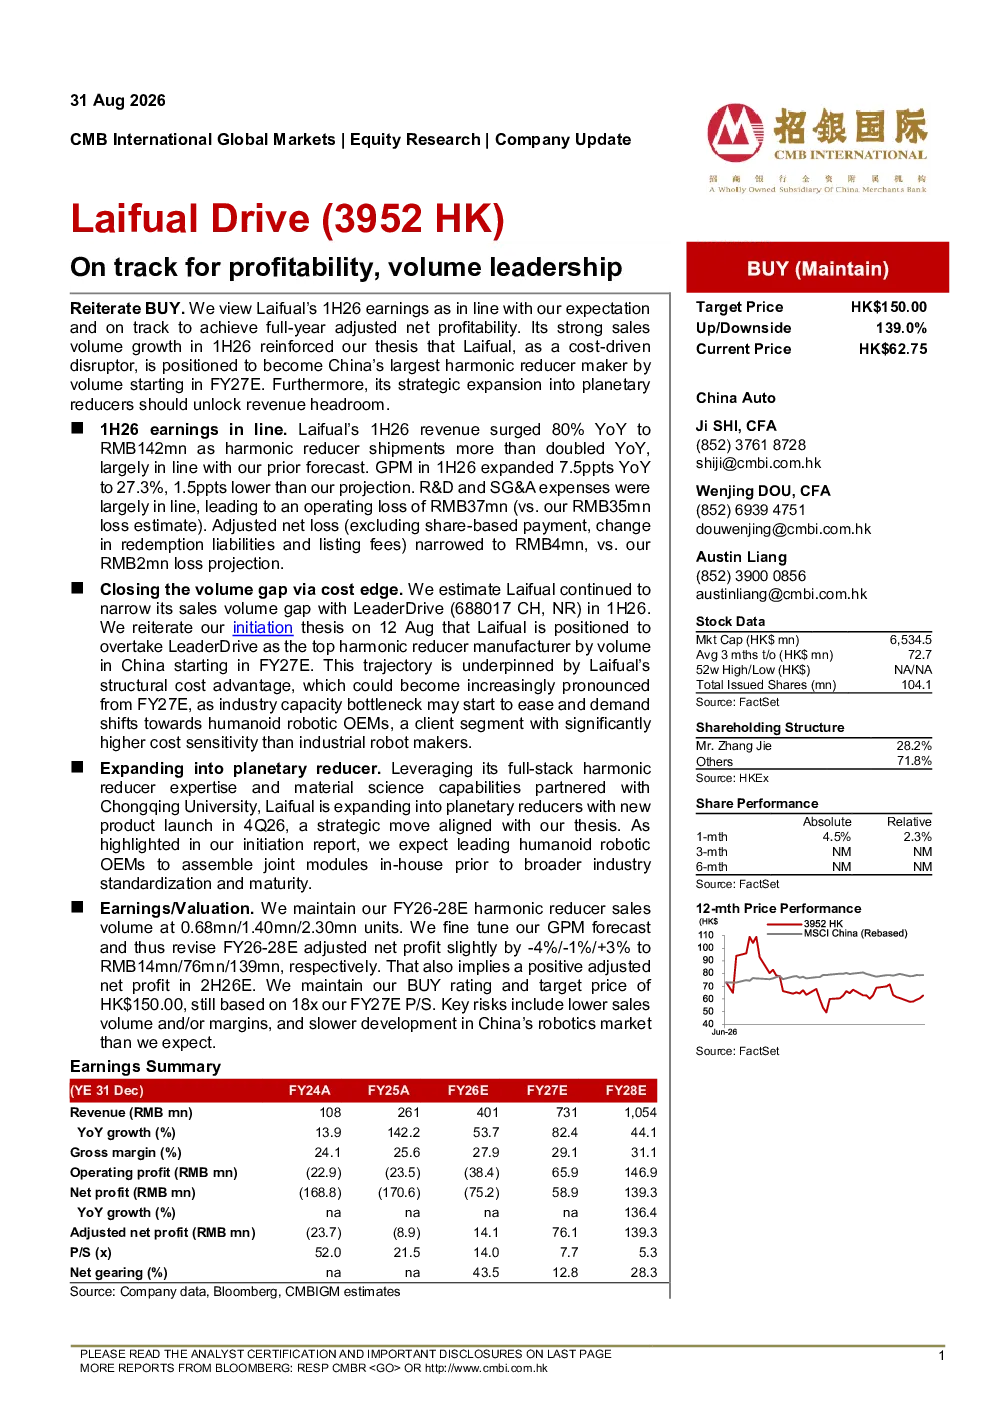
研报显示,来福谐波2026年上半年收入同比增长80%至1.42亿元人民币,谐波减速器出货量同比增长超过一倍。公司按计划实现全年调整后净利润目标,毛利率提升7.5个百分点至27.3%。尽管经营亏损3700万元人民币,调整后净亏损收窄至400万元人民币,但仍略低于预期。
谐波减速器行业未来发展趋势如何?
谐波减速器行业正面临产能瓶颈可能缓解和需求转向成本敏感度更高的类人机器人OEM客户的双重影响。来福谐波凭借其结构性成本优势,预计将在2027财年成为中国销量最大的谐波减速器制造商。随着行业标准化和成熟,领先类人机器人OEM客户可能自行组装联合模块,这将进一步推动行业竞争格局变化。
研报重点分析了来福谐波的哪些战略举措?
研报重点分析了来福谐波的全栈谐波减速器专业知识与重庆大学的材料科学合作,于2026年第四季度推出新产品进军行星减速器领域。这一战略举措符合投资逻辑,展现了公司多元化发展的决心,有望进一步巩固其在行业内的竞争优势。
当前谐波减速器市场的现状如何?
当前谐波减速器市场,来福谐波通过成本优势缩小了与LeaderDrive的销量差距,预计在2026年上半年继续缩小。公司重申其初始投资逻辑,即2027财年成为中国销量最大的谐波减速器制造商。行业整体呈现高增长态势,但竞争日趋激烈,主要厂商正通过技术创新和成本控制提升市场占有率。
研报提示了哪些主要风险?
研报提示的主要风险包括销量和/或毛利率下降,以及中国机器人市场发展速度低于预期。虽然公司目前经营亏损收窄,但市场波动和行业竞争可能影响其盈利能力。此外,行业产能瓶颈的缓解和需求变化也可能带来不确定性,投资者需密切关注市场动态和公司战略调整。
你可能感兴趣
年报点评报告:单季实现盈利 市场份额有望持续扩大
申港证券2023-03-01
英伟达公司投资者关系会议:仍领先竞争对手一代,维拉·鲁宾按计划推进
美银证券2025-12-11
领先的度假村业务,有望实现盈利
兴证国际2019-01-16
压力下实现高质量盈利,宏微观领先优势稳固
国金证券2021-10-29
中报点评14丨龙光集团:盈利能力持续领先,实现跨周期高质量增长
房地产克而瑞2020-08-31
正极龙头强化领先优势,业绩盈利实现高增
建筑建材国盛证券2021-08-23
产能领先竞争策略下,有望实现成长与盈利的双丰收
轻工制造安信证券2022-10-12
盈利能力提升按计划进行
招银国际2026-03-17
1H25前瞻:预期盈利转机按计划进行
招银国际2025-07-28
季报点评:CPU与DCU产品性能及生态国内领先,持续提升市场份额
中原证券2025-04-22