猜你想问
这份研报的核心内容是什么?
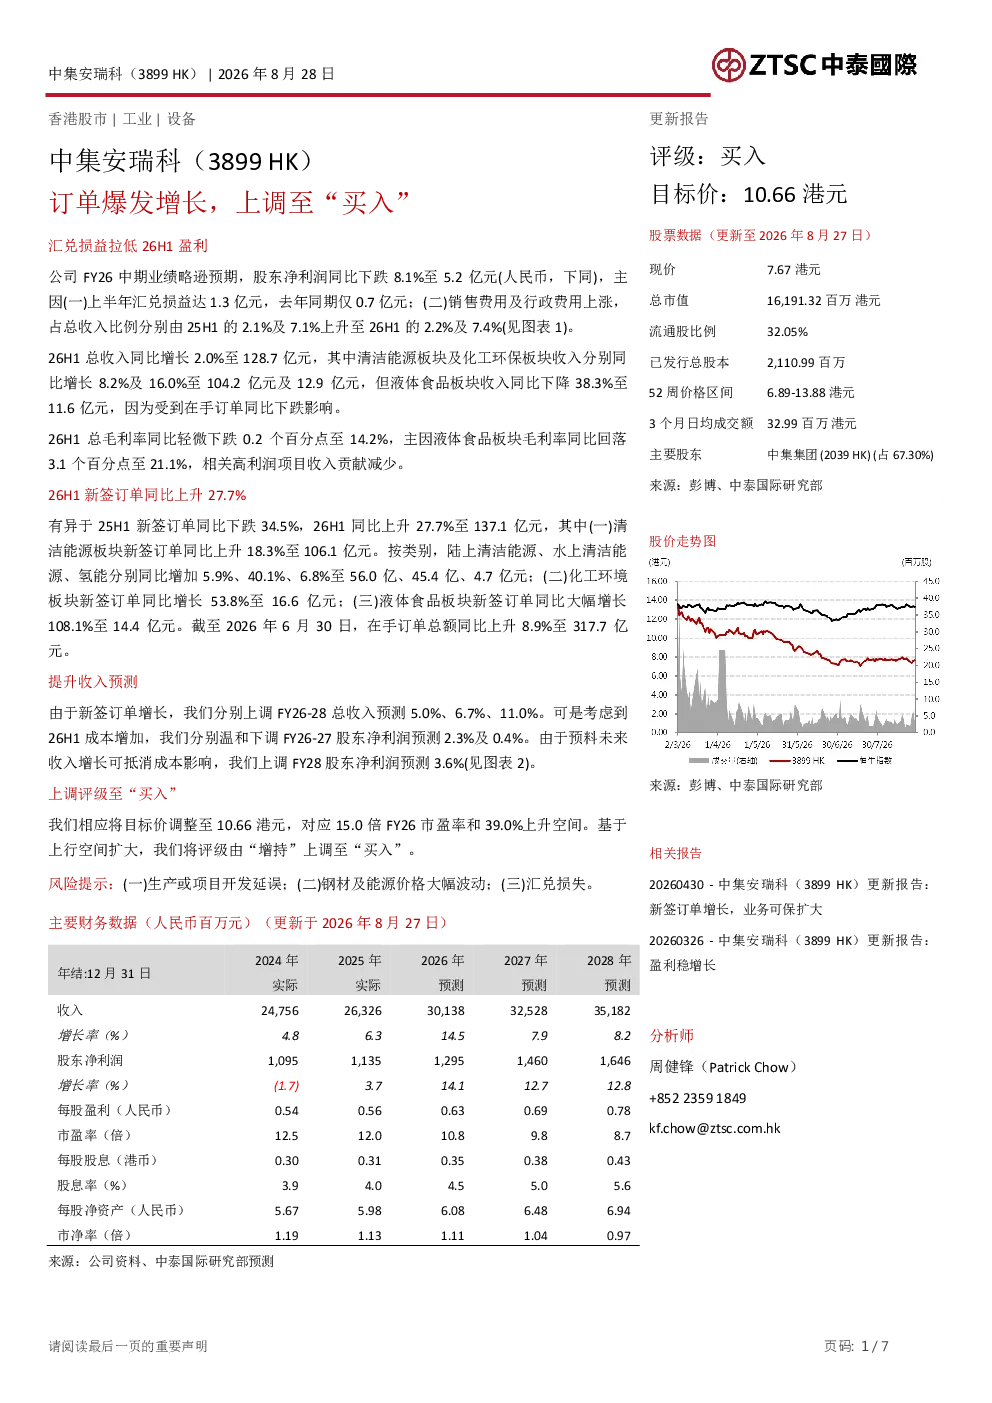
该研报指出中集安瑞科FY26中期业绩略逊预期,股东净利润同比下跌8.1%至5.2亿元,主要受汇兑损益及销售、行政费用上涨影响。总收入同比增长2.0%至128.7亿元,清洁能源和化工环保板块增长,但液体食品板块收入下降。新签订单同比上升27.7%至137.1亿元,各板块均显著增长,在手订单同比上升8.9%至317.7亿元。报告上调FY26-28总收入预测,但温和下调FY26-27净利润预测,上调FY28净利润预测。基于新签订单增长和上行空间扩大,将评级上调至“买入”,目标价10.66港元。
清洁能源和化工环保板块的发展趋势如何?
研报显示,中集安瑞科的清洁能源板块收入同比增长8.2%至104.2亿元,新签订单增长18.3%至106.1亿元,显示出强劲的增长势头。化工环保板块收入同比增长16.0%至12.9亿元,新签订单增长53.8%至16.6亿元,增长尤为显著。这些数据表明,清洁能源和化工环保是中集安瑞科未来发展的重点赛道,具有较大的增长潜力。
研报主要分析了哪些方向?
研报主要分析了中集安瑞科FY26中期业绩表现,特别是股东净利润、总收入、各板块收入增长情况,以及新签订单和在手订单的变化。报告还分析了汇兑损益对净利润的影响,以及销售、行政费用上涨的原因。此外,报告还上调了FY26-28总收入预测,并温和下调了FY26-27净利润预测,上调了FY28净利润预测。这些分析表明,中集安瑞科在面临挑战的同时,也具备较大的增长潜力。
当前市场对中集安瑞科的整体判断是什么?
当前市场对中集安瑞科的整体判断是积极向上的。报告指出,中集安瑞科新签订单同比增长27.7%至137.1亿元,在手订单同比上升8.9%至317.7亿元,显示出公司较强的市场竞争力。此外,报告上调了FY26-28总收入预测,并上调了FY28净利润预测,表明市场对中集安瑞科的未来发展充满信心。尽管报告也指出汇兑损益是主要风险之一,但整体市场判断仍然是积极的。
研报提示了哪些风险?
研报提示的主要风险是汇兑损益。报告指出,中集安瑞科股东净利润同比下跌8.1%的主要原因是汇兑损益(1.3亿元)。此外,报告还提到销售、行政费用上涨也是影响净利润的重要因素。这些风险因素表明,中集安瑞科在面临增长潜力的同时,也需要关注汇率波动和成本控制等问题。