猜你想问
五谷磨房2026年半年报核心内容是什么?
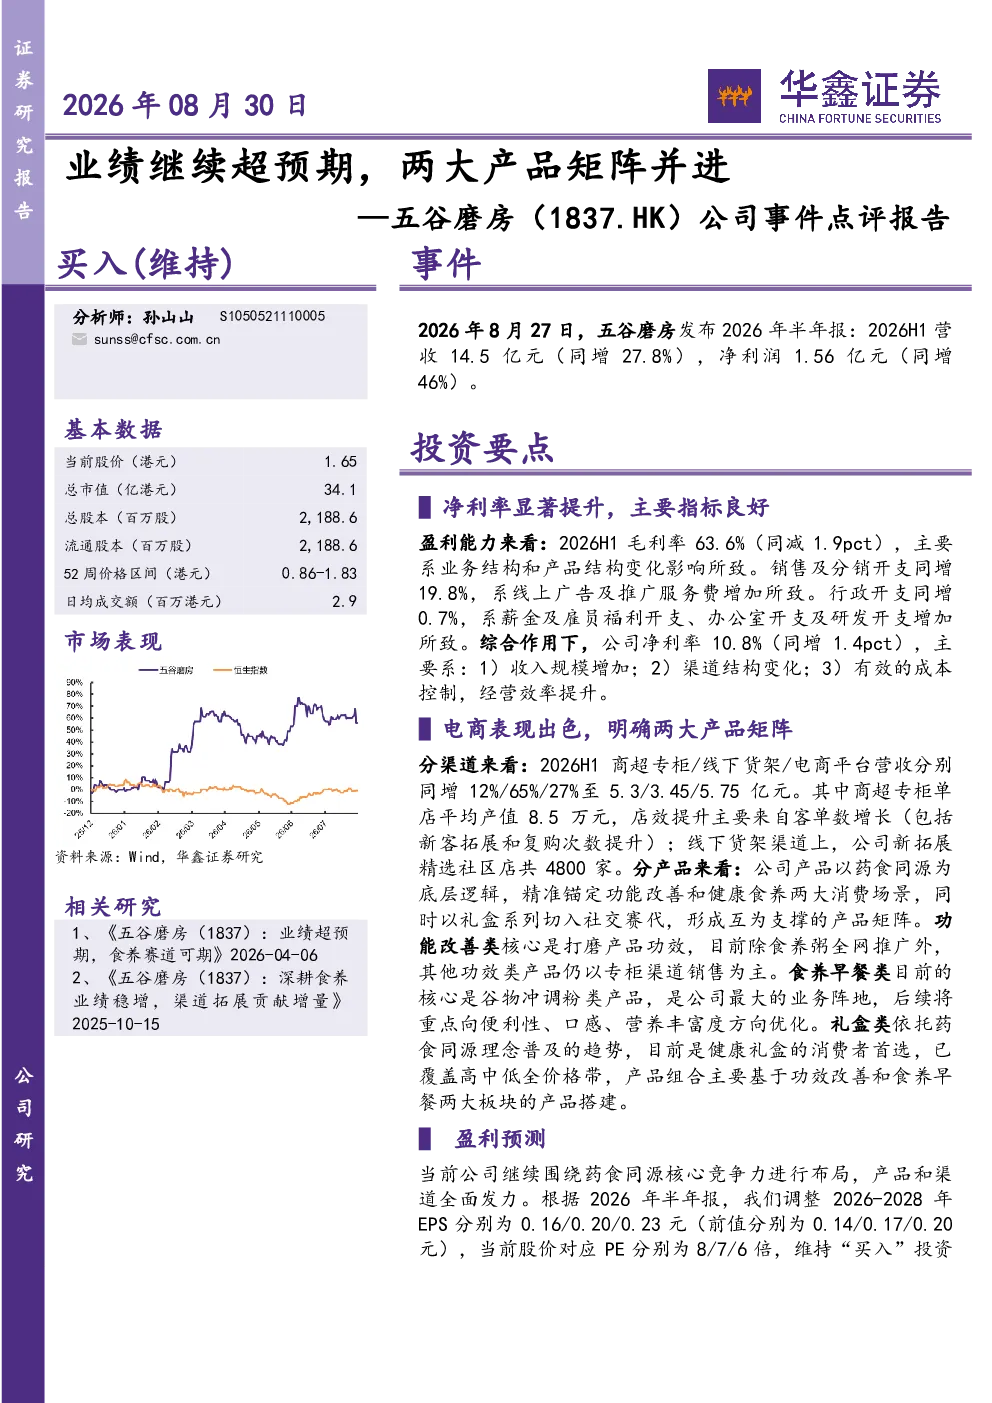
五谷磨房发布2026年半年报,业绩超预期。报告显示公司2026年上半年净利率达10.8%,主要得益于收入规模增加、渠道结构变化及有效的成本控制。电商渠道营收增长显著,达5.75亿元,同比增长27%。公司产品以药食同源为底层逻辑,形成功能改善、食养早餐和礼盒三大板块,互为支撑。
药食同源赛道发展趋势如何?
药食同源赛道近年来发展迅速,政策支持力度加大,消费者健康意识提升推动市场增长。功能改善类产品以专柜渠道为主,食养早餐类以谷物冲调粉为主,礼盒类覆盖高中低全价格带,满足不同消费需求。行业竞争加剧,但头部企业通过产品创新和渠道优化保持竞争优势。
五谷磨房报告重点分析了哪些方面?
报告重点分析了五谷磨房两大产品矩阵的表现及增长潜力。功能改善类产品以专柜渠道为主,食养早餐类以谷物冲调粉为主,礼盒类覆盖高中低全价格带。电商渠道增长显著,店效提升主要来自客单数增长。公司通过产品创新和渠道优化,实现收入规模增加和净利率提升。
当前五谷磨房市场现状如何?
五谷磨房市场现状呈现多渠道增长态势,电商渠道表现突出,营收同比增长27%,达5.75亿元。线下渠道稳健增长,商超专柜/线下货架营收分别同增12%/65%。公司产品矩阵完善,覆盖功能改善、食养早餐和礼盒三大板块,满足不同消费需求。市场竞争激烈,但公司通过产品创新和渠道优化保持竞争优势。
五谷磨房研报有哪些风险提示?
五谷磨房研报提示的主要风险包括:宏观经济下行可能影响消费需求;行业竞争加剧可能压缩利润空间;食品安全问题可能影响品牌形象;商超专柜拓展不及预期可能影响线下渠道增长;电商增长不及预期可能影响线上渠道表现。公司需关注这些风险,加强风险管理。
你可能感兴趣
公司事件点评报告:业绩环比改善,不断丰富产品矩阵体系
电子设备华鑫证券2024-09-23
2023年报点评:业绩符合预期,产品矩阵化和渠道多元化并进
东吴证券2024-03-28
公司事件点评报告:业绩短期承压,产品矩阵持续完善
华鑫证券2023-08-19
公司事件点评报告:上半年业绩稳步增长,产品矩阵持续创新
电子设备华鑫证券2024-09-09
公司事件点评报告:25Q3业绩超预期,人形机器人、液冷传感器产品进展顺利
华鑫证券2025-11-24
公司事件点评报告:业绩超预期,车规与隔离产品迅速推进
电子设备华鑫证券2022-08-21
公司2018年业绩快报点评:业绩快报基本符合预期,产品矩阵有望继续完善
交通运输新时代证券2019-02-26
公司事件点评报告:业绩超预期,产品渠道加速放量
食品饮料华鑫证券2023-08-18
公司事件点评报告:Q2业绩超预期,产品策略成效可期
食品饮料华鑫证券2023-07-05
公司事件点评报告:业绩略超预期,环比继续加速
华鑫证券2023-08-03