猜你想问
这份研报的核心内容是什么?
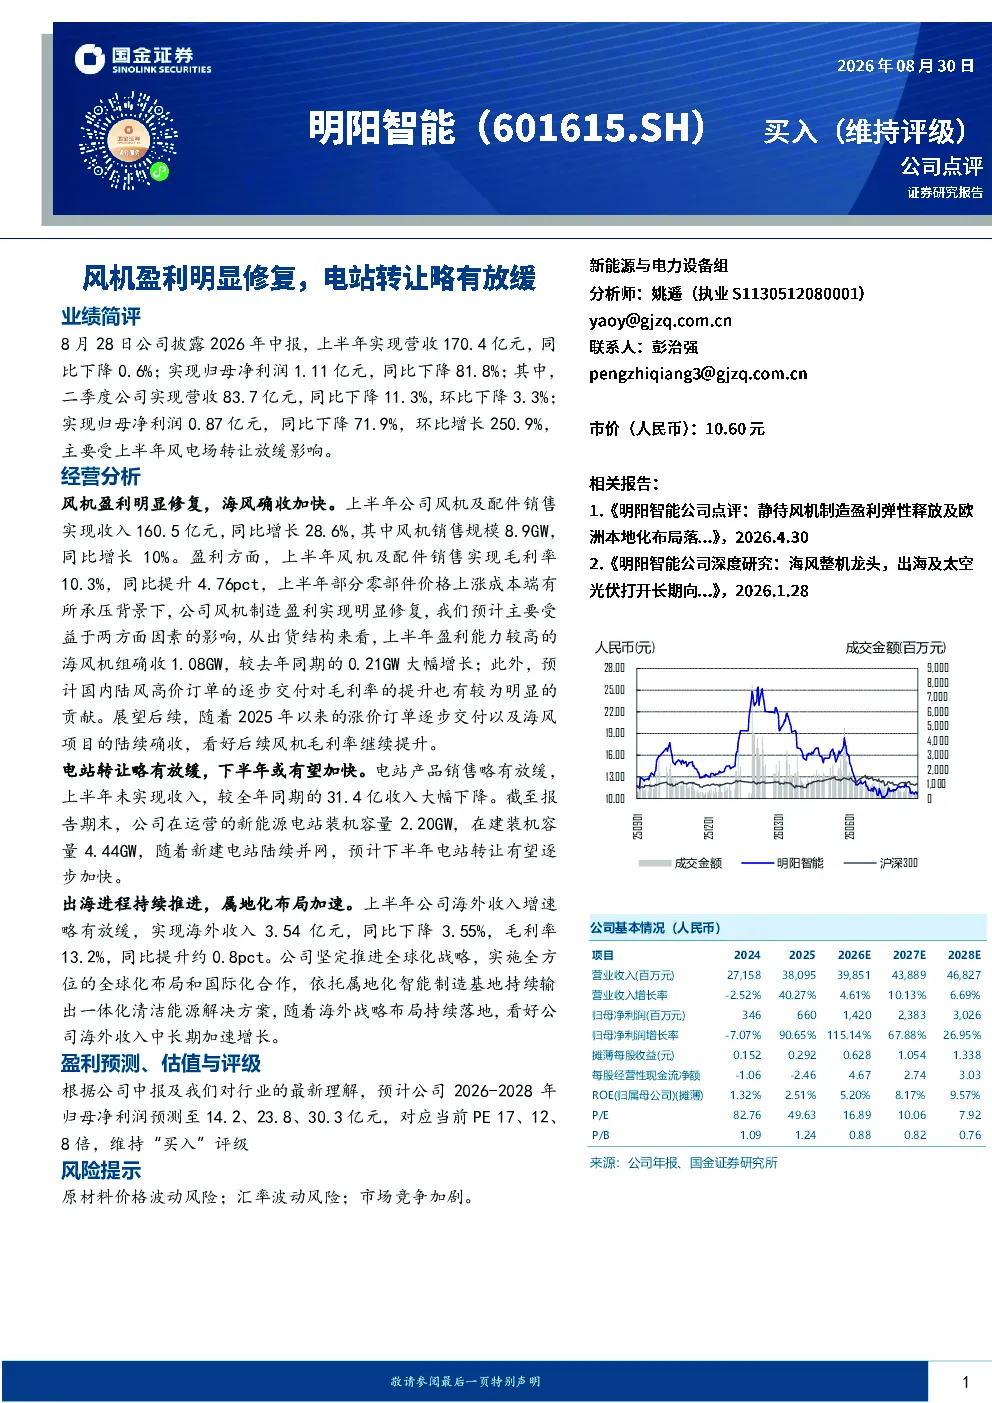
本报告分析明阳智能2026年中报,显示上半年营收170.4亿元,同比下降0.6%;归母净利润1.11亿元,同比下降81.8%。主要受上半年风电场转让放缓影响。报告指出风机盈利修复,海风机组确收1.08GW,同比增长414%;国内陆风高价订单逐步交付贡献毛利率提升至10.3%。电站产品上半年未实现收入,但预计下半年转让将加快。海外收入3.54亿元,同比下降3.55%,但毛利率提升至13.2%。
风电行业未来发展趋势如何?
风电行业未来发展趋势显示,海上风电发展迅速,确收能力显著提升,国内陆风市场高价订单逐步交付推动行业盈利修复。同时,企业出海进程持续推进,属地化布局加速,依托智能制造基地输出一体化清洁能源解决方案,中长期海外收入增长可期。但行业仍面临原材料价格波动、汇率波动及市场竞争加剧等风险因素。
报告中重点分析了哪些方面?
报告重点分析了明阳智能风机及配件销售收入160.5亿元,同比增长28.6%,其中风机销售规模8.9GW,同比增长10%。毛利率提升至10.3%,同比提升4.76pct。盈利修复主要得益于海风机组确收加快及国内陆风高价订单交付。此外,报告关注电站转让放缓情况,预计下半年将逐步加快,并分析了公司出海进程及属地化布局加速的推进情况。
当前风电市场现状如何判断?
当前风电市场现状显示,海上风电确收能力显著提升,成为行业增长的重要驱动力。国内陆风市场通过高价订单逐步交付实现盈利修复,但电站转让业务受上半年放缓影响,收入大幅下降。企业出海进程持续推进,属地化布局加速,海外收入虽同比下降但毛利率提升,中长期增长潜力较大。市场竞争加剧及原材料价格波动是行业面临的主要挑战。
研报中提示了哪些风险?
研报提示的主要风险包括原材料价格波动风险,风电行业上游依赖钢材、铜等大宗原材料,价格波动可能影响企业成本控制;汇率波动风险,公司海外业务占比提升,汇率变动可能影响财务表现;市场竞争加剧,风电行业参与者众多,市场竞争加剧可能压缩企业利润空间。此外,政策变化也可能对行业发展带来不确定性。