猜你想问
这份报告的核心内容是什么?
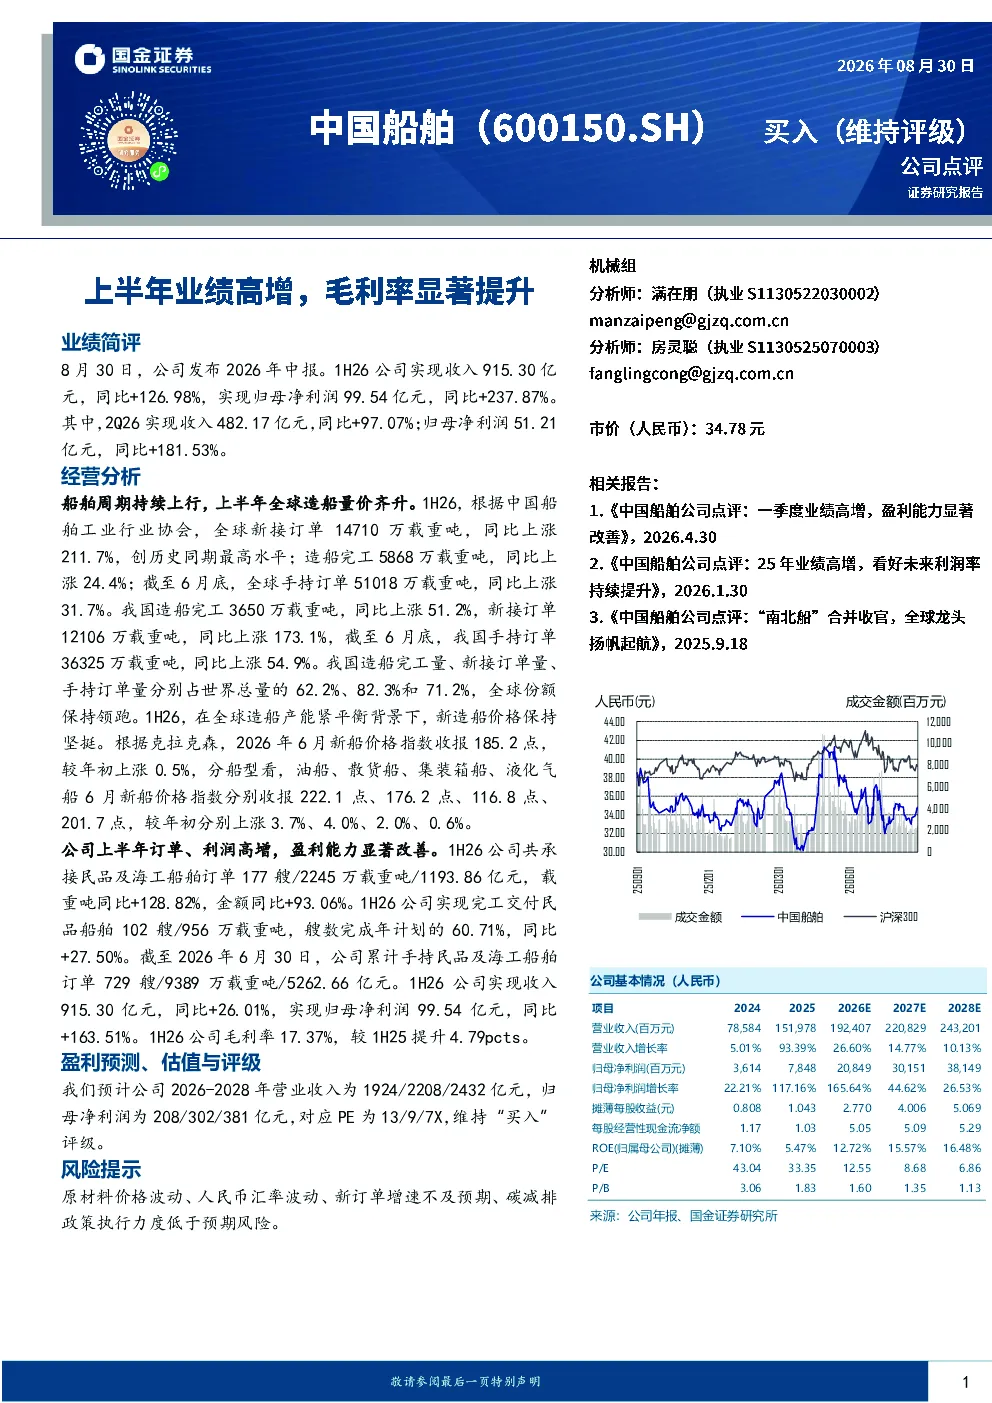
报告显示,公司2026年上半年实现收入915.30亿元,同比增长126.98%,归母净利润99.54亿元,同比增长237.87%。二季度收入482.17亿元,同比增长97.07%;归母净利润51.21亿元,同比增长181.53%。公司承接民品及海工船舶订单177艘/2245万载重吨/1193.86亿元,载重吨同比+128.82%,金额同比+93.06%。毛利率提升4.79个百分点至17.37%。
交运设备行业的发展趋势如何?
船舶周期持续上行,上半年全球造船量价齐升。全球新接订单14710万载重吨,同比增长211.7%,创历史同期最高水平。我国造船完工量、新接订单量、手持订单量分别占世界总量的62.2%、82.3%和71.2%,全球份额保持领跑。新船价格指数较年初上涨,行业景气度较高。
报告重点分析了哪些方向?
报告重点分析了公司上半年业绩表现,包括收入、净利润、订单承接及交付情况。同时,详细分析了公司毛利率提升的原因,以及手持订单的规模和结构。此外,报告还评估了公司未来三年的盈利预测和估值水平。
当前市场对交运设备行业的现状如何?
当前市场对交运设备行业持积极态度,主要基于全球造船量价齐升的行业背景。我国造船业在全球市场份额保持领先,新船价格指数上涨进一步印证了行业景气度。投资者关注公司订单承接和交付能力,以及未来业绩增长潜力。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、人民币汇率波动、新订单增速不及预期、碳减排政策执行力度低于预期等。这些风险可能对公司业绩产生不利影响,需密切关注。
你可能感兴趣
公司点评:上半年业绩高增,毛利率稳步提升
国金证券2025-08-29
2025年半年报点评:800G加速放量驱动业绩高增,毛利率提升显著
信息技术民生证券2025-08-30
毛利率显著提升,Q4业绩维持高增
信达证券2023-03-23
一季度业绩高增,毛利率提升显著
交运设备国金证券2024-04-29
单季度业绩连续高增,毛利率显著提升
信息技术中泰证券2024-04-22
26半年报点评SaaS加速兑现、毛利率显著提升,业绩稳健高增
中泰证券2026-08-25
前三季度销售高增,毛利率较上半年小幅提升
房地产国盛证券2021-10-20
公司动态点评:上半年业绩高速增长,毛利率显著提升
机械设备长城证券2020-08-25
上半年业绩增长亮眼,毛利率水平显著提升
文化传媒华西证券2021-09-01
半年报点评:游艺设备销售收入高增,动漫IP衍生品业务毛利率显著提升
文化传媒国盛证券2024-08-29