猜你想问
三只松鼠2026年半年报核心内容有哪些?
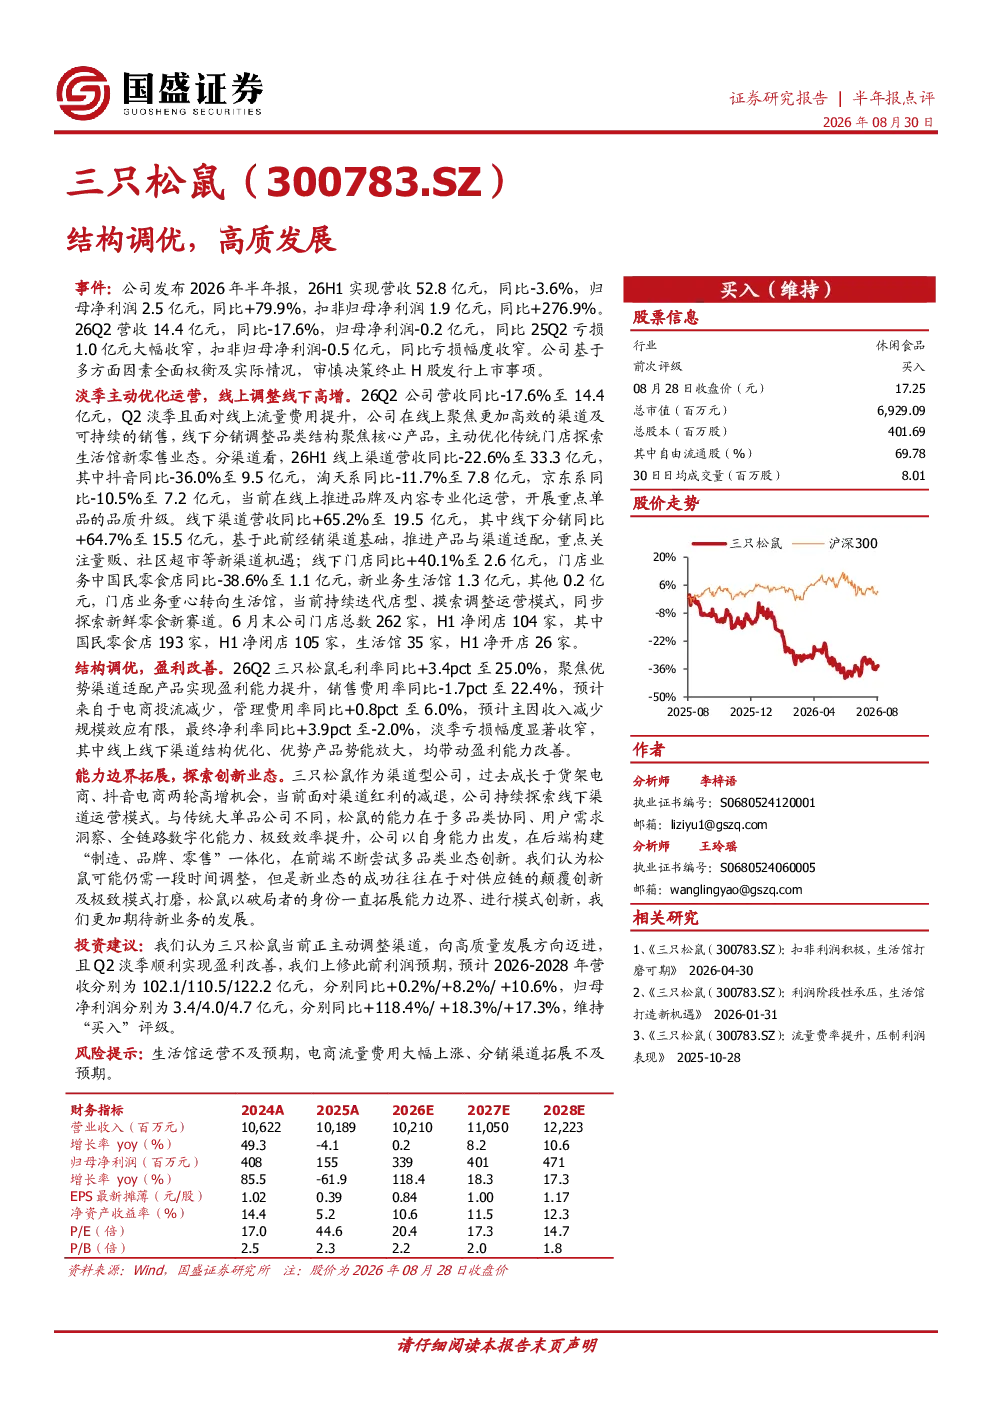
三只松鼠2026年半年报显示,公司主动进行结构调优,实现高质量发展。26H1营收52.8亿元,同比-3.6%,归母净利润2.5亿元,同比+79.9%,扣非归母净利润1.9亿元,同比+276.9%。26Q2营收14.4亿元,同比-17.6%,归母净利润-0.2亿元,同比大幅收窄此前亏损。公司终止H股发行上市事项。
食品饮料行业2026年发展趋势如何?
食品饮料行业2026年发展趋势显示,企业普遍进行结构调优以实现高质量发展。线上渠道需聚焦高效渠道及可持续销售,线下渠道则需调整品类结构聚焦核心产品,探索新零售业态。供应链创新与模式打磨成为行业破局关键,多品类业态创新值得期待。
研报对三只松鼠的业务调整方向有何重点分析?
研报重点分析了三只松鼠的业务调整方向,显示公司在26Q2营收同比-17.6%至14.4亿元,淡季主动优化运营。线上聚焦高效渠道及可持续销售,线下调整品类结构聚焦核心产品,探索生活馆新零售业态。分渠道看,26H1线上渠道营收同比-22.6%至33.3亿元,线下渠道营收同比+65.2%至19.5亿元。门店业务重心转向生活馆,6月末门店总数262家,H1净闭店104家,净开店26家。
当前食品饮料市场现状如何判断?
当前食品饮料市场现状显示,企业普遍面临营收波动但盈利能力改善。以三只松鼠为例,26Q2毛利率同比+3.4pct至25.0%,销售费用率同比-1.7pct至22.4%,管理费用率同比+0.8pct至6.0%,净利率同比+3.9pct至-2.0%,淡季亏损幅度显著收窄。线上渠道需应对流量费用上涨,线下渠道需加速生活馆模式验证。
研报提示的主要风险有哪些?
研报提示的主要风险包括:生活馆运营不及预期,可能导致线下渠道扩张效果不及预期;电商流量费用大幅上涨,可能侵蚀线上渠道利润空间;分销渠道拓展不及预期,可能影响产品覆盖范围与市场渗透率。这些风险需关注,但需结合企业具体执行能力综合判断。
你可能感兴趣
财报点评:Q2线上受舆情影响业绩承压,Q3策略调优预计重回高质增长
金融东方财富2025-08-20
建筑行业周报:中沙伊协议催化“一带一路”主题投资、“一利五率”促高质发展,重点推荐低估值绩优央国企
建筑建材中泰证券2023-03-13
2024年三季报点评:零售业务调优结构,存款成本持续改善
金融东兴证券2024-10-21
2024年一季报点评:资产调优结构,对公做精
金融华创证券2024-04-23
广告主结构优化叠加点位调优,静待下半年疫后业绩修复
文化传媒华安证券2022-08-18
地产行业2025年中报分析:利润率改善拐点或现曙光,调结构优土储成主流
房地产国联民生证券2025-09-18
2025Q1业绩点评:国内门店结构调优,海外直营淡季&开店费用前置拖累利润率
东吴证券2025-05-26
快递行业12月数据点评:12月行业增速放缓,品牌增速分化显现;顺丰增速放缓,关注公司增益计划调优结构
交通运输华创证券2026-01-20
Q3业绩短期承压,关注公司增益计划调优结构-2025三季报点评
华创证券2025-11-02
调结构、优土储、提效率
兴证国际2019-03-31