猜你想问
这份研报的核心内容是什么?
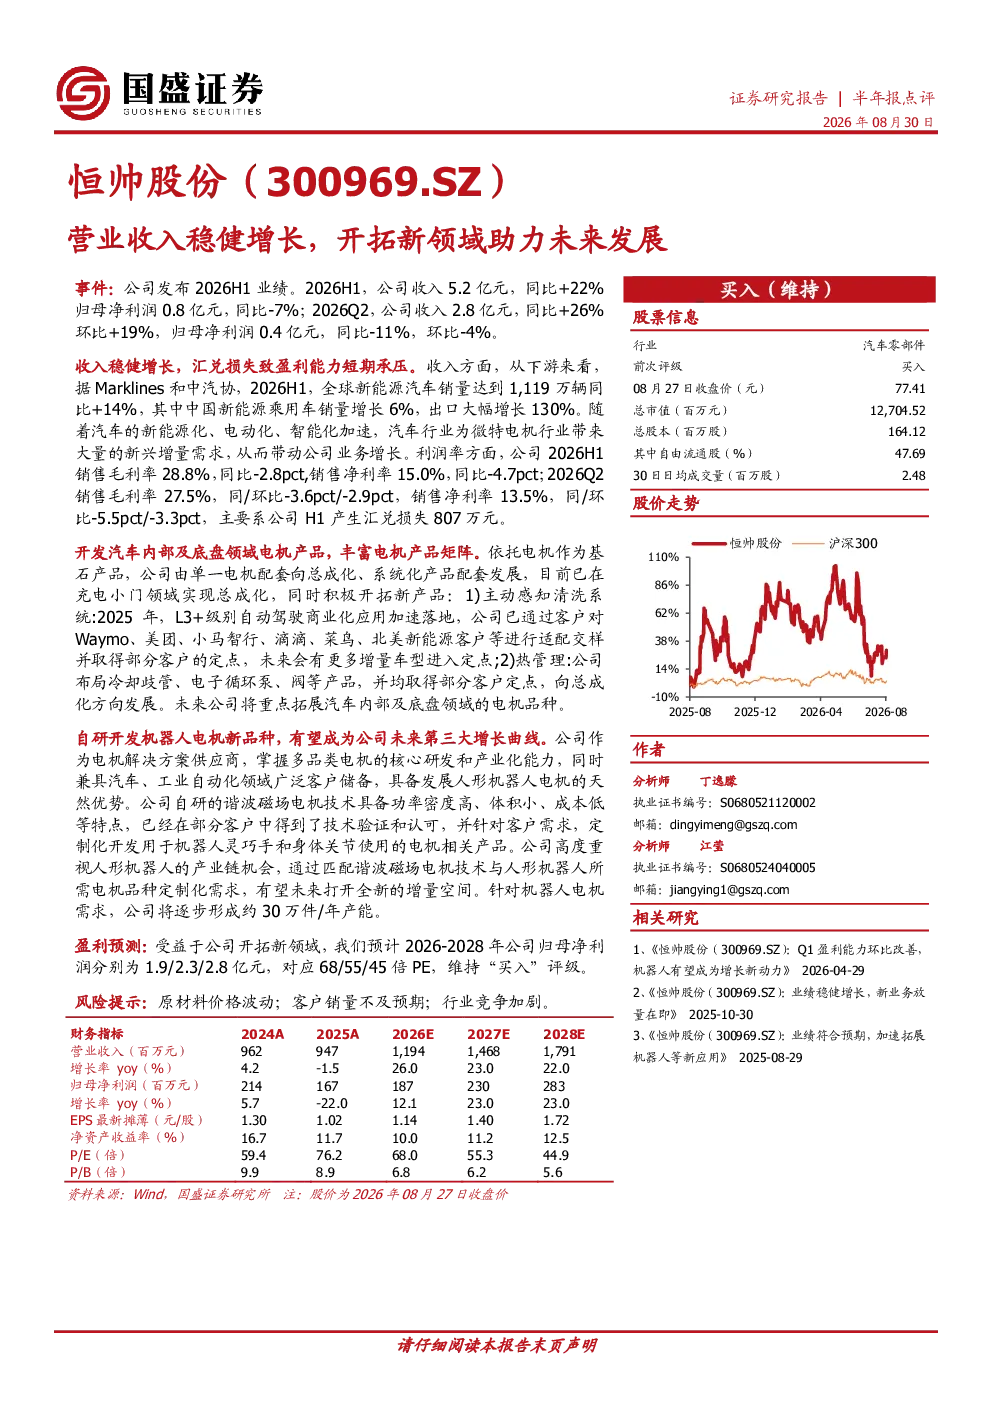
本报告分析300969恒帅股份2026H1及Q2业绩,显示营业收入分别同比增长22%和26%,但归母净利润同比减少7%和11%。收入增长主要来自汽车行业新能源化、电动化、智能化趋势带来的微特电机增量需求。公司通过拓展充电小门总成、主动感知清洗系统、热管理系统等新领域,并自研机器人电机技术,计划形成约30万件/年产能,有望成为第三大增长曲线。报告维持“买入”评级,预计2026-2028年归母净利润分别为1.9/2.3/2.8亿元。
当前微特电机行业的发展趋势如何?
微特电机行业正受益于汽车行业的新能源化、电动化、智能化趋势,带来大量新兴增量需求。公司积极拓展新领域,如充电小门总成、主动感知清洗系统、热管理系统等,并布局机器人电机市场。这些新领域拓展有助于公司分散风险,提升长期竞争力。未来,汽车内部及底盘领域的电机品种将成为公司重点拓展方向。
报告重点分析了哪些方面?
报告重点分析了公司业绩增长驱动因素,包括汽车行业趋势带来的增量需求以及公司自身产品开发和新领域拓展。报告详细介绍了公司在充电小门、主动感知清洗系统、热管理系统等领域的进展,以及自研机器人电机技术的特点和应用情况。此外,报告还预测了公司未来几年的盈利情况,并维持“买入”评级。
当前市场对微特电机的现状如何判断?
当前市场对微特电机行业持积极态度,主要因为汽车行业的新能源化、电动化、智能化趋势为行业带来持续增长动力。公司通过积极拓展新领域,如充电小门总成、主动感知清洗系统、热管理系统等,以及自研机器人电机技术,展现了较强的市场竞争力。这些举措有助于公司在行业增长中占据有利地位。
研报提到了哪些风险提示?
报告提示的风险包括原材料价格波动、客户销量不及预期、行业竞争加剧。原材料价格波动可能影响公司成本控制,客户销量不及预期可能影响业绩增长,行业竞争加剧可能压缩公司利润空间。此外,汇兑损失也对公司盈利能力造成短期压力。公司需密切关注这些风险因素,并采取相应措施应对。