猜你想问
2026半年报核心数据有哪些?
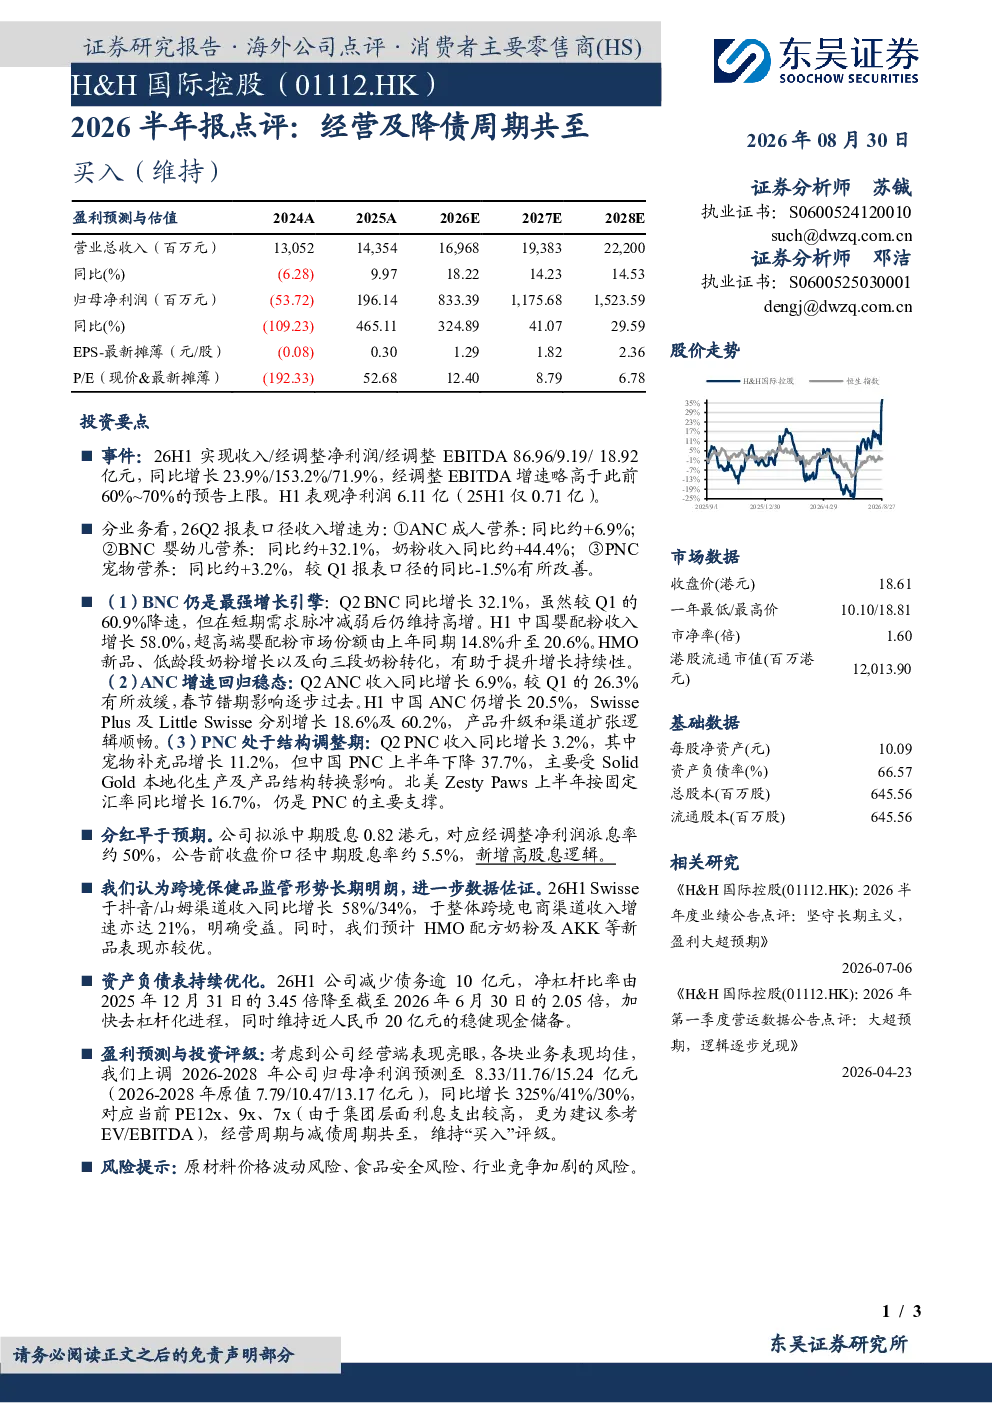
2026年半年报显示公司经营及降债周期共至。26H1实现收入86.96亿元,同比增长23.9%;经调整净利润9.19亿元,同比增长153.2%;经调整EBITDA 18.92亿元,同比增长71.9%。表观净利润6.11亿元,较25H1的0.71亿元大幅增长。分业务看,26Q2ANC成人营养同比+6.9%,BNC婴幼儿营养同比+32.1%,其中奶粉收入同比+44.4%,PNC宠物营养同比+3.2%。BNC是中国婴配粉收入增长58.0%的主要引擎,超高端婴配粉市场份额升至20.6%。
报告对行业发展趋势有何分析?
报告显示跨境保健品监管形势长期明朗,Swisse于抖音/山姆渠道收入同比增长58%/34%,跨境电商渠道整体增速达21%。HMO配方奶粉及AKK等新品表现预期较优。行业竞争加剧风险需关注,但公司通过新品迭代和渠道拓展持续保持增长动力。
报告重点分析了哪些业务方向?
报告重点分析BNC婴幼儿营养作为最强增长引擎,HMO新品、低龄段奶粉及三段奶粉转化推动增长。ANC成人营养增速回归稳态,SwissePlus及LittleSwisse分别增长18.6%及60.2%。PNC宠物营养处于结构调整期,中国PNC受SolidGold本地化生产及产品结构转换影响下降37.7%,但北美Zesty Paws同比增长16.7%仍为主要支撑。
当前市场对该公司有何判断?
报告指出公司资产负债表持续优化,26H1减少债务逾10亿元,净杠杆比率降至2.05倍,维持近20亿元稳健现金储备。分红早于预期,拟派中期股息0.82港元,派息率约50%。整体看公司经营及降债周期共至,但原材料价格波动、食品安全等风险需关注。
报告提示了哪些风险?
报告提示原材料价格波动风险,可能影响产品成本及盈利能力;食品安全风险,需持续加强品控体系;行业竞争加剧风险,国内外品牌竞争激烈。此外,PNC中国业务受本地化生产及结构转换影响较大,需关注调整效果。