猜你想问
概伦电子2026年半年度报告核心内容有哪些?
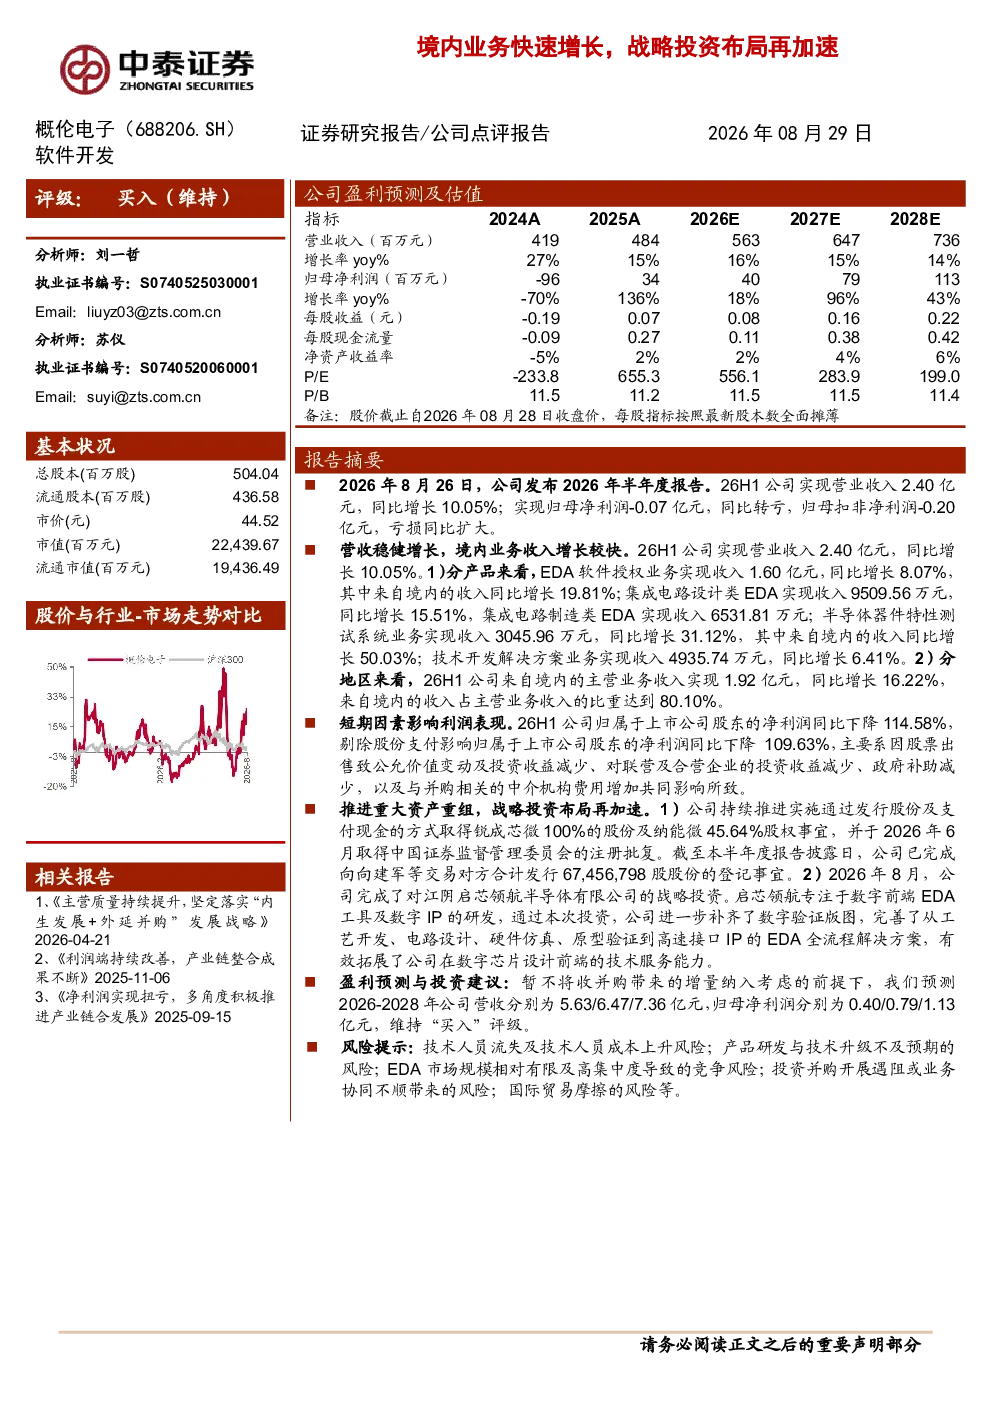
概伦电子2026年半年度报告显示,公司营收稳健增长,实现2.40亿元,同比增长10.05%,其中境内业务收入增长较快,占比达80.10%。具体来看,EDA软件授权业务收入1.60亿元,同比增长8.07%;集成电路设计类EDA收入9509.56万元,同比增长15.51%;半导体器件特性测试系统业务收入3045.96万元,同比增长31.12%;技术开发解决方案业务收入4935.74万元,同比增长6.41%。然而,公司归母净利润转亏为-0.07亿元,同比大幅下降114.58%,主要受股票出售公允价值变动、投资收益减少、政府补助减少及并购费用增加等因素影响。公司持续推进重大资产重组,完成对锐成芯微100%股份及纳能微45.64%股权的收购,并完成对江阴启芯领航半导体有限公司的战略投资,进一步补齐数字验证版图,完善EDA全流程解决方案。盈利预测方面,暂不考虑收并购增量,预计2026-2028年公司营收分别为5.63/6.47/7.36亿元,归母净利润分别为0.40/0.79/1.13亿元,维持“买入”评级。
半导体EDA赛道行业发展趋势如何?
半导体EDA赛道正经历快速发展,市场对高精度、智能化EDA工具需求持续提升。随着芯片设计复杂度增加,传统EDA工具面临升级换代,国产替代趋势明显。国内EDA企业通过技术积累和战略投资,逐步补齐全流程解决方案短板,尤其在数字验证领域取得突破。未来,AI与EDA融合、云化服务、定制化解决方案将成为行业新方向。政策支持与资本助力下,中国EDA企业有望在全球市场占据更大份额,但技术壁垒仍高,需持续投入研发以应对国际竞争。
概伦电子报告重点分析了哪些方向?
概伦电子报告重点分析了公司营收结构变化、盈利能力波动及战略投资布局。境内业务收入占比提升至80.10%,显示公司市场拓展成效显著,其中集成电路设计类EDA和半导体器件特性测试系统增长突出。报告同时揭示了净利润亏损原因,包括投资收益减少、并购费用增加等非经营性因素。此外,报告强调公司通过收购锐成芯微、纳能微及江阴启芯领航,加速完善EDA全流程产品线,为长期发展奠定基础。
当前半导体行业市场现状如何判断?
当前半导体行业市场呈现结构性分化,高端芯片需求旺盛,但整体产能过剩导致价格竞争加剧。EDA作为半导体产业链上游关键环节,受益于国产替代和芯片自主可控趋势,市场空间广阔。国内EDA企业技术差距逐步缩小,但在核心算法和生态系统构建上仍需突破。政策层面持续推动EDA产业发展,但人才短缺、研发投入大等问题制约成长。行业整体处于转型升级期,头部企业通过并购整合加速技术布局,市场竞争格局将重新洗牌。
概伦电子研报提示哪些风险?
概伦电子研报提示的主要风险包括:技术人员流失可能导致研发进度延误;产品研发若不及预期,影响市场竞争力;EDA行业竞争激烈,价格战可能压缩利润空间;重大资产并购存在协同风险,整合效果不及预期;国际贸易摩擦可能影响供应链稳定。此外,公司盈利能力波动较大,依赖投资收益和政府补助,经营性现金流尚待改善,需关注长期可持续发展能力。