猜你想问
这份研报主要分析了中银香港的哪些业绩亮点?
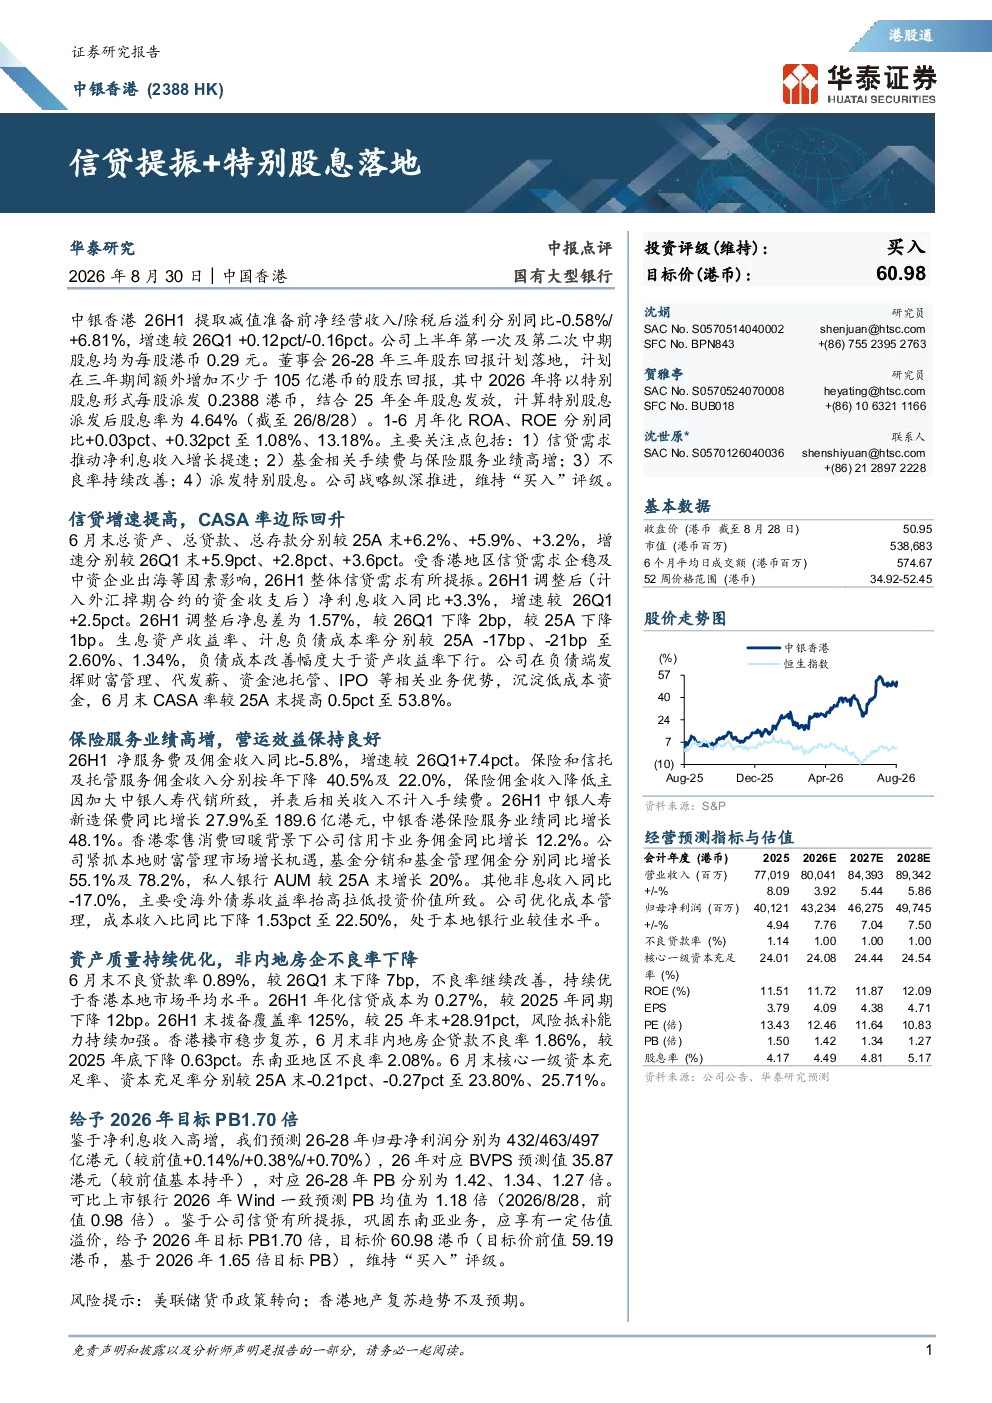
研报指出中银香港2026年中期业绩稳健,关键亮点包括:信贷需求推动净利息收入增长,调整后净利息收入同比增长3.3%;保险服务业绩高增,中银人寿新造保费同比增长27.9%,带动保险服务业绩同比增长48.1%;资产质量持续优化,不良贷款率0.89%,拨备覆盖率125%。公司上半年已派发两次中期股息,每股0.29港元,并宣布2026-2028年三年股东回报计划,计划三年内额外增加不少于105亿港元的股东回报,其中2026年将以特别股息形式每股派发0.2388港元,结合2025年全年股息,特别股息派发后股息率预计达4.64%。
报告对银行业赛道的发展趋势有何看法?
报告未明确提及银行业整体赛道的发展趋势,但通过分析中银香港的业绩,可以间接反映银行业在特定区域和业务模式下的表现。中银香港的信贷需求企稳、中资企业出海等因素推动其净利息收入增长,同时保险服务业绩高增,显示银行业在财富管理、保险等领域的业务拓展能力。此外,报告强调公司通过财富管理、代发薪等业务沉淀低成本资金,CASA率提升至53.8%,表明银行业在负债成本管理方面的重要性。不过,报告未提供更广泛的行业趋势分析。
研报重点分析了中银香港的哪些方面?
研报重点分析了中银香港的业绩表现、盈利能力、资产质量和股东回报计划。在业绩表现方面,报告指出净经营收入和除税后溢利分别同比-0.58%和+6.81%,增速较第一季度有所波动。在盈利能力方面,调整后净利息收入同比增长3.3%,但净息差有所下降。在资产质量方面,不良贷款率0.89%,拨备覆盖率125%,显示风险抵补能力持续加强。在股东回报方面,公司宣布2026-2028年三年股东回报计划,计划三年内额外增加不少于105亿港元的股东回报,其中2026年将以特别股息形式每股派发0.2388港元。
当前市场对银行业有何现状判断?
报告未直接提供市场对银行业的现状判断,但通过中银香港的业绩数据可以间接反映市场对其经营状况的认可。中银香港的业绩稳健,特别是信贷需求推动净利息收入增长,以及保险服务业绩高增,显示市场对银行业在特定业务领域的信心。此外,公司优化成本管理,成本收入比同比下降1.53个百分点至22.50%,处于本地银行业较佳水平,也表明市场对银行业运营效率的关注。然而,报告未提供更广泛的市场情绪或行业趋势分析。
研报提示了哪些风险因素?
研报提示了美联储货币政策转向和香港地产复苏趋势不及预期的风险。美联储货币政策转向可能影响香港地区的信贷需求和利率环境,进而影响银行业的盈利能力。香港地产复苏趋势不及预期可能导致相关贷款不良率上升,对银行业的资产质量造成压力。此外,报告未提及其他潜在风险,但强调公司在东南亚地区的业务巩固,可能对其长期发展提供一定支撑。