猜你想问
这份研报主要分析了什么内容?
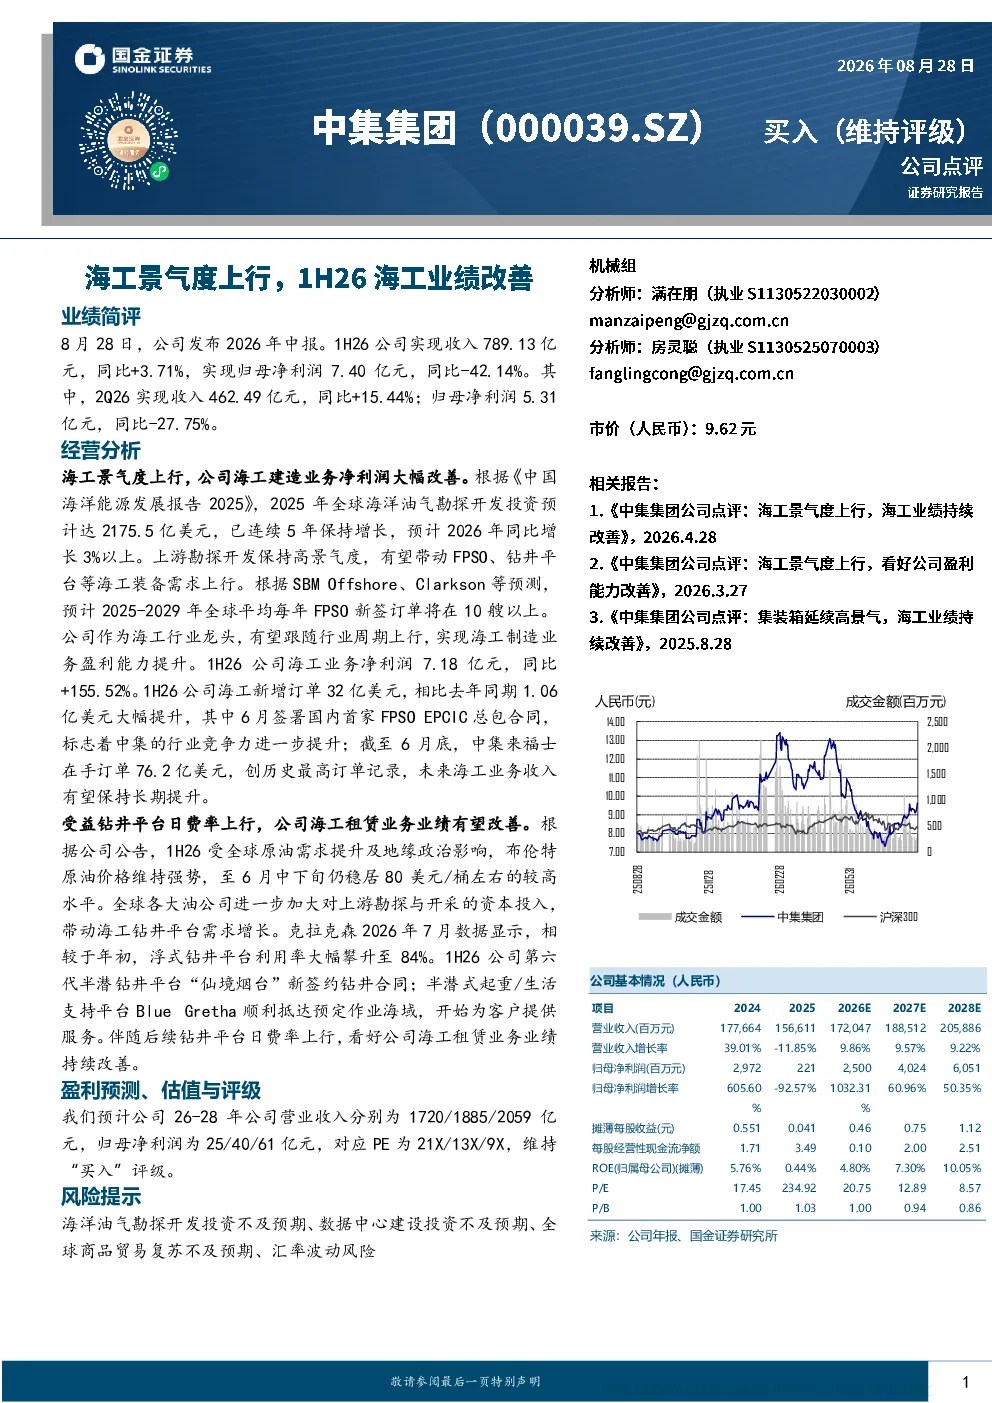
这份研报主要分析了中集集团2026年上半年的业绩表现,特别是海工建造和租赁业务的经营情况。报告指出,受益于全球海洋油气勘探开发投资景气度上行,海工建造业务净利润大幅改善,上半年同比增长155.52%。新增订单32亿美元,同比增长近30倍,创历史新高。海工租赁业务也因全球原油需求提升及地缘政治影响,钻井平台利用率提升,业绩有望改善。报告还预测了公司2026-2028年的营业收入和归母净利润,并维持‘买入’评级。
海工行业的发展趋势如何?
海工行业的发展趋势向好,主要得益于全球海洋油气勘探开发投资的景气度上行。报告显示,中集集团海工建造业务净利润大幅改善,新增订单创历史新高,未来收入有望保持长期提升。此外,全球原油需求提升及地缘政治影响带动海工钻井平台需求增长,钻井平台利用率提升,进一步支撑行业增长。这些因素共同表明,海工行业正处于一个积极的发展阶段。
研报重点分析了哪些业务方向?
研报重点分析了中集集团的海工建造和租赁业务。在海工建造方面,报告强调了全球海洋油气勘探开发投资景气度上行带来的利好,以及公司海工业务净利润的大幅改善和新订单的快速增长。在海工租赁方面,报告指出全球原油需求提升和地缘政治影响带动了钻井平台需求增长,公司钻井平台利用率提升,业绩有望改善。这些是报告的核心分析方向。
当前市场对海工行业有何判断?
当前市场对海工行业的判断是积极的。报告显示,全球海洋油气勘探开发投资景气度上行,推动海工建造业务净利润大幅改善和新订单创历史新高。同时,全球原油需求提升和地缘政治影响带动海工钻井平台需求增长,钻井平台利用率提升。这些迹象表明,市场对海工行业的未来发展持乐观态度。
研报提到了哪些风险提示?
研报提到了海洋油气勘探开发投资不及预期、数据中心建设投资不及预期、全球商品贸易复苏不及预期、汇率波动风险等四项主要风险。这些风险可能对公司业绩产生不利影响。例如,海洋油气勘探开发投资不及预期可能导致海工建造业务订单减少,数据中心建设投资不及预期可能影响相关业务发展,全球商品贸易复苏不及预期可能影响公司整体经营,汇率波动风险则可能影响公司财务表现。这些是需要关注的潜在风险因素。