猜你想问
这份研报主要分析了什么内容?
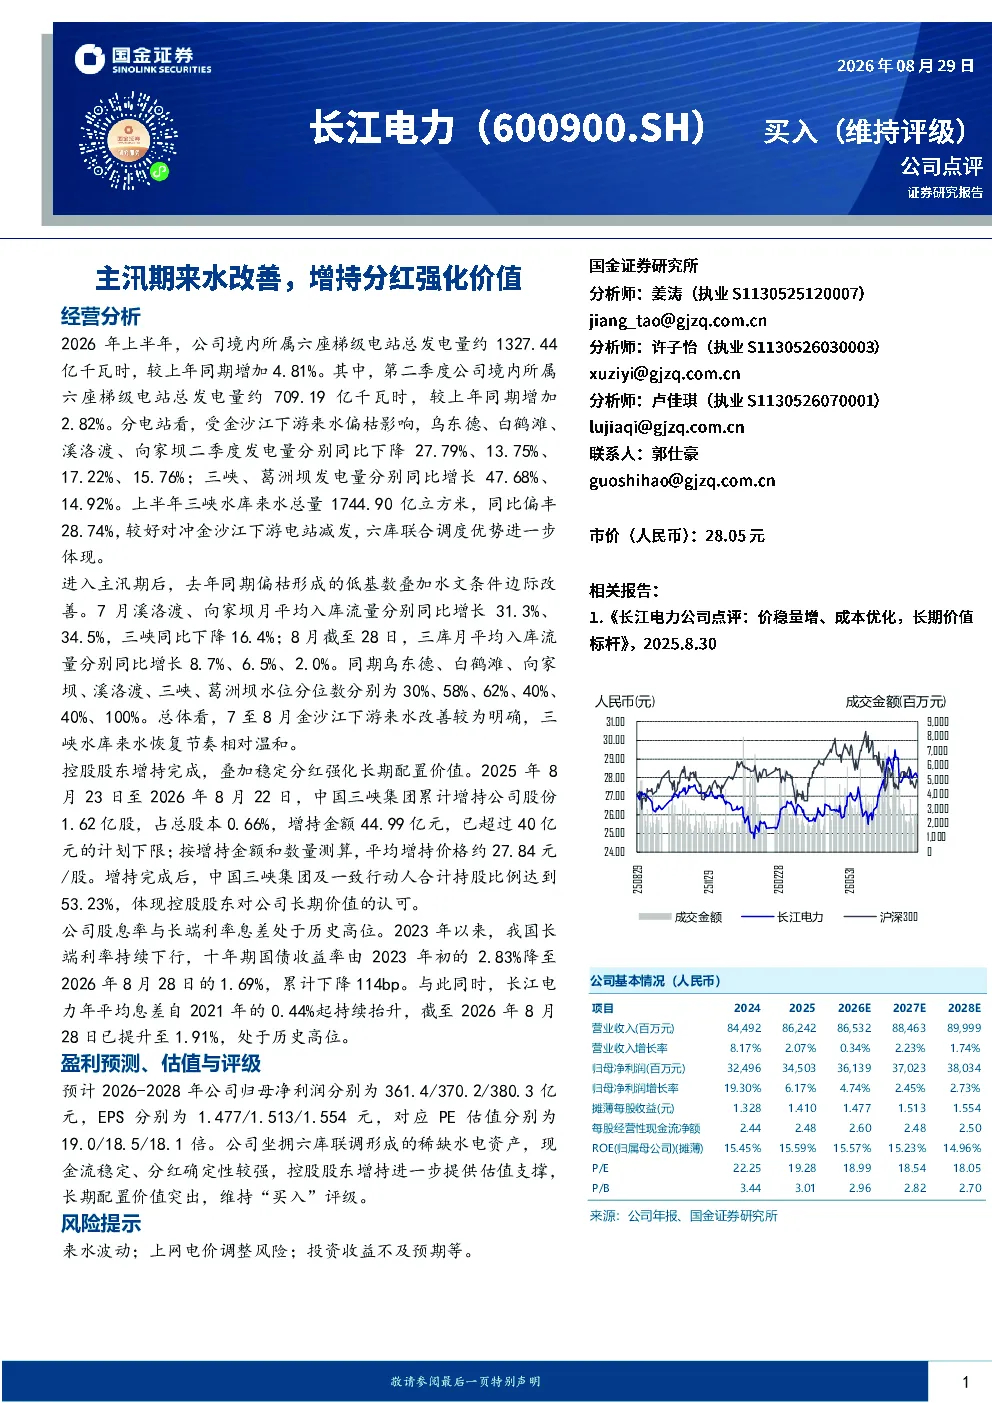
这份研报分析了长江电力2026年上半年的经营情况,重点探讨了主汛期来水改善对发电量的影响,以及控股股东增持和分红政策对价值的强化作用。报告指出,尽管金沙江下游来水偏枯导致部分电站发电量下降,但三峡水库来水偏丰,六库联合调度优势显著,总发电量仍同比增长4.81%。同时,控股股东中国三峡集团累计增持公司股份1.62亿股,金额44.99亿元,持股比例达53.23%,体现了对长期价值的认可。此外,报告还分析了公司股息率与长端利率息差处于历史高位的情况。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势向好,主要得益于能源结构转型和政策支持。随着“双碳”目标的推进,水电作为清洁能源将扮演重要角色。长江电力作为稀缺的水电资产,具有稳定的现金流和较强的抗风险能力。同时,国家政策对能源安全和绿色发展的重视,为公用事业行业提供了良好的发展环境。未来,行业有望受益于电力市场化改革和电价机制的完善,实现可持续发展。
报告重点分析了长江电力的哪些方面?
报告重点分析了长江电力的经营情况、股东增持和分红政策,以及盈利预测和风险提示。在经营方面,报告详细分析了主汛期来水改善对发电量的影响,指出六库联合调度优势显著,总发电量仍实现同比增长。在股东增持方面,控股股东中国三峡集团的增持行为体现了对长期价值的认可。在盈利预测方面,预计2026-2028年公司归母净利润将稳步增长,维持“买入”评级。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断是积极乐观。公用事业行业具有稳定的现金流和较强的抗风险能力,是投资者较为青睐的防御性板块。长江电力作为行业龙头,拥有稀缺的水电资产,具备较强的竞争优势。随着能源结构转型和绿色发展的推进,公用事业行业有望迎来新的发展机遇。市场普遍认为,公用事业板块具备长期投资价值。
研报提示了哪些风险因素?
研报提示了来水波动、上网电价调整风险、投资收益不及预期等风险因素。来水波动是水电企业面临的主要风险,若来水不及预期,将影响发电量和盈利水平。上网电价调整风险也不容忽视,若电价调整不及预期,将影响企业的盈利能力。此外,投资收益不及预期也可能对企业的财务状况造成压力。投资者需密切关注这些风险因素,合理评估投资风险。