猜你想问
三棵树2026年半年报核心数据有哪些?
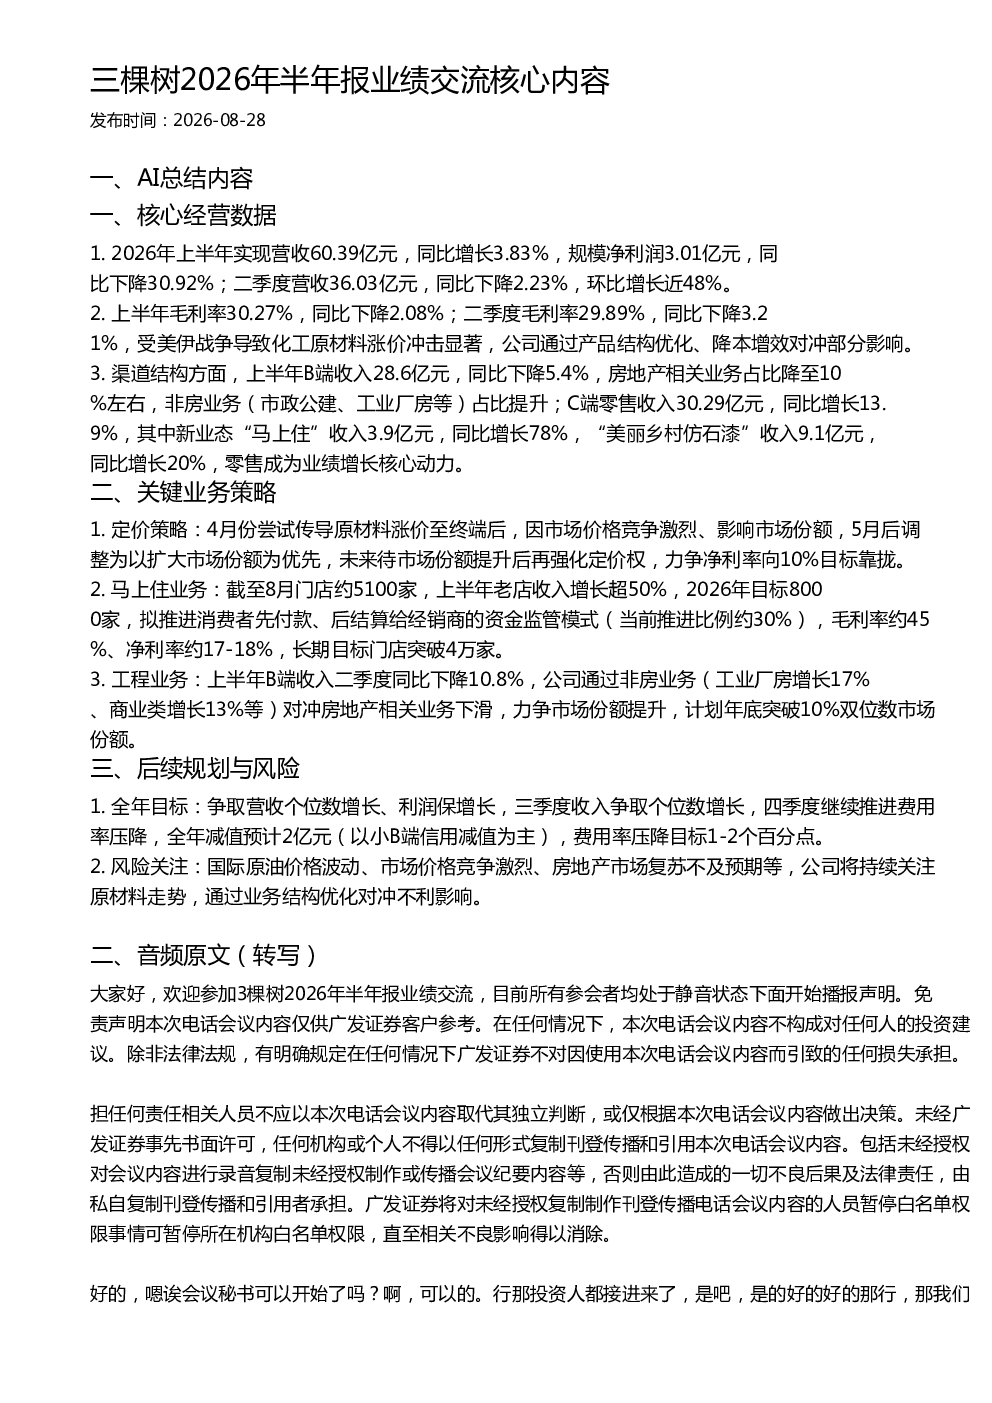
2026年上半年,三棵树营收60.39亿元同比增长3.83%,但净利润同比下降30.92%至3.01亿元。二季度营收36.03亿元同比下降2.23%,环比增长近48%。毛利率方面,受原材料涨价影响,上半年毛利率为30.27%,同比下降2.08%;二季度毛利率为29.89%,同比下降3.21%。渠道结构方面,B端收入28.6亿元同比下降5.4%,C端零售收入30.29亿元同比增长13.9%,其中新业态“马上住”收入3.9亿元同比增长78%,“美丽乡村仿石漆”收入9.1亿元同比增长20%。“
三棵树2026年半年报行业发展趋势如何?
国内涂料市场竞争激烈,原材料价格波动对行业利润率造成压力。三棵树通过调整定价策略,优先扩大市场份额,同时发展零售业务和工程业务。公司认为未来仍需以市场份额为优先,待市场份额提升后再强化定价权。零售业务成为业绩增长核心动力,工程业务通过非房业务对冲房地产相关业务下滑,力争市场份额提升。
三棵树2026年半年报重点分析方向是什么?
报告重点分析了公司毛利率修复节奏、经营策略、马上住业务扩张、工程业务市场份额提升、竞争格局以及减值计提和费用率压降情况。公司认为原材料影响是阶段性的,将通过提升零售业务占比、改善业务结构等方式对冲不利影响。马上住业务将持续推进消费者先付款、后结算的资金监管模式,工程业务通过抢占更多市场份额来应对市场出清。
三棵树2026年半年报市场现状判断如何?
国内涂料市场竞争激烈,立邦等竞争对手可能通过低价竞争实现增长。三棵树将持续坚持差异化竞争策略,提升自身竞争力。公司认为工程市场仍在出清过程中,主要受宏观经济影响,公司将通过抢占更多市场份额来应对。同时,公司计划先做大做强马上住业务,再逐步推广一加N多品类,目前主要以涂料相关品类试点。
三棵树2026年半年报风险提示有哪些?
报告提示的风险包括国际原油价格波动、市场价格竞争激烈、房地产市场复苏不及预期等。公司预计全年减值2亿元,主要来自小B端信用减值。费用率下降不及预期,主要原因是收入增长相对较低、人员减少缓慢、广宣研发费用适当增加等,三四季度将继续推进降本增效。