猜你想问
阳光电源2026年半年度业绩交流会核心内容有哪些?
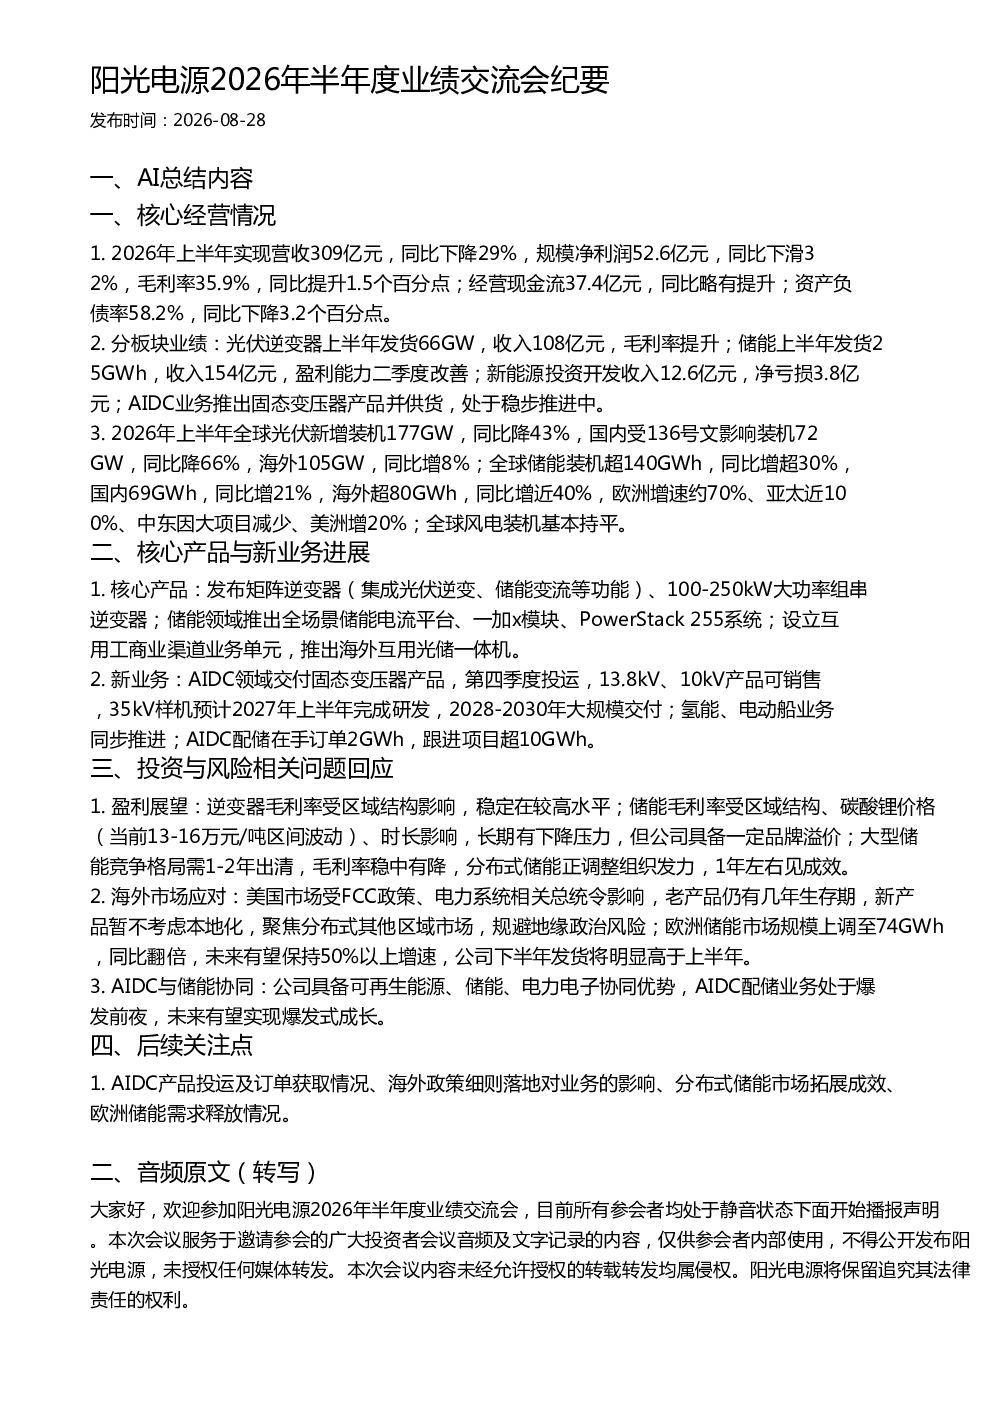
2026年上半年公司实现营收309亿元,净利润52.6亿元,毛利率35.9%。光伏逆变器发货66GW,收入108亿元,储能发货25GWh,收入154亿元。毛利率同比提升1.5个百分点,经营现金流37.4亿元。
光伏和储能行业发展趋势如何?
全球光伏装机177GW,同比降43%;国内装机72GW,降66%;海外增8%。储能全球装机超140GWh,同比增超30%;国内69GWh,增21%;海外超80GWh,增近40%,欧洲增速约70%、亚太近100%。
报告重点分析了哪些方面?
报告重点分析了公司各业务板块表现,包括光伏逆变器、储能、新能源投资开发、AIDC业务。同时分析了市场环境变化及公司核心产品与新业务进展,如矩阵逆变器、储能产品、固态变压器等。
当前光伏和储能市场现状如何?
光伏市场全球装机下降,国内受政策影响显著。储能市场全球高速增长,国内增速稳健,海外市场尤其欧洲增长迅猛。公司储能业务盈利能力二季度改善,AIDC业务稳步推进。
研报提示了哪些风险?
储能毛利率受碳酸锂价格、时长影响,长期有下降压力。美国市场受FCC政策、电力系统相关总统令影响。海外政策细则落地存在不确定性。分布式储能市场拓展需时。
你可能感兴趣
朗新科技2026年半年度业绩交流会纪要
未知机构2026-08-17
南芯科技2026年半年度业绩交流会纪要
未知机构2026-08-18
步科股份2026年半年度业绩交流会纪要
未知机构2026-08-30
誉衡药业2026年半年度业绩交流会纪要
未知机构2026-08-30
高测股份2026年半年度业绩交流会纪要
未知机构2026-08-28
凌云光2026年半年度业绩交流会纪要
未知机构2026-08-28
精测电子2026年半年度业绩交流会纪要
未知机构2026-08-31
紫光股份2026年半年度业绩交流会纪要
未知机构2026-08-31
中烟香港2026年半年度业绩交流会核心纪要
未知机构2026-08-24
博迁新材2026年半年度业绩交流会纪要
未知机构2026-09-01