猜你想问
这份研报的核心内容是什么?
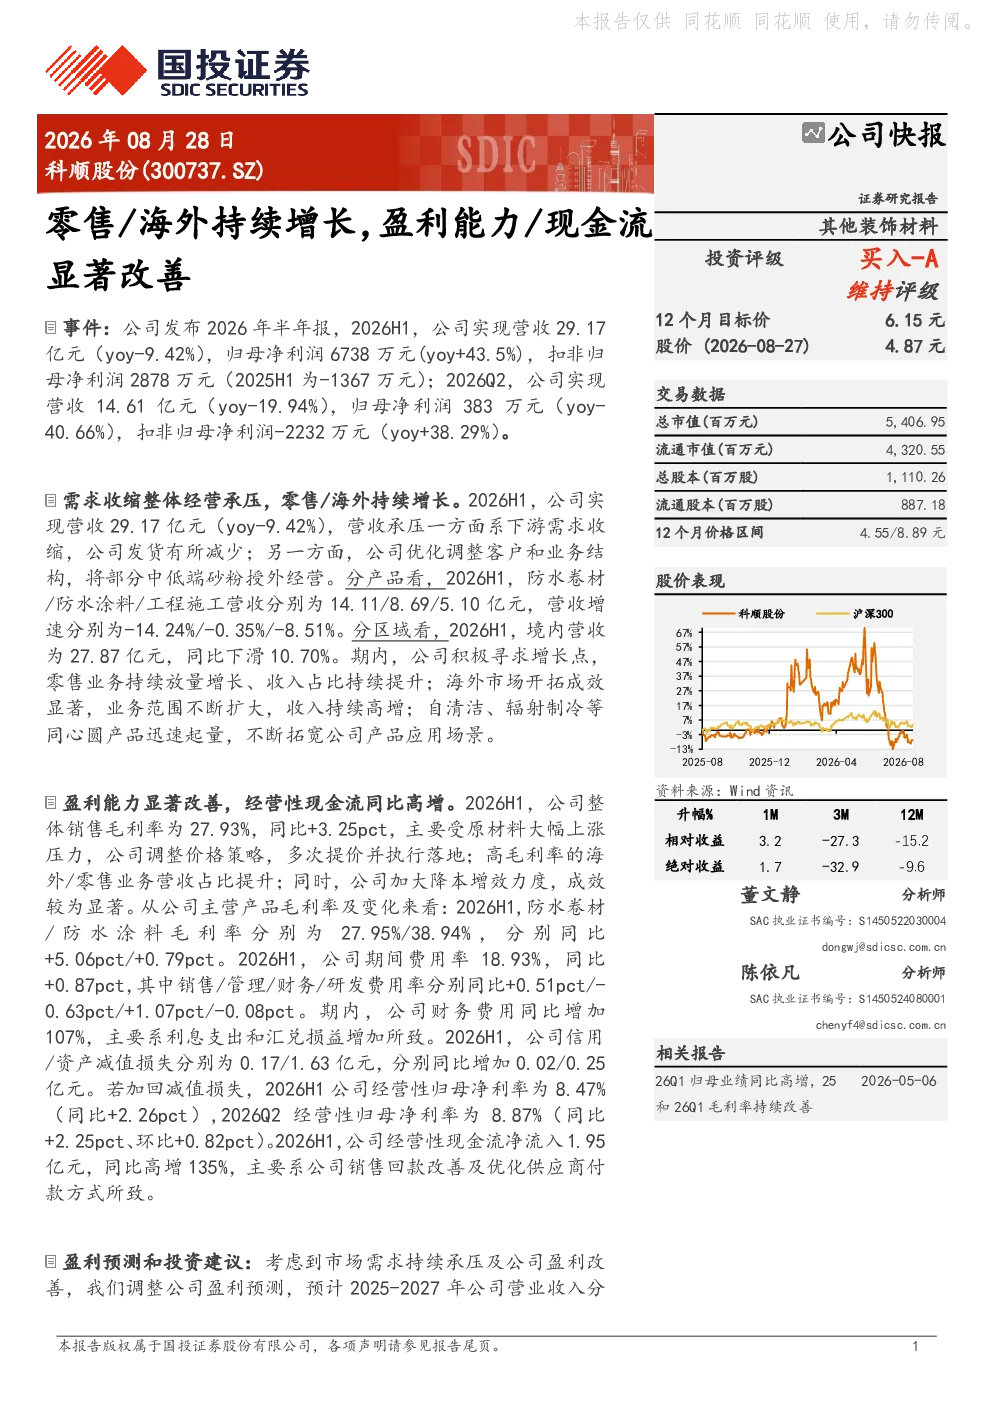
该研报分析科顺股份2026年上半年营收同比下降9.42%,主要受下游需求收缩及业务结构调整影响。但零售业务持续放量增长,海外市场开拓成效显著,自清洁、辐射制冷等新产品迅速起量。盈利能力显著改善,销售毛利率提升3.25个百分点至27.93%,经营性归母净利率达8.47%,同比提升2.26个百分点。经营性现金流净流入1.95亿元,同比高增135%
防水材料行业发展趋势如何?
防水材料行业正经历结构性调整,传统防水材料需求受房地产下行影响,但新技术和新产品如自清洁、辐射制冷材料带来增长潜力。企业需积极拓展零售和海外市场,提升产品附加值,以应对行业竞争和需求变化。
研报重点分析了哪些方向?
研报重点分析了科顺股份的业务结构调整,特别是零售和海外市场的增长情况,以及新产品如自清洁、辐射制冷的市场表现。同时关注了公司盈利能力改善和经营性现金流的提升,评估了其长期发展前景。
当前防水材料市场状况如何?
当前防水材料市场面临下游需求收缩和原材料价格上涨的双重压力。但市场也在向高端化、智能化方向发展,自清洁、辐射制冷等新材料逐渐起量,为行业带来新的增长点。企业需积极适应市场变化,提升产品竞争力。
研报提到了哪些风险?
研报提示的风险包括政策不及预期、下游需求下滑以及市场开拓不及预期。这些风险可能影响公司的业务增长和盈利能力,需要密切关注市场动态和政策变化,制定应对策略。
你可能感兴趣
志特新材(300986)财报点评 H1 盈利能力及现金流改善显著,海外及 AI4S 业务迅速拓展
东方财富2025-08-28
公司动态点评:盈利持续增长 现金流改善显著
建筑建材长城证券2019-11-01
全渠道多业态智慧零售网络效率最优,预期小店和金融业务出表后盈利和现金流有望显著改善
商贸零售中泰证券2019-04-29
零售/境外营收同比高增,盈利能力及现金流同比改善
国投证券2026-08-21
零售/境外营收同比高增,盈利能力和现金流同比改善
国投证券2026-08-21
盈利能力显著改善,XR虚拟拍摄业务持续增长
电子设备华西证券2023-08-09
2024Q1营收/业绩增速亮眼,盈利能力和现金流同比显著改善
建筑建材国投证券2024-04-28
盈利能力显著提升,经营性现金流大幅改善
建筑建材中国民族证券2013-04-17
盈利能力提升,现金流显著改善
机械设备财富证券2019-08-18
现金流大幅改善,盈利能力显著增强;稀土回收等再生资源潜力大
机械设备太平洋证券2021-04-19