猜你想问
这份甲醇月报的核心内容是什么?
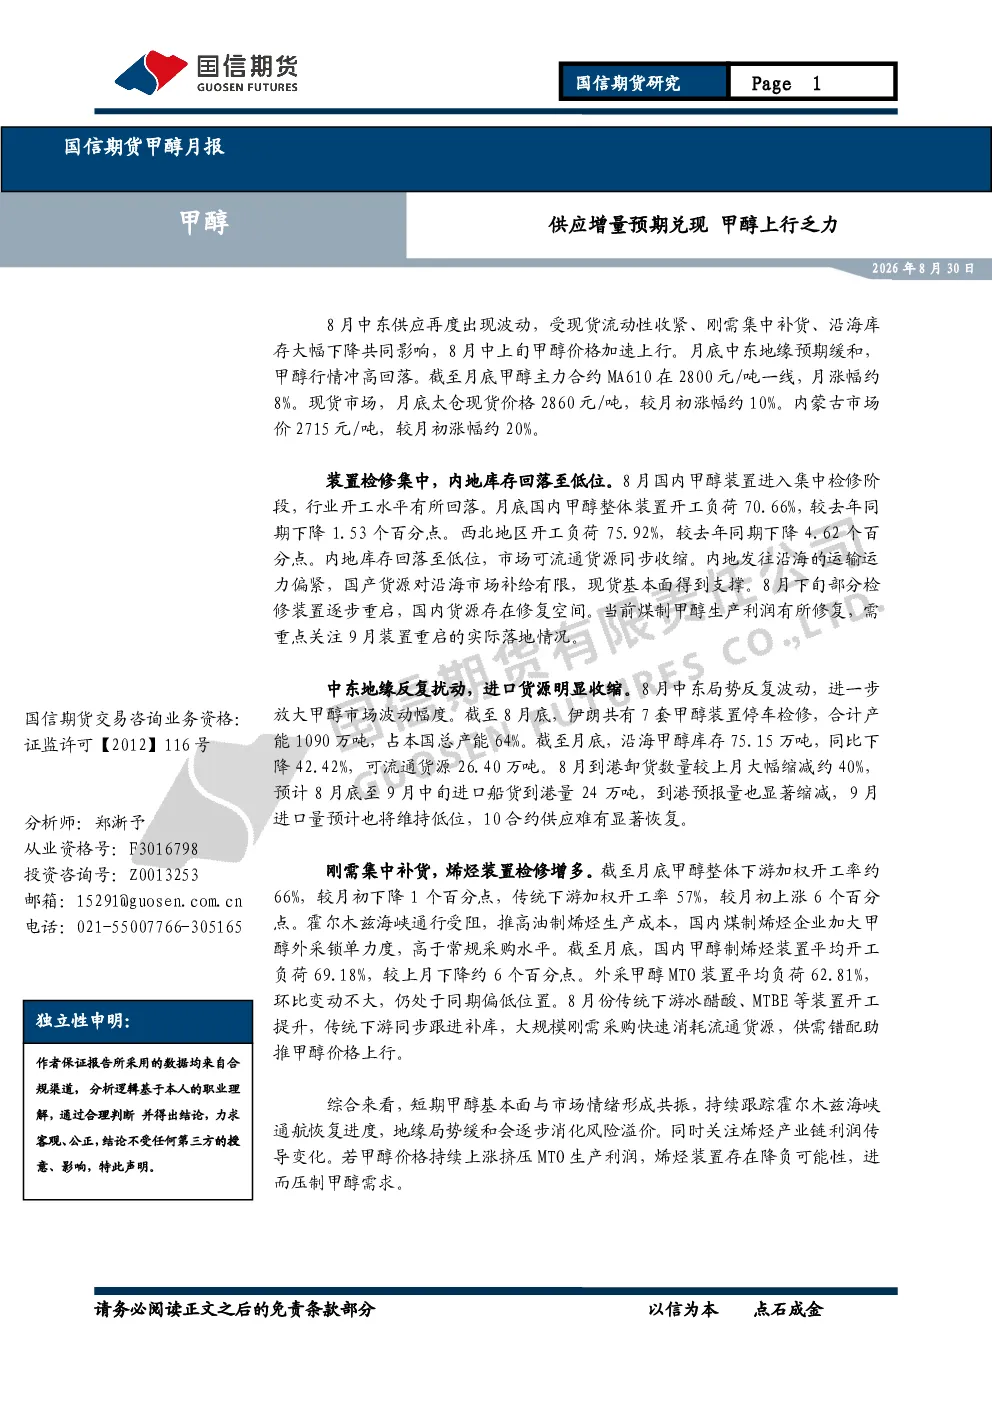
8月份甲醇市场呈现供应增量预期兑现但上行乏力的特点。中东供应波动引发进口货源收紧预期,推动价格上行,但月底地缘预期缓和导致行情冲高回落。报告分析了供应端国内装置检修集中导致开工负荷下降,库存降至低位;进口端中东地缘扰动和伊朗装置检修导致到港量缩减;需求端下游刚需补货和烯烃装置检修增多。截至月底,甲醇主力合约MA610月涨幅约8%。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势需关注供应端9月装置重启情况,进口端中东地缘局势变化,以及需求端烯烃产业链利润传导。短期内,甲醇基本面与市场情绪形成共振,霍尔木兹海峡通航恢复和地缘局势缓和将逐步消化风险溢价。若甲醇价格持续上涨挤压MTO生产利润,烯烃装置可能降负,进而压制甲醇需求。
报告中重点分析了哪些方向?
报告重点分析了甲醇市场的供应、进口和需求三个方向。供应端关注国内装置检修和库存变化,进口端关注中东地缘扰动和伊朗装置检修对到港量的影响,需求端关注下游刚需补货和烯烃装置检修情况。报告还分析了煤制甲醇利润修复和烯烃产业链利润传导对甲醇市场的影响。
当前甲醇市场的现状如何判断?
当前甲醇市场呈现供应增量预期兑现但上行乏力的特点。中东供应波动引发进口货源收紧预期,推动价格上行,但月底地缘预期缓和导致行情冲高回落。国内装置检修集中导致开工负荷下降,库存降至低位;进口端中东地缘扰动和伊朗装置检修导致到港量缩减;需求端下游刚需补货和烯烃装置检修增多。截至月底,甲醇主力合约MA610月涨幅约8%。
这份研报有哪些风险提示?
这份研报提示需持续跟踪霍尔木兹海峡通航恢复进度,地缘局势缓和将逐步消化风险溢价。同时关注烯烃产业链利润传导变化,若甲醇价格持续上涨挤压MTO生产利润,烯烃装置可能降负,进而压制甲醇需求。此外,需关注9月装置重启落地情况和中东地缘局势变化对甲醇市场的影响。
你可能感兴趣
国信期货甲醇月报:港口库存累积缓慢,甲醇震荡运行
国信期货2022-04-26
国信期货甲醇月报:煤化工集体下行,基本面偏弱,甲醇难以独善其身
国信期货2023-05-29
国信期货甲醇月报:能源化工多重利好,甲醇随板块共振上行
国信期货2021-03-02
国信期货甲醇月报:国内外供应逐渐恢复,甲醇承压下行
国信期货2020-07-26
国信期货甲醇月报:国内外生产成本线上移,甲醇金九或有支撑
国信期货2020-08-25
国信期货甲醇月报:气头装置陆续恢复,甲醇供应稳步提升
国信期货2022-01-24
国信期货甲醇周报:主力移仓,甲醇偏弱震荡
国信期货2024-08-12
国信期货甲醇周报:压力尚可,甲醇震荡整理
国信期货2024-05-13
国信期货甲醇周报:供需双弱,甲醇窄幅波动
国信期货2026-02-08
国信期货甲醇周报:基本面压力不大,甲醇震荡整理
国信期货2024-04-22