猜你想问
智立方2026年投资者关系活动记录表核心内容是什么?
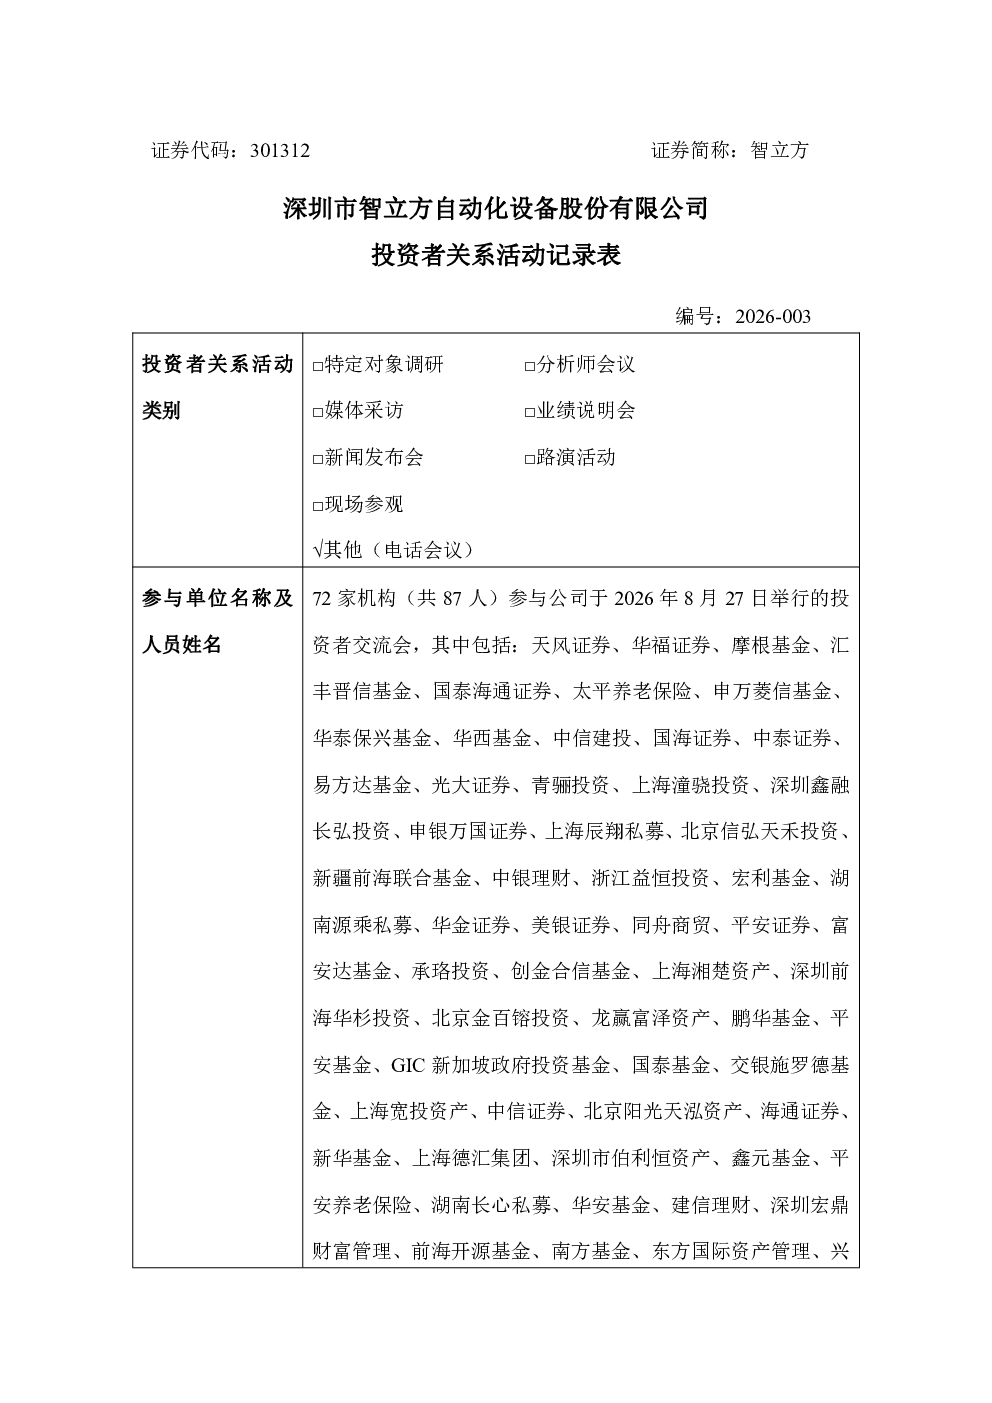
智立方2026年投资者关系活动记录表显示,公司半导体业务收入占比较高,2026年上半年IC封测和光通信相关收入将逐步增加,带动板块毛利率提升。增长主要源于行业景气度提升、产品和客户持续拓展。光通信行业需求活跃,公司积极推进订单交付。先进封装产品如FlipChip和HybridBonding处于不同研发阶段,推动技术竞争力提升。消费电子业务整体平稳,未来AI技术渗透有望带来新自动化需求。
光通信行业发展趋势如何?
光通信行业景气度提升,主要需求来自客户扩产(如排Bar、拆Bar、BarAOI、ChipAOI等成熟设备)、高速光模块及NPO/CPO技术演进(光芯片测试、高精度Bonding设备)、产能提升驱动的自动化升级。行业扩产积极,增量需求持续释放。设备项目周期通常10-18个月,涉及需求确认、方案设计、生产交付、验收等环节,受标准化程度、客户条件等因素影响。公司积极推进订单交付,覆盖国内主要光通信客户,海外客户进展顺利,积极储备NPO/CPO产品。
报告重点分析了哪些方向?
报告重点分析了智立方的业务结构及增长驱动,特别是半导体业务收入占比高,IC封测和光通信相关收入将逐步增加。同时,报告详细阐述了光通信行业景气度及需求,包括客户扩产需求、需求到收入周期等。此外,报告还介绍了公司新增订单来源,先进封装技术布局(FlipChip、HybridBonding),与海外厂商的对比,与施耐博格的合作,消费电子业务情况,下半年及明年趋势,光模块自动化设备进展,以及光芯片设备技术壁垒。
当前市场现状如何判断?
当前市场现状显示,光通信行业需求活跃,公司积极推进订单交付,在手订单充足,覆盖国内主要光通信客户,海外客户进展顺利。公司半导体设备处于产品导入和客户拓展阶段,先进封装产品如裸芯片分选、DieAttach、FlipChip推进验证,TCB/HybridBonding仍处于研发阶段。设备交付周期导致需求与收入存在时间差,具体表现取决于项目进度。消费电子业务整体平稳,持续围绕核心客户需求开发设备。
研报是否存在风险提示?
研报中提到,公司部分先进封装产品(如TCB/HybridBonding)仍处于研发阶段,需持续积累竞争力。与海外领先厂商相比,公司在效率、稳定性、工艺经验及规模化验证方面仍有差距,需不断提升技术实力。设备项目周期较长(10-18个月),需求确认到收入存在时间差,受标准化程度、客户条件等因素影响。此外,市场竞争激烈,技术迭代快,公司需保持技术领先和客户拓展能力以应对市场变化。