猜你想问
这份研报的核心内容是什么?
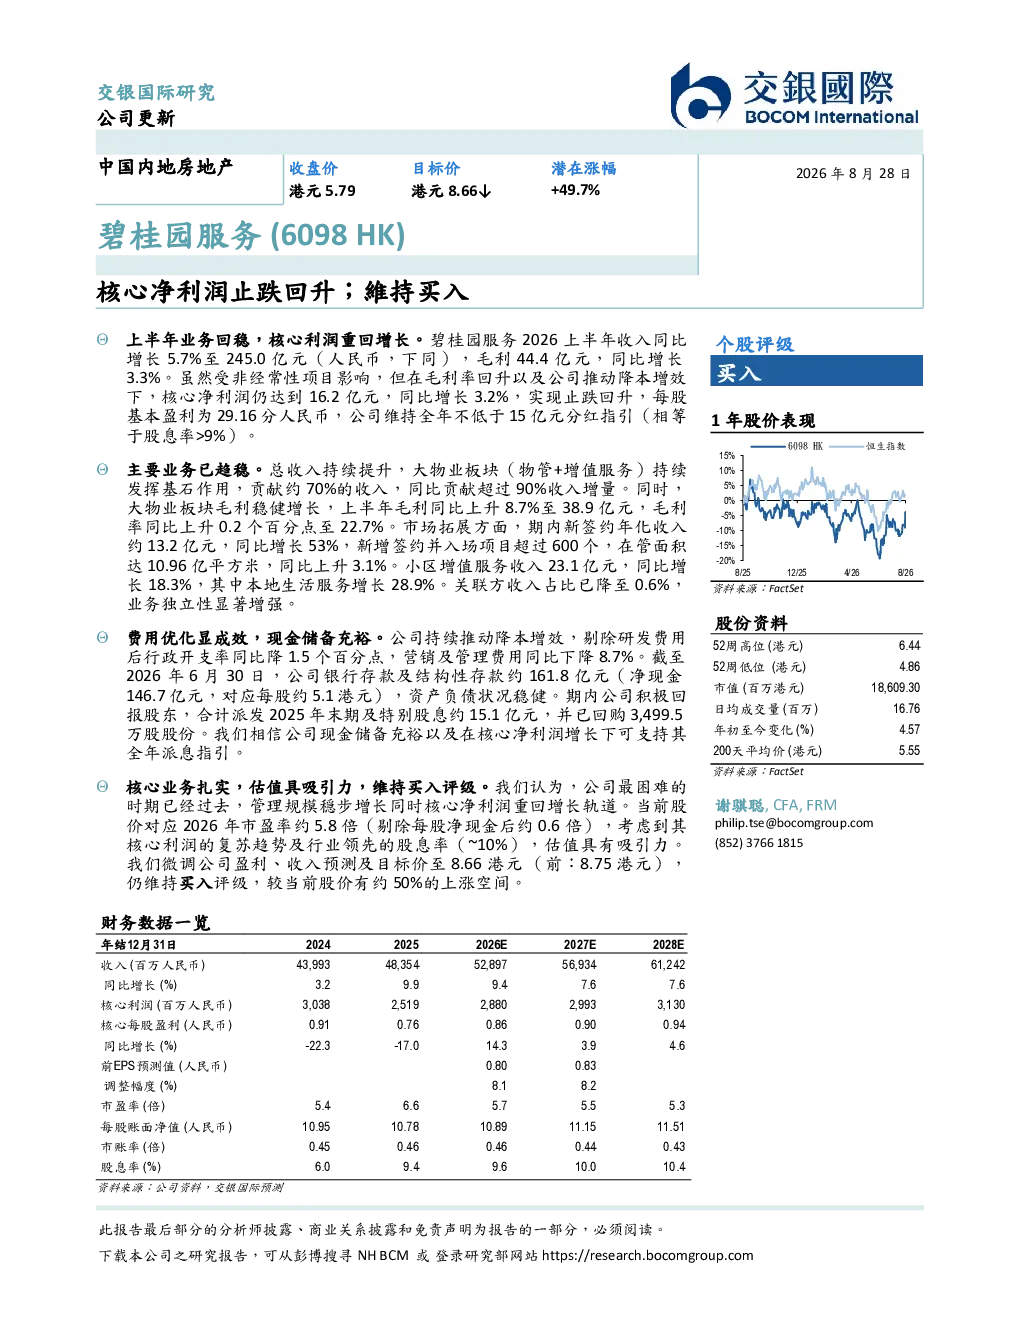
该研报指出碧桂园服务上半年业务回稳,核心净利润止跌回升,维持买入评级。大物业板块贡献约70%收入,毛利稳健增长。公司推动降本增效,费用优化显成效,现金储备充裕。核心业务扎实,估值具吸引力,维持全年不低于15亿元分红指引(股息率>9%)。
物业服务赛道的发展趋势如何?
报告显示碧桂园服务大物业板块持续发挥基石作用,收入同比增长5.7%,毛利同比增长3.3%。新签约年化收入约13.2亿元,同比增长53%,新增签约并入场项目超过600个。小区增值服务收入23.1亿元,同比增长18.3%,本地生活服务增长28.9%。关联方收入占比降至0.6%,业务独立性显著增强,这些数据表明物业服务赛道仍在稳步发展。
研报重点分析了哪些方面?
研报重点分析了碧桂园服务核心净利润止跌回升的原因,包括大物业板块毛利同比上升8.7%,管理规模稳步增长,以及公司推动降本增效带来的成效。此外,报告还分析了公司现金储备充裕的情况,以及估值具吸引力的表现,如2026年市盈率约5.8倍(剔除每股净现金后约0.6倍)。
当前市场对碧桂园服务的判断是什么?
市场判断碧桂园服务最困难的时期已经过去,核心净利润重回增长轨道。公司业务独立性显著增强,新业务增长强劲,现金储备充足。当前股价对应2026年市盈率约5.8倍,估值具有吸引力,盈利、收入预测及目标价微调至8.66港元,仍维持买入评级。
研报是否存在风险提示?
报告未明确指出具体风险,但指出公司业务独立性显著增强,关联方收入占比降至0.6%,表明公司经营风险较低。然而,物业服务行业受宏观经济及政策影响较大,市场竞争激烈,这些因素可能对公司业绩产生影响。
你可能感兴趣
销量增长和毛利率改善带动核心净利润超预期,维持买入
交银国际2024-03-22
2022年第1季度核心净利润同比增长12.3%,“买入”
国泰君安证券2022-05-27
如家酒店:预期2013年核心净利润增长68.3%,‘买入’
休闲服务国泰君安证券2013-03-25
2012年净利润同比增长41%,维持买入投资评级
钢铁群益证券2013-04-02
三季度归属净利润同比增长77.1%,寿险新单保费高速增长,维持买入评级
交银国际2015-11-02
公司2018年1~3Q净利润同比增长26%,销售稳定增长,维持“买入”评级
房地产群益证券2018-10-26
公司2017年净利润同比增长33%,全年销售创历史新高,维持“买入”评级
房地产群益证券2018-03-27
业绩增长平稳,营收YOY+52%,净利润YOY+41%,符合预期,维持“买入” 建议
房地产群益证券2016-10-31
公司2017Q1~Q3 净利润YOY+16%,增速稳定,10 月销售超预期,维持“买入”评级
房地产群益证券2017-11-07
2015年上半年净利润好于预期,维持“买入”
国泰君安证券2015-08-28