猜你想问
8月28日信用债异常成交有哪些重点关注个券?
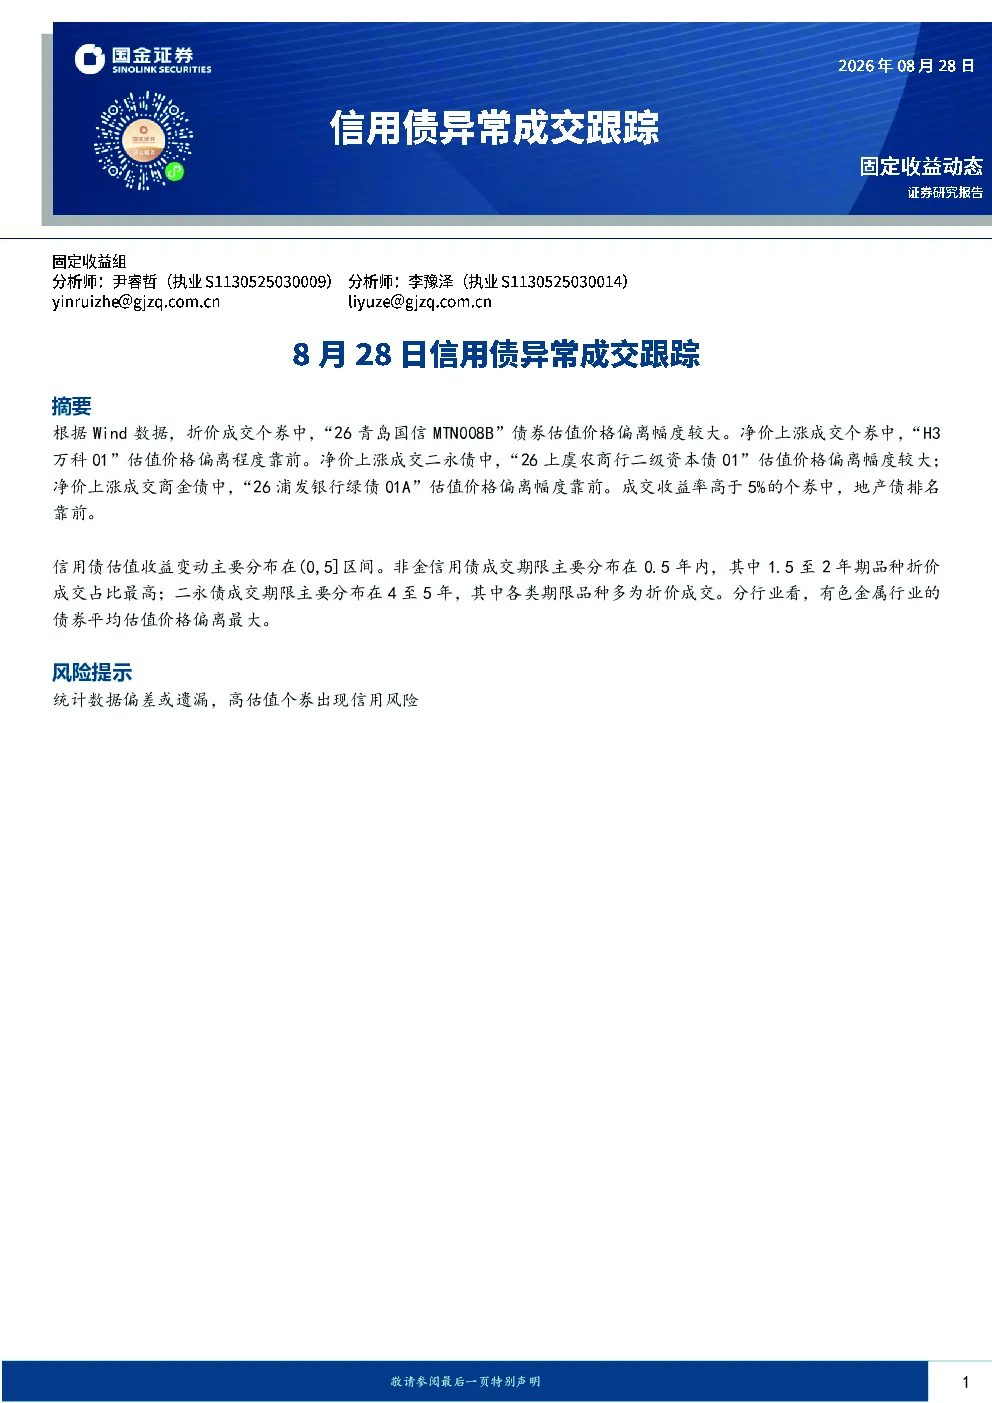
根据Wind数据,8月28日信用债异常成交中,折价成交个券中“26青岛国信MTN008B”估值价格偏离幅度较大,成交期限为9.99年,估值收益率3.47%,隐含评级AA+。净价上涨成交个券中,“H3万科01”估值价格偏离程度靠前,成交期限0.9年,估值收益率-57.42%。此外,“26上虞农商行二级资本债01”(二永债)和“26浦发银行绿债01A”(商金债)的估值价格偏离幅度也较大,分别成交期限为0.1年和2.99年,估值收益率2.32%和1.56%。成交收益率高于5%的个券中,地产债排名靠前。
信用债估值收益变动主要集中在哪个区间?
当日信用债成交估值偏离分布主要分布在(0,5]区间。这意味着大部分信用债的成交价格与估值价格之间的偏离幅度在0%到5%之间,偏离幅度相对较小。这种分布情况反映了市场对信用债价值的整体认可度较为稳定,但部分个券仍存在较大偏离,需要进一步关注其背后的原因和潜在风险。
非金信用债和二永债的成交期限分布有何特点?
当日非金信用债成交期限主要分布在0.5年内,其中1.5至2年期品种折价成交占比最高。这表明短期限的非金信用债交易较为活跃,而中长期品种中,1.5至2年期的债券因折价成交而受到市场关注。对于二永债,成交期限主要分布在4至5年,且各类期限品种多为折价成交,显示出市场对长期二永债的接受度相对较低,可能与其较高的风险溢价有关。
哪个行业的非金信用债平均估值价格偏离最大?
分行业看,有色金属行业的债券平均估值价格偏离最大。这意味着有色金属行业的非金信用债在当日交易中,其成交价格与估值价格之间的差异相对较大,可能受到行业周期性波动、市场情绪变化或特定政策影响等因素的综合作用。投资者在关注该行业信用债时,需要更加谨慎地评估其信用风险和估值合理性。
本报告有哪些需要关注的风险提示?
本报告的风险提示指出,统计数据可能存在偏差或遗漏,高估值个券存在出现信用风险的可能性。这意味着投资者在参考报告中的数据和结论时,应结合其他信息来源进行综合判断,并意识到部分高估值个券可能面临更高的违约风险。此外,市场环境的变化也可能影响信用债的价值和风险水平,需要持续关注宏观经济、行业政策及市场情绪等因素的综合影响。