猜你想问
这份研报的核心内容是什么?
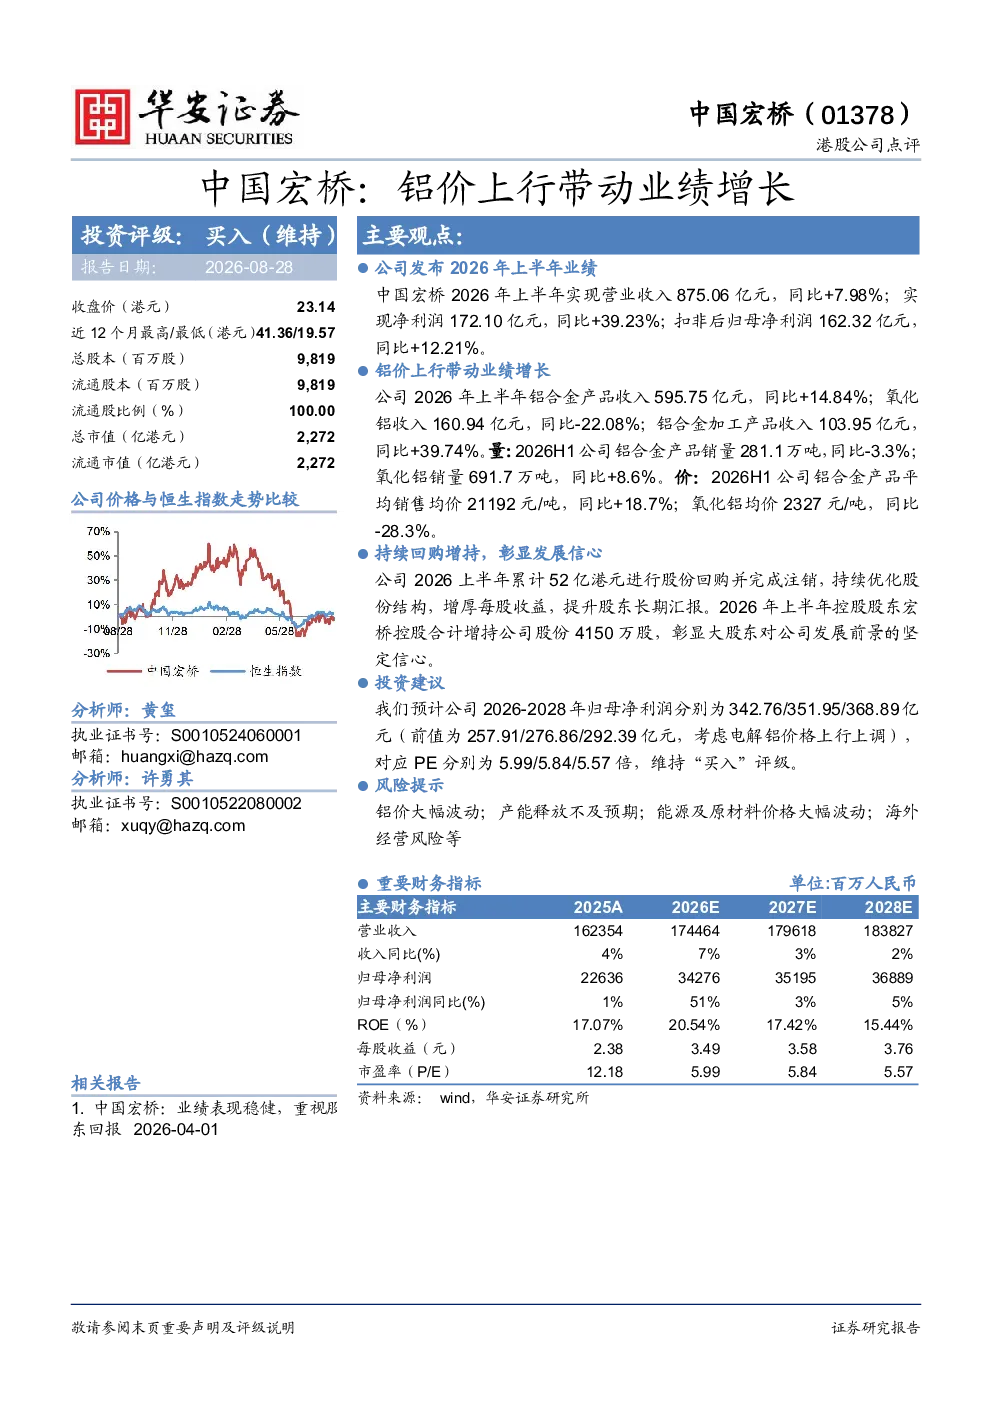
这份研报指出,中国宏桥2026年上半年业绩表现稳健,主要得益于铝价上行。公司铝合金产品收入同比增长14.84%,铝合金加工产品收入同比增长39.74%,但氧化铝收入同比下降22.08%。公司持续回购增持股份,彰显发展信心,控股股东宏桥控股增持公司股份4150万股。
有色金属行业的发展趋势如何?
研报显示,铝价上行对有色金属行业特别是铝产品企业带来积极影响。中国宏桥铝合金产品销量虽略有下降,但平均销售均价显著提升,表明行业在价格传导和产品结构优化方面取得进展。未来行业需关注原材料价格波动、产能扩张及市场需求变化等因素。
研报重点分析了哪些方向?
研报重点分析了铝价波动对铝产品企业经营业绩的影响,以及公司产品结构优化和收入增长点。报告详细拆解了铝合金、氧化铝等主要产品的收入、销量及价格变化,同时关注公司股份回购等资本运作行为,评估其长期发展潜力。
当前市场对铝产品企业的判断是什么?
市场普遍关注铝价波动对铝产品企业经营的影响。研报指出,铝价上行虽带动铝产品企业收入增长,但需警惕价格大幅波动风险。同时,行业竞争加剧和原材料成本上升也对企业盈利能力构成挑战,需综合评估供需关系及成本控制能力。
研报提到了哪些风险提示?
研报提示的主要风险包括铝价大幅波动可能导致企业盈利不稳定,产能释放不及预期可能影响市场份额,能源及原材料价格大幅波动增加生产成本压力,以及海外经营可能面临的地缘政治和汇率风险等。这些因素需纳入投资决策考量范围。
你可能感兴趣
23Q3利润同比+123%,铝价上行带动业绩高增
国信证券2023-10-26
华锡有色(600301.SH)2026年半年报点评:锡价上行带动业绩增长,乘政策东风成长可期
国联民生证券2026-08-18
2024年三季报点评:业绩符合预期,锡价上行带动业绩增长,资产结构持续优化
有色金属华创证券2024-10-27
东亚前海有色周报:铝价持续上涨,通胀高企带动金价上行
有色金属东亚前海证券2022-02-14
2026年一季报点评:铝价上涨带动公司盈利能力大幅上行
有色金属东吴证券2026-04-27
铝早报:新能源领域情绪高涨,带动铝价上行
信达期货2026-05-14
铝下游采购修复带动库存止升回落,矿价攀升助推锂价上行
有色金属国盛证券2021-11-28
电解铝行业2019年投资策略:供需边际好转有望带动铝价反弹上行
电气设备国泰君安证券2019-03-09
铝年报:2017预计铝价整体受成本带动震荡上行
华泰期货2016-12-26