猜你想问
蒙牛乳业2026年中报核心内容是什么?
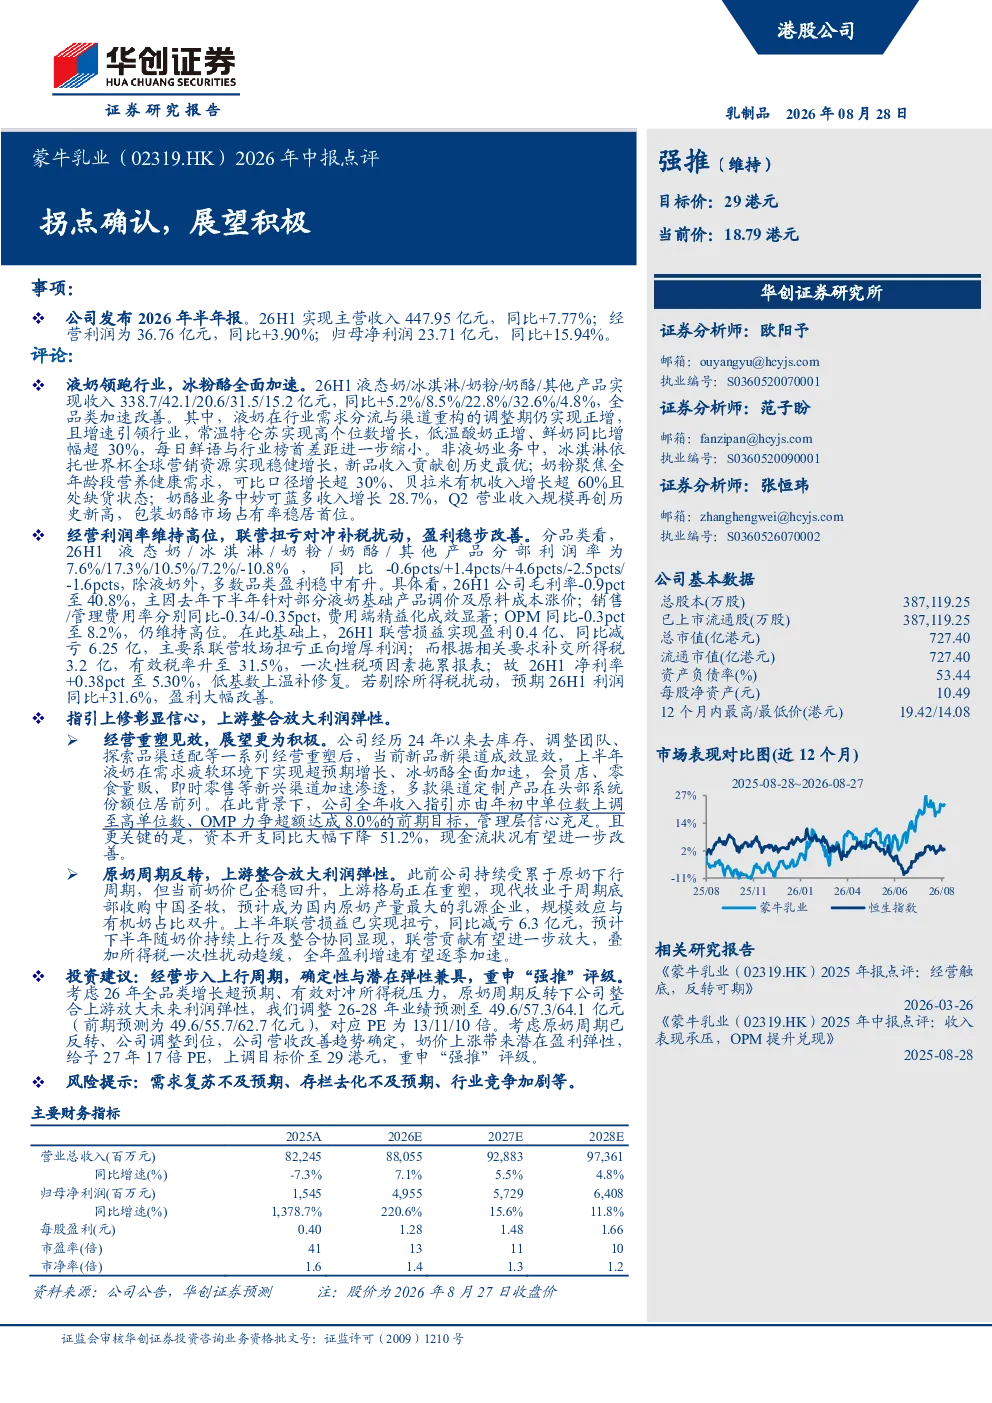
蒙牛乳业2026年半年报显示公司经营步入上行周期,液奶和冰奶酪业务全面加速,盈利能力稳步改善。公司经历调整后,新品和新兴渠道成效显著,管理层上调全年收入指引并力争超额达成利润目标,彰显信心。原奶周期反转及上游整合将放大利润弹性,全年盈利增速有望逐季加速。
乳制品行业未来发展趋势如何?
乳制品行业未来发展趋势显示,液奶和奶酪品类增长潜力大,消费者对健康化、多元化产品需求提升。蒙牛乳业通过新品创新和渠道拓展,如液奶和冰奶酪业务加速,以及奶粉可比口径增长超30%,奶酪业务妙可蓝多收入增长28.7%,反映行业向高端化、细分化方向发展。上游原奶整合将提升行业集中度和利润空间。
蒙牛乳业2026年中报重点分析了哪些方面?
蒙牛乳业2026年半年报重点分析了公司经营改善、多品类加速发展及盈利能力提升。报告显示液奶收入338.7亿元,同比+5.2%,增速引领行业;奶粉可比口径增长超30%;奶酪业务妙可蓝多收入增长28.7%。同时,毛利率提升至40.8%,销售/管理费用率下降,原奶周期企稳回升,现代牧业整合中国圣牧后成为国内原奶产量最大乳源企业,这些因素共同推动公司盈利能力改善。
当前乳制品市场现状如何判断?
当前乳制品市场现状显示,行业经历调整后逐步复苏,头部企业如蒙牛乳业经营步入上行周期,液奶和奶酪业务增长显著。26H1主营收入447.95亿元,同比+7.77%;经营利润36.76亿元,同比+3.90%;归母净利润23.71亿元,同比+15.94%。原奶周期企稳回升,上游整合带来利润弹性,但行业竞争依然激烈,需关注需求复苏和成本控制。
蒙牛乳业2026年中报存在哪些风险提示?
蒙牛乳业2026年半年报存在需求复苏不及预期、存栏去化不及预期、行业竞争加剧等风险。报告显示,尽管公司经营改善明显,但宏观经济波动可能影响消费需求,原奶价格波动和存栏去化效果也需持续关注。此外,乳制品行业竞争激烈,国内外品牌竞争加剧,可能影响公司市场份额和盈利能力,需警惕行业竞争风险。