猜你想问
华阳集团最新半年报核心数据有哪些?
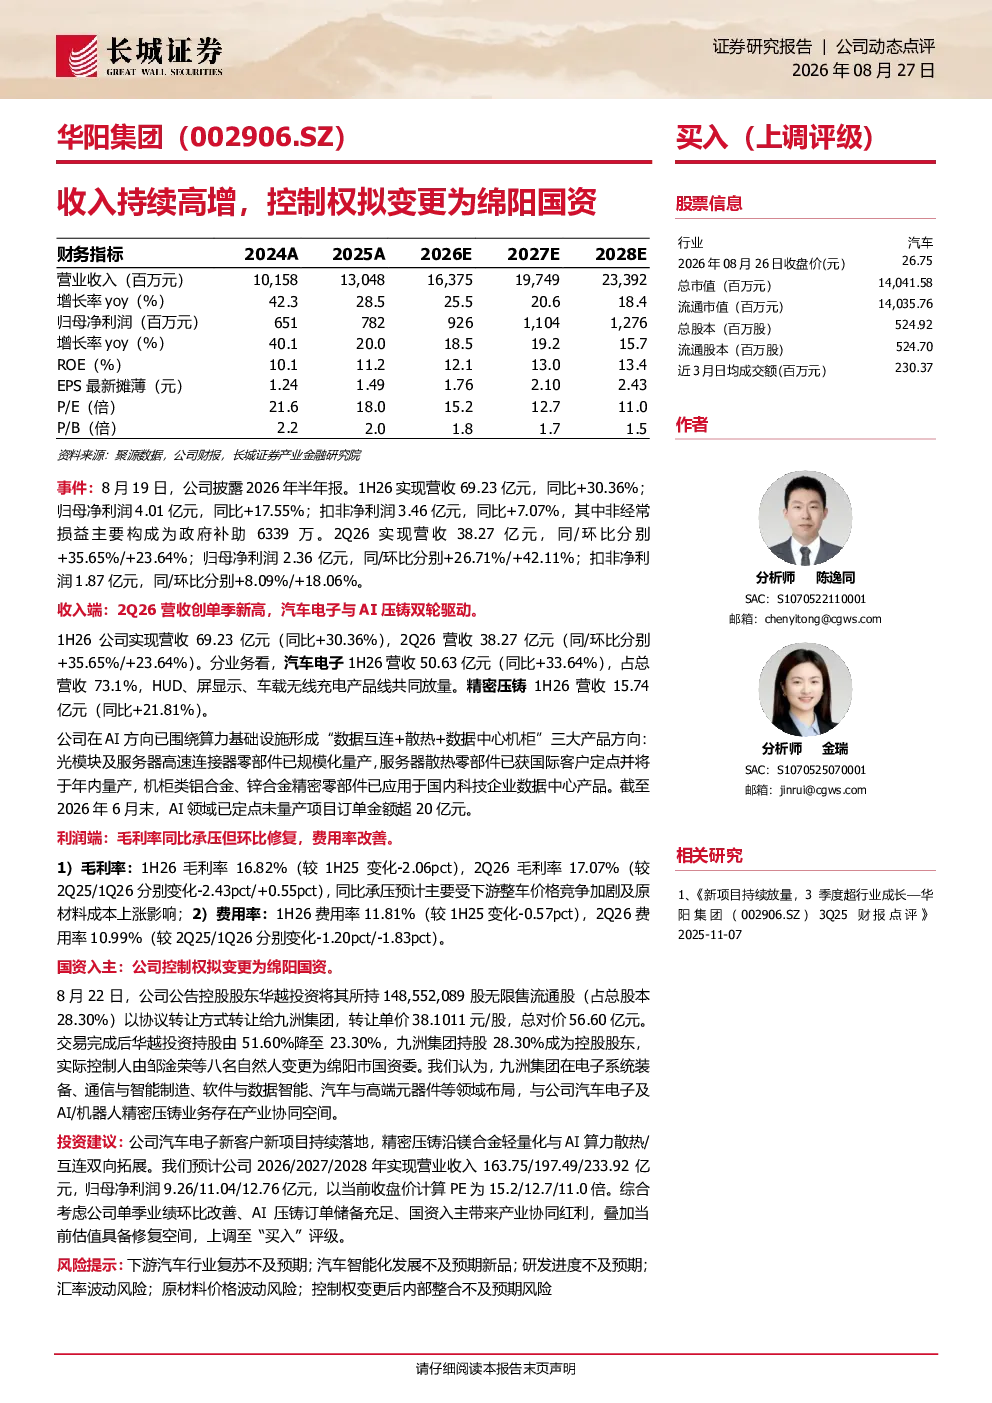
华阳集团2026年半年报显示,公司收入和利润持续高增长。1H26实现营收69.23亿元,同比增长30.36%;归母净利润4.01亿元,同比增长17.55%。2Q26营收38.27亿元,同比增长35.65%,环比增长23.64%;归母净利润2.36亿元,同比增长26.71%,环比增长42.11%。收入端,汽车电子业务占比73.1%,HUD、屏显示、车载无线充电产品线共同放量;精密压铸业务营收15.74亿元,同比增长21.81%。AI领域已围绕算力基础设施形成“数据互连+散热+数据中心机柜”三大产品方向,AI领域已定点未量产项目订单金额超20亿元。利润端,毛利率同比承压但环比修复,1H26毛利率16.82%,2Q26毛利率17.07%;费用率改善,1H26费用率11.81%,2Q26费用率10.99%
汽车电子行业发展趋势如何?
汽车电子行业正经历快速发展,智能化、网联化、电动化成为主要趋势。HUD、屏显示、车载无线充电等产品需求持续增长,推动行业收入提升。同时,AI技术在汽车电子领域的应用日益广泛,算力基础设施需求旺盛,为相关企业带来新的增长机遇。未来,随着汽车智能化程度的提高,汽车电子产品的渗透率将进一步提升,行业整体发展前景广阔。
华阳集团报告重点分析了哪些方面?
华阳集团报告重点分析了公司收入和利润的持续高增长,特别是汽车电子和精密压铸业务的业绩表现。报告详细介绍了公司AI领域的布局,包括算力基础设施产品方向的拓展和已定点未量产项目订单情况。此外,报告还分析了公司毛利率和费用率的改善情况,以及控制权变更对公司未来发展的潜在影响。
当前市场对华阳集团有何判断?
当前市场对华阳集团的评价较为积极。公司单季业绩环比改善,显示出较强的经营能力。AI压铸订单储备充足,为公司未来业绩增长提供了保障。国资入主将带来产业协同红利,有助于提升公司竞争力。此外,公司当前估值具备修复空间,吸引了市场关注。综合来看,市场对华阳集团的发展前景持乐观态度。
华阳集团报告提示了哪些风险?
华阳集团报告提示了多项风险,包括下游汽车行业复苏不及预期、汽车智能化发展不及预期、研发进度不及预期、汇率波动风险、原材料价格波动风险、控制权变更后内部整合不及预期风险。这些风险可能对公司未来的经营业绩和战略发展产生影响,需要密切关注。