猜你想问
这份塑料日报的核心内容是什么?
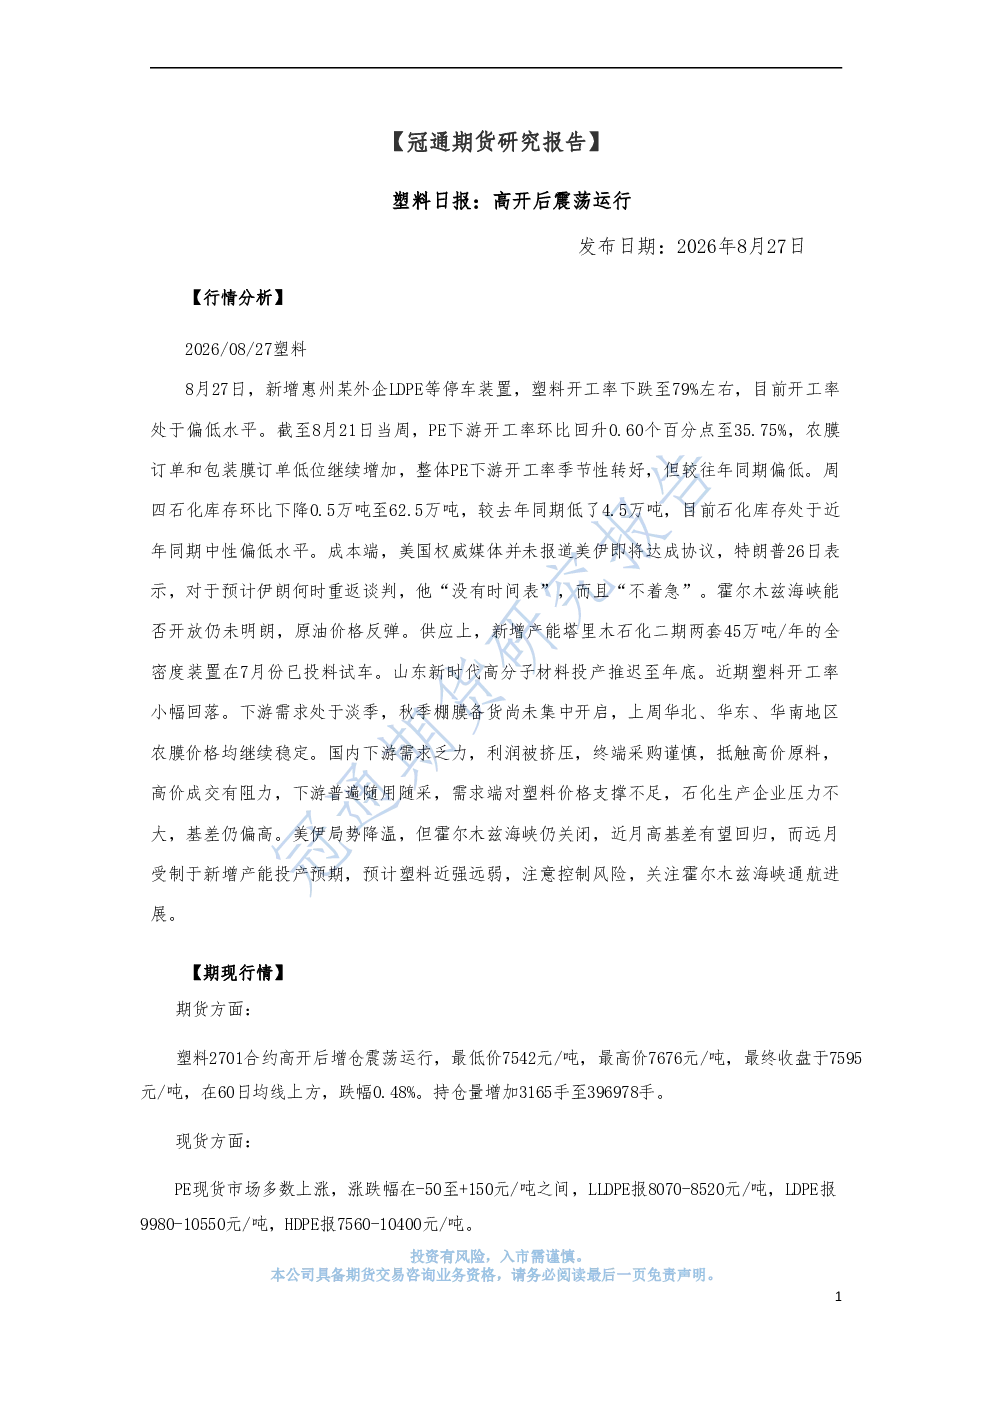
2026年8月27日,塑料市场高开后震荡运行。报告分析了供应端惠州外企LDPE装置停车导致开工率降至79%左右,新增产能塔里木石化二期已投料试车,山东新时代高分子材料推迟投产;需求端PE下游开工率回升至35.75%但季节性转好,农膜和包装膜订单低位增加,下游需求乏力,采购谨慎;库存与成本方面石化库存环比下降0.5万吨至62.5万吨,处于中性偏低水平,美伊局势降温但霍尔木兹海峡关闭导致原油价格反弹,成本端支撑偏弱;期现行情中塑料2701合约高开后增仓震荡,收盘7595元/吨,跌幅0.48%,持仓量增加3165手至396978手,现货市场多数上涨。
塑料赛道未来发展趋势如何?
塑料赛道短期供应端因惠州外企LDPE装置停车及新增产能投产推迟,开工率维持在偏低水平,但长期来看塔里木石化二期投产将增加市场供应。需求端PE下游开工率虽环比回升,但季节性因素导致较往年同期偏低,农膜和包装膜订单低位增加显示下游采购谨慎,未来需关注季节性需求转好情况。成本端受国际原油及霍尔木兹海峡通航影响,支撑力度有限。综合来看,塑料市场短期或维持震荡格局,长期需关注新增产能释放及下游需求恢复情况。
这份报告重点分析了哪些方向?
报告重点分析了塑料市场的供需平衡、库存变化及成本支撑情况。供应端关注惠州外企LDPE装置运行及塔里木石化二期投产进度,开工率变化对市场的影响;需求端分析PE下游开工率回升情况及季节性因素,农膜和包装膜订单变化反映下游采购态度;库存方面石化库存环比下降至62.5万吨,处于中性偏低水平;成本端关注美伊局势及霍尔木兹海峡通航对原油价格的影响,评估成本端支撑力度;期现行情方面分析塑料2701合约价格波动及持仓量变化,结合现货市场报价评估市场整体走势。
当前塑料市场现状如何判断?
当前塑料市场呈现高开震荡运行态势。供应端开工率维持在79%左右偏低水平,但新增产能逐步释放预期存在,供应端存在一定压力;需求端PE下游开工率环比回升但季节性转好程度低于往年同期,下游采购谨慎抵触高价原料,需求端表现相对疲软;库存方面石化库存处于中性偏低水平,对价格形成一定支撑;成本端受国际原油及霍尔木兹海峡通航影响波动,支撑力度有限。整体来看,塑料市场短期供需错配导致价格震荡,市场情绪偏向谨慎。
这份研报有哪些风险提示?
报告提示需关注霍尔木兹海峡通航进展,该海峡关闭导致原油价格反弹,对塑料成本端形成支撑,但若通航受阻可能引发成本端压力进一步传导至塑料市场。此外需关注新增产能塔里木石化二期的投产进度,若提前投产可能加剧市场供应压力。同时PE下游需求恢复速度存在不确定性,季节性因素可能导致需求恢复不及预期,下游采购态度仍将影响市场走势。美伊局势等地缘政治风险也可能对国际油价及塑料成本端产生影响,需持续跟踪相关进展。