猜你想问
万华化学2026年半年报主要业绩表现如何?
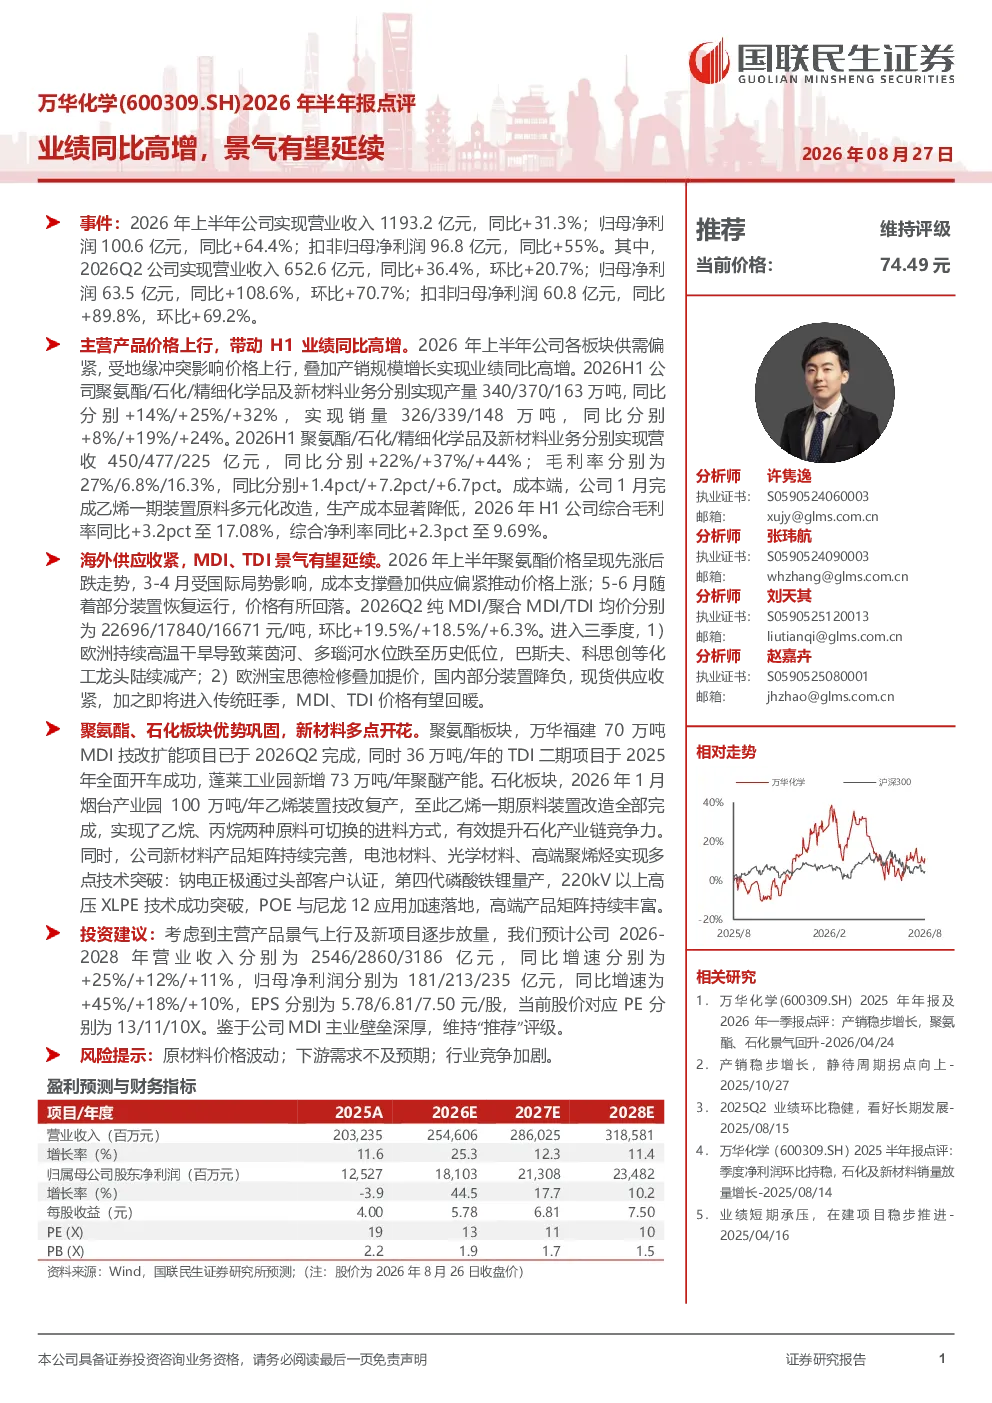
2026年上半年,万华化学实现营业收入1193.2亿元,同比增长31.3%;归母净利润100.6亿元,同比增长64.4%。其中,2026Q2营业收入652.6亿元,同比增长36.4%,环比增长20.7%;归母净利润63.5亿元,同比增长108.6%,环比增长70.7%。主要得益于各板块供需偏紧、地缘冲突影响价格上行以及产销规模增长。
聚氨酯、石化板块的发展趋势如何?
2026年上半年,聚氨酯板块供需偏紧,价格上行推动业绩高增。MDI、TDI均价环比分别上涨19.5%/18.5%。石化板块,乙烯一期原料多元化改造完成,成本降低,综合毛利率同比提升3.2pct至17.08%。未来,欧洲供应收紧及传统旺季或推动MDI、TDI价格回暖。
万华化学报告重点分析了哪些业务方向?
报告重点分析了聚氨酯、石化、精细化学品及新材料业务。聚氨酯板块通过技改扩能提升产能;石化板块乙烯装置改造提升竞争力;新材料方面,电池材料、光学材料、高端聚烯烃多点突破,如钠电正极认证、第四代磷酸铁锂量产等。
当前化工市场现状如何?
2026年上半年化工市场呈现供需偏紧特征,地缘冲突加剧成本支撑。MDI、TDI价格受供应收紧影响持续上涨。下半年欧洲干旱及装置检修或进一步影响供应,传统旺季需求预期稳定,市场景气度有望延续。
万华化学研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、下游需求不及预期以及行业竞争加剧。例如,欧洲能源危机可能传导至化工原料成本;全球宏观经济波动可能影响下游需求;MDI等主业竞争仍需关注龙头企业的市场策略。
你可能感兴趣
2026年半年报点评高油价凸显煤制烯烃优势,Q2业绩同环比高增
国泰海通证券2026-08-24
钾锂双轮驱动,业绩同比高增2026年半年报点评
基础化工财信证券2026-09-03
2025年半年报点评:业绩同比高增,镍基延续复苏态势、铜基降银持续推进
轻工制造东吴证券2025-08-25
2026年半年报点评:归母净利润+43%符合预期,低速柴油机订单同比高增
机械设备东吴证券2026-09-03
中国海油(600938.SH)2026年半年报点评:26Q2利润同环比高增,持续分红彰显长期价值
国联民生证券2026-08-27
2026年半年报点评26H1同比高增符合预期,光通信业务持续突破
国联民生证券2026-08-23
中煤能源2026年半年报点评:26Q2扣非净利润同环比高增,煤化均贡献增长
国联民生证券2026-08-21
广发证券2026年半年报点评:自营资管双线发力,净利润同比高增
华创证券2026-08-30
Q3业绩同环比高增,消费电子Q4有望延续高景气
电子设备长城证券2023-11-08
2026年半年度业绩预告点评26Q2业绩同环比高增,lowCTE布等预计量价齐升
国联民生证券2026-07-17