猜你想问
这份研报主要分析了哪些内容?
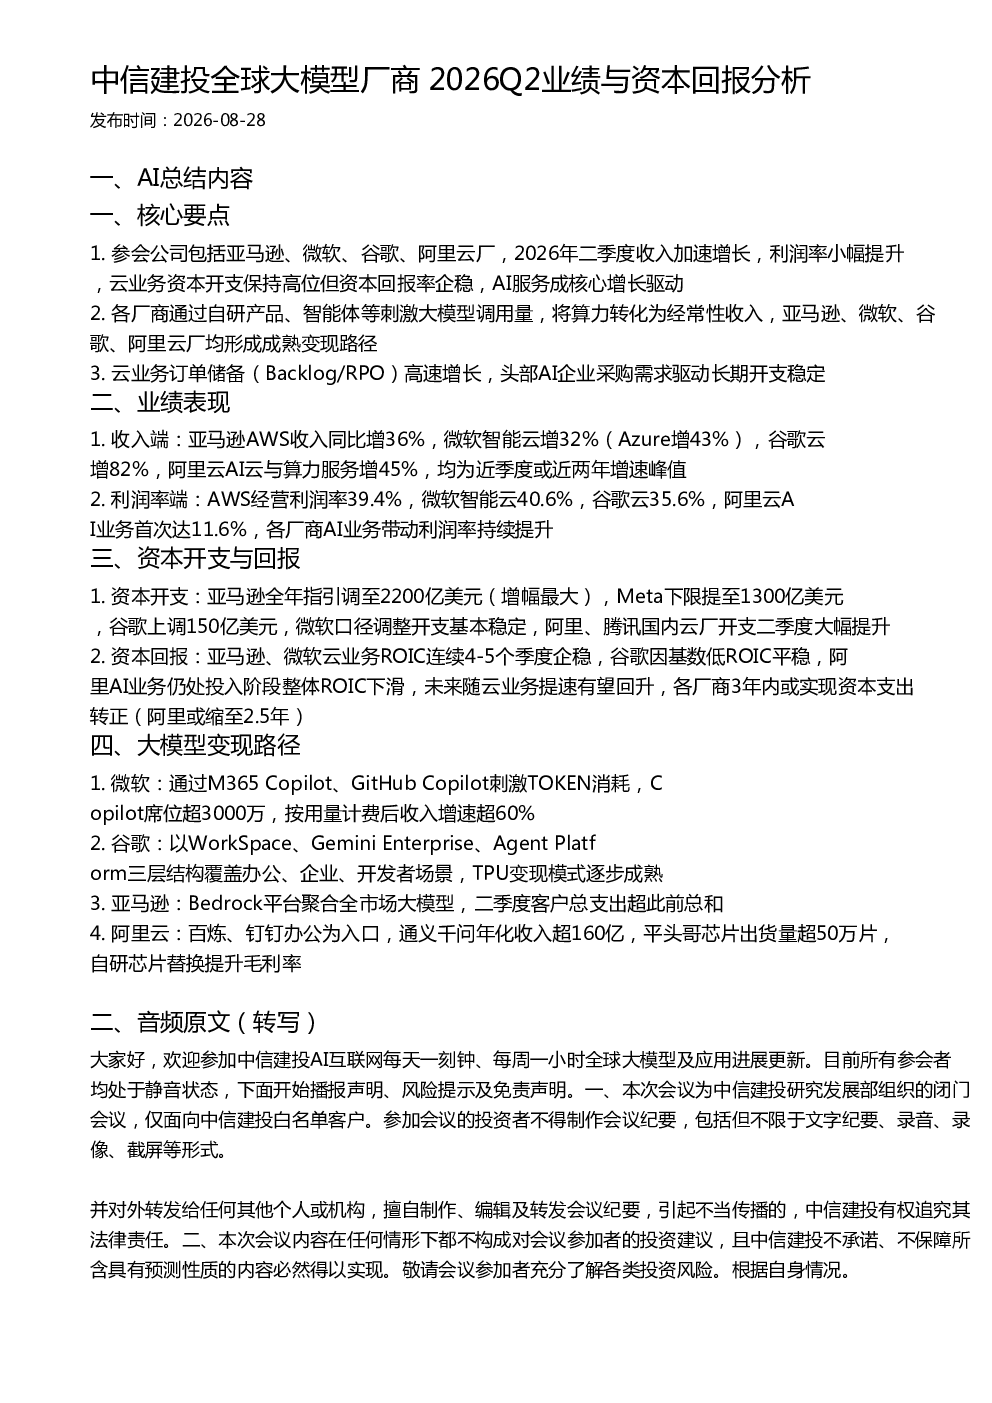
这份研报主要分析了亚马逊、微软、谷歌、阿里云等全球大模型厂商在2026年第二季度的业绩表现和资本回报情况。报告指出这些厂商的收入加速增长,利润率小幅提升,AI服务成为核心增长驱动。各厂商通过自研产品和智能体刺激大模型调用量,将算力转化为经常性收入,并形成了成熟的变现路径。此外,报告还分析了云业务订单储备的高速增长以及各厂商的资本开支与回报情况。
大模型赛道未来发展趋势如何?
大模型赛道未来发展趋势显示,AI相关服务和产品是云服务增长的核心驱动。各厂商通过自研产品和智能体刺激大模型调用量,实现算力向经常性收入的转化。云业务订单储备高速增长,头部AI企业采购需求驱动长期开支稳定。各厂商云业务资本开支保持高位,但资本回报率企稳回升,未来有望实现资本支出转正。此外,各厂商通过不同路径刺激TOKEN消耗,实现大模型变现,推动收入和利润加速增长。
研报重点分析了哪些厂商?
研报重点分析了亚马逊、微软、谷歌、阿里云等全球大模型厂商。报告详细分析了这些厂商在2026年第二季度的收入增长、利润率提升、资本开支与回报情况,以及大模型变现路径。例如,亚马逊AWS收入同比增36%,微软智能云增32%,谷歌云增82%,阿里云AI云与算力服务增45%。各厂商均通过自研产品和智能体刺激大模型调用量,实现算力向经常性收入的转化。
当前大模型市场的现状如何?
当前大模型市场现状显示,各厂商收入加速增长,利润率小幅提升,AI服务成为核心增长驱动。云业务订单储备高速增长,头部AI企业采购需求驱动长期开支稳定。各厂商云业务资本开支保持高位,但资本回报率企稳回升,未来有望实现资本支出转正。各厂商通过不同路径刺激TOKEN消耗,实现大模型变现,推动收入和利润加速增长。不过,阿里云AI业务仍处投入阶段,整体ROIC下滑,未来随云业务提速有望回升。
研报是否存在风险提示?
研报提示,虽然各厂商云业务资本开支保持高位,但资本回报率企稳回升,未来有望实现资本支出转正。然而,各厂商的资本开支和回报情况仍存在不确定性,尤其是对于处于投入阶段的厂商,如阿里云AI业务整体ROIC仍下滑,未来随云业务提速有望回升,但短期内仍面临较大投入压力。此外,市场竞争激烈,各厂商需持续创新以保持竞争优势,否则可能面临市场份额下降的风险。