猜你想问
这份研报的核心内容是什么?
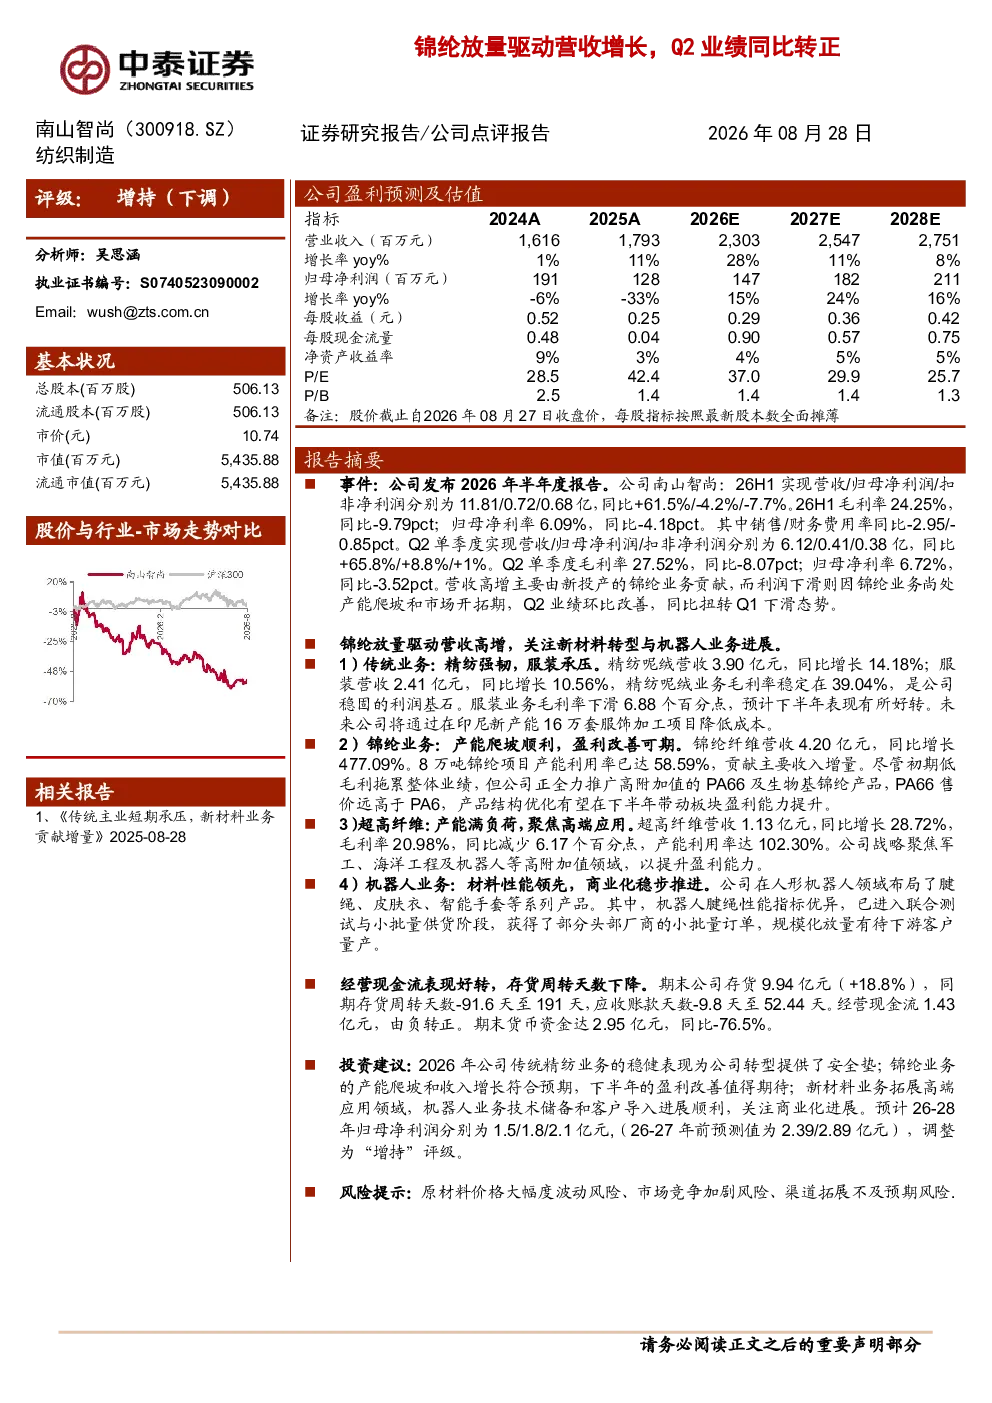
这份研报分析了南山智尚2026年半年度业绩,指出公司营收增长主要受锦纶业务放量驱动,Q2业绩同比转正。报告详细介绍了公司各业务板块表现,包括传统精纺业务、锦纶业务、超高纤维业务和机器人业务的发展情况及财务数据。此外,还提供了公司财务状况、投资建议和风险提示等信息。
锦纶行业发展趋势如何?
锦纶行业发展趋势显示,随着市场需求增加,锦纶产能持续扩张。南山智尚的8万吨锦纶项目已部分投产,但初期低毛利拖累整体业绩。公司正通过推广高附加值PA66及生物基锦纶提升盈利能力,同时计划通过印尼新产能降低成本。未来,锦纶行业将更加注重产品差异化和技术创新。
研报重点分析了哪些方向?
研报重点分析了南山智尚的各业务板块表现和财务状况。传统精纺业务稳健,锦纶业务放量显著但盈利待改善,超高纤维业务聚焦高附加值领域,机器人业务商业化稳步推进。报告还评估了公司财务健康度,指出经营现金流由负转正,但货币资金有所下降。
当前市场对南山智尚的判断是什么?
当前市场对南山智尚的判断显示,公司转型进展符合预期,传统精纺业务稳健,锦纶业务产能爬坡符合预期,下半年盈利改善可期。新材料业务拓展高端应用,机器人业务技术储备和客户导入顺利。但需关注原材料价格波动、市场竞争加剧等风险因素。
研报提到了哪些风险提示?
研报提示的主要风险包括原材料价格波动、市场竞争加剧和渠道拓展不及预期。原材料价格波动可能影响公司成本控制,市场竞争加剧可能压缩利润空间,渠道拓展不及预期则可能影响销售业绩。公司需密切关注这些风险并制定应对策略。
你可能感兴趣
Q2营收增速同比转正,看好下半年业绩持续复苏
电子设备国金证券2023-07-30
中材国际(600970.SH)公司快报:Q2营收同比转正,汇率波动拖累短期业绩
国投证券2026-08-31
Q2营收转正,期待业绩重回增长轨道
家用电器西南证券2020-08-28
Q2营收同比转正,利润维持快速增长
轻工制造华西证券2020-08-11
自有品牌驱动Q2营收增长,费用率增加致使业绩承压
家用电器太平洋证券2022-08-28
汽车:法拉利FY24Q2业绩说明会纪要-Q2营收同比增长16%,净利润4.13亿欧元
交运设备华创证券2024-08-09
公司信息更新报告:Q2业绩符合预期,主营业务营收同比增长、抗老化剂盈利有所改善
基础化工开源证券2024-08-26
Q2业绩环比大幅回升,家具业务营收同比增长10%
轻工制造山西证券2020-07-28
2025年中报业绩点评:25H1营收同比增长4348%,Q2净利率环比快速提升
电子设备东吴证券2025-08-31
Q2营收增速转正,外销业务增长亮眼
家用电器中邮证券2023-09-01