猜你想问
飞凯材料2026年业绩表现如何?
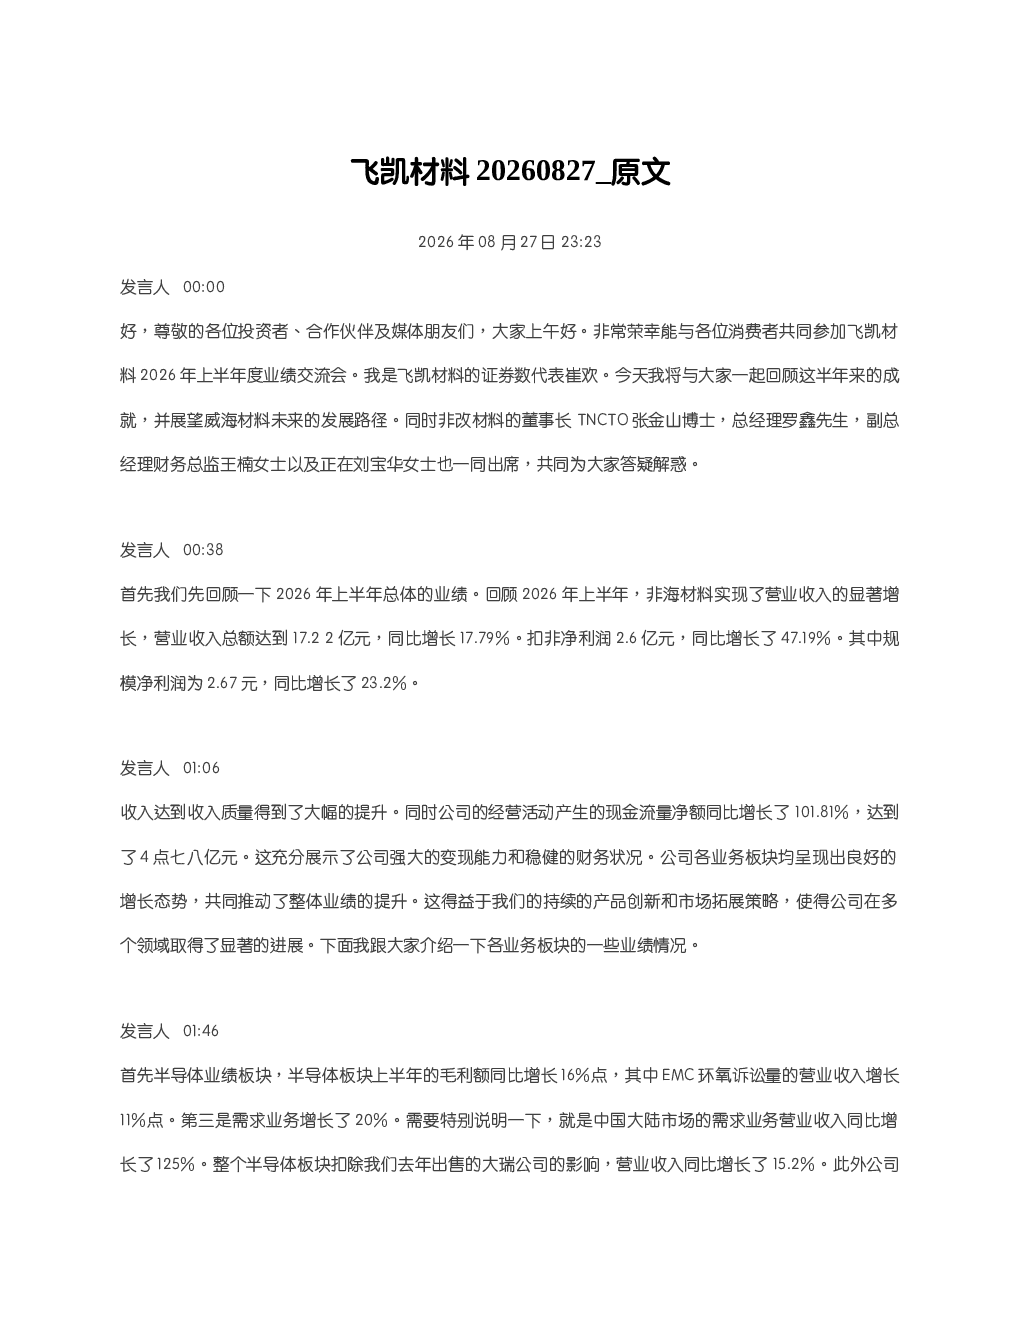
飞凯材料2026年上半年营业收入17.22亿元,同比增长17.79%;扣非净利润2.6亿元,同比增长47.19%;规模净利润2.67元,同比增长23.2%。各业务板块均呈现良好增长态势,半导体板块毛利额同比增长16%,显示材料板块毛利额同比增长43%,紫外固化材料板块同比增长28%,有机合成材料板块营收同比增长36%
飞凯材料未来发展方向是什么?
飞凯材料未来将继续深耕有机合成技术与配方技术,构建技术壁垒,实现配方材料的上游核心材料垂直整合。同时积极拓展高端市场,提升产品竞争力,优化产品结构和服务质量。加大研发投入,推动创新产品问世,并寻求与国际知名企业合作,开拓国际市场
飞凯材料在半导体材料领域的布局如何?
飞凯材料在半导体材料领域布局丰富,包括EMC环氧树脂、临时建设标材料、超低阿尔法微球等。公司自主研发的半导体临时建设标材料已实现百万级别营收,超低阿尔法微球是国内独家供应商。控股子公司安庆新凯建设半导体材料智能工厂,聚焦高端环氧树脂研发与生产
飞凯材料当前的市场竞争地位如何?
飞凯材料在光纤涂料领域是全球最大的生产厂家,年产量超过1万吨。公司产品分散,覆盖半导体、显示材料、紫外固化材料等多个领域,有效抵御不同领域的发展风险。公司产品在国内外市场均有较高占有率,竞争优势明显
飞凯材料面临哪些潜在风险?
飞凯材料面临的主要风险包括原材料价格波动、下游行业景气度变化以及技术创新带来的不确定性。公司正通过多元化采购、加强研发投入、拓展高端市场等措施来应对这些风险。此外,部分新产品的市场推广和客户认证也需要持续关注
你可能感兴趣
环保行业朔元撷理-铟锌矿伴生副产InP衬底决定光通信地位20260827 原文
未知机构2026-08-27
瀚蓝环境20260827 原文
未知机构2026-08-27
皓元医药20260827 原文
未知机构2026-08-27
批零社服行业-朝八最深度-消费出海西锐私人通航龙头K型分化上端受益20260827 原文
未知机构2026-08-27
三花智控20260827 原文
未知机构2026-08-27
这一年我们的研究系列9央行基准利率如何切换20260827 原文
未知机构2026-08-27
中天科技20260827 原文
未知机构2026-08-27
中国海油20260827 原文
未知机构2026-08-27
如何看待金铜油共振的持续性20260827 原文
未知机构2026-08-27
阿特斯太阳能20260827 原文
未知机构2026-08-27