猜你想问
这份研报主要分析了什么内容?
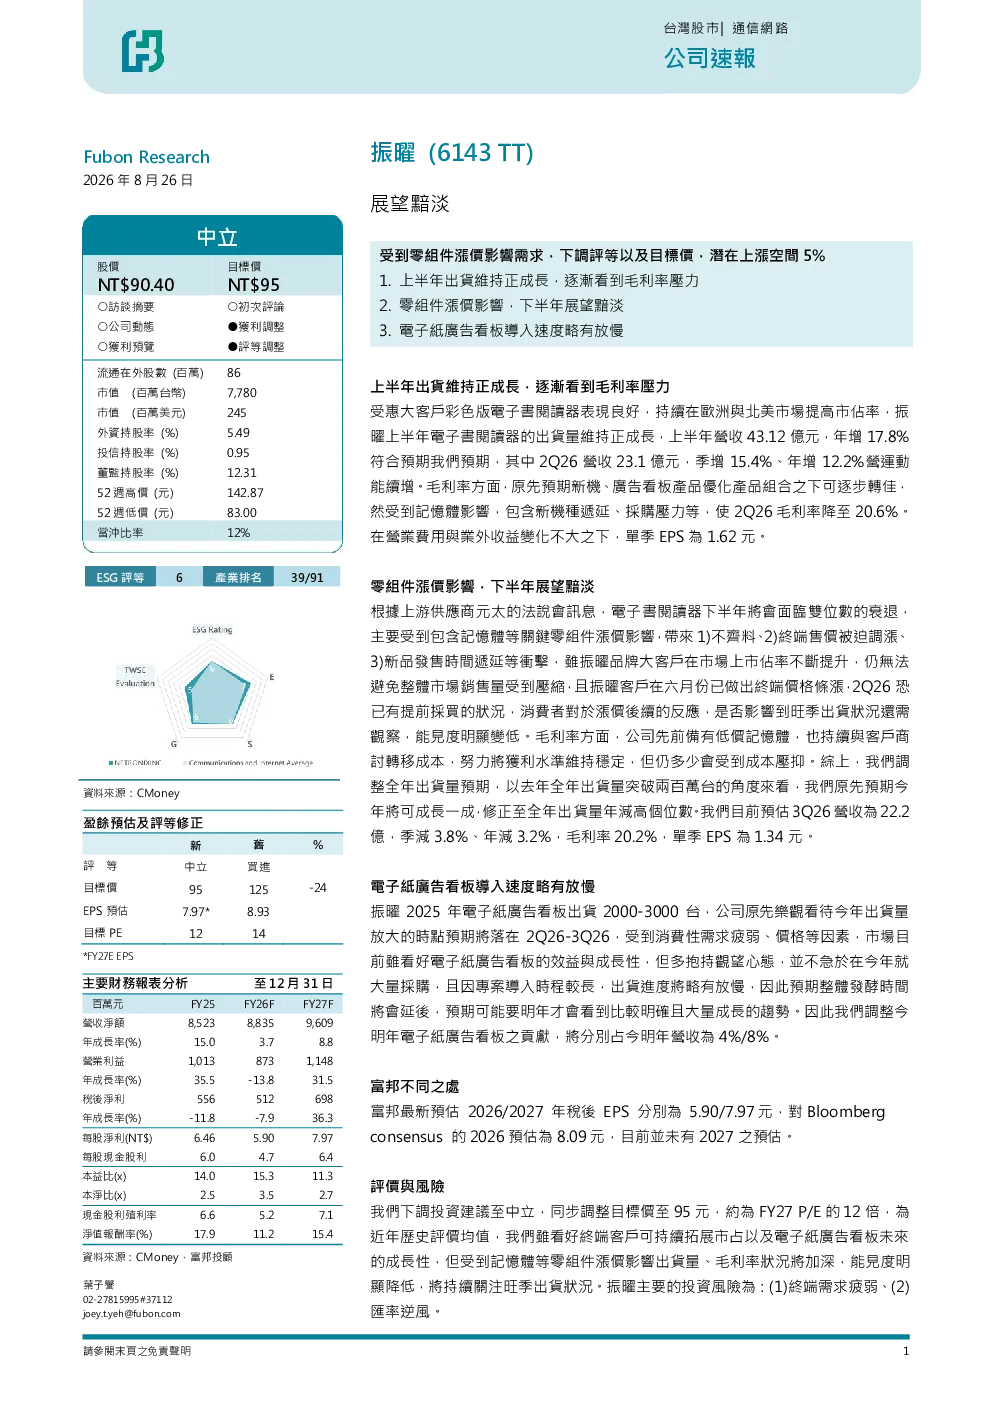
这份研报主要分析了6143振曜科技的核心观点与关键数据,包括公司概况、ESG评等、财务表现,以及获利预览与展望。报告指出振曜科技是一家通信网络公司,流通在外股数86百万股,市值约7,780百万台币。2025年营收预计增长15.03%,但毛利率面临压力。上半年表现良好,营收年增17.8%,但下半年展望黯淡,受零组件涨价影响,预计全年出货量年减高个位数。
电子纸行业的发展趋势如何?
电子纸行业发展趋势方面,研报指出大客户彩色版电子书阅读器表现良好,欧洲与北美市场市占率提升。但电子纸广告看板导入速度略有放慢,预计2025年出货2000-3000台,放大时点预期延后至明年。整体来看,电子纸行业在终端需求、技术迭代及市场竞争等多重因素影响下,呈现动态变化的发展态势。
报告重点分析了振曜科技的哪些方面?
报告重点分析了振曜科技的公司概况、财务表现、获利预览与展望。公司概况方面,市值约7,780百万台币,外资持股率5.49%。财务表现方面,2025年营收预计增长15.03%,但毛利率面临压力。获利预览显示上半年营收年增17.8%,下半年受零组件涨价影响,全年出货量预计年减高个位数。
当前市场对振曜科技有何判断?
当前市场对振曜科技的判断显示,公司上半年表现良好,但下半年展望黯淡。主要受零组件涨价影响,预计全年出货量年减高个位数,毛利率面临压力。公司已调整终端价格,但成本压力仍存。整体市场对振曜科技的关注点在于旺季出货状况及成本控制能力。
研报提示了哪些投资风险?
研报提示了振曜科技的主要投资风险包括:(1) 终端需求疲弱,电子书阅读器市场面临双位数衰退风险;(2) 匯率逆風可能影响公司盈利能力。此外,零组件涨价导致的不齊料、终端售价被迫调漲、新品發售時間遞延等衝擊也需关注。能見度因成本壓抑而降低,需持续关注旺季出貨狀況。
你可能感兴趣
能化产业链日报:能源需求前景黯淡,油价周度继续下跌
东海期货2022-09-05
AES公司:可再生能源前景黯淡,评级下调至表现不佳
Jefferies2025-05-20
航运业:散货回升但长期前景黯淡
交通运输凯基证券2010-05-18
欧元多头拉出长阳,美元前景越发黯淡
AETOS2017-11-15
MCOT:2015年第4季度亏损严重超出预期,2016年第1季度前景仍然黯淡
信息技术辉立证券2016-03-11
德意志银行:奇富科技2026年第二季度业绩未达预期,2026年下半年前景黯淡
德意志银行2026-08-28
国际观察:美非农就业大幅恶化,全球经济前景黯淡
东方金诚2020-04-07
广州期货日评:贸易磋商前景黯淡,国内油粕再度冲高
广州期货2019-09-18
佐丹奴:2014财年前景依然黯淡,但收益率支撑了份额;保持
德意志银行2014-03-03
美国刺激前景黯淡 美元拉锯商品货币全线走低
兴业投资2020-11-13