猜你想问
这份研报主要讲了什么内容?
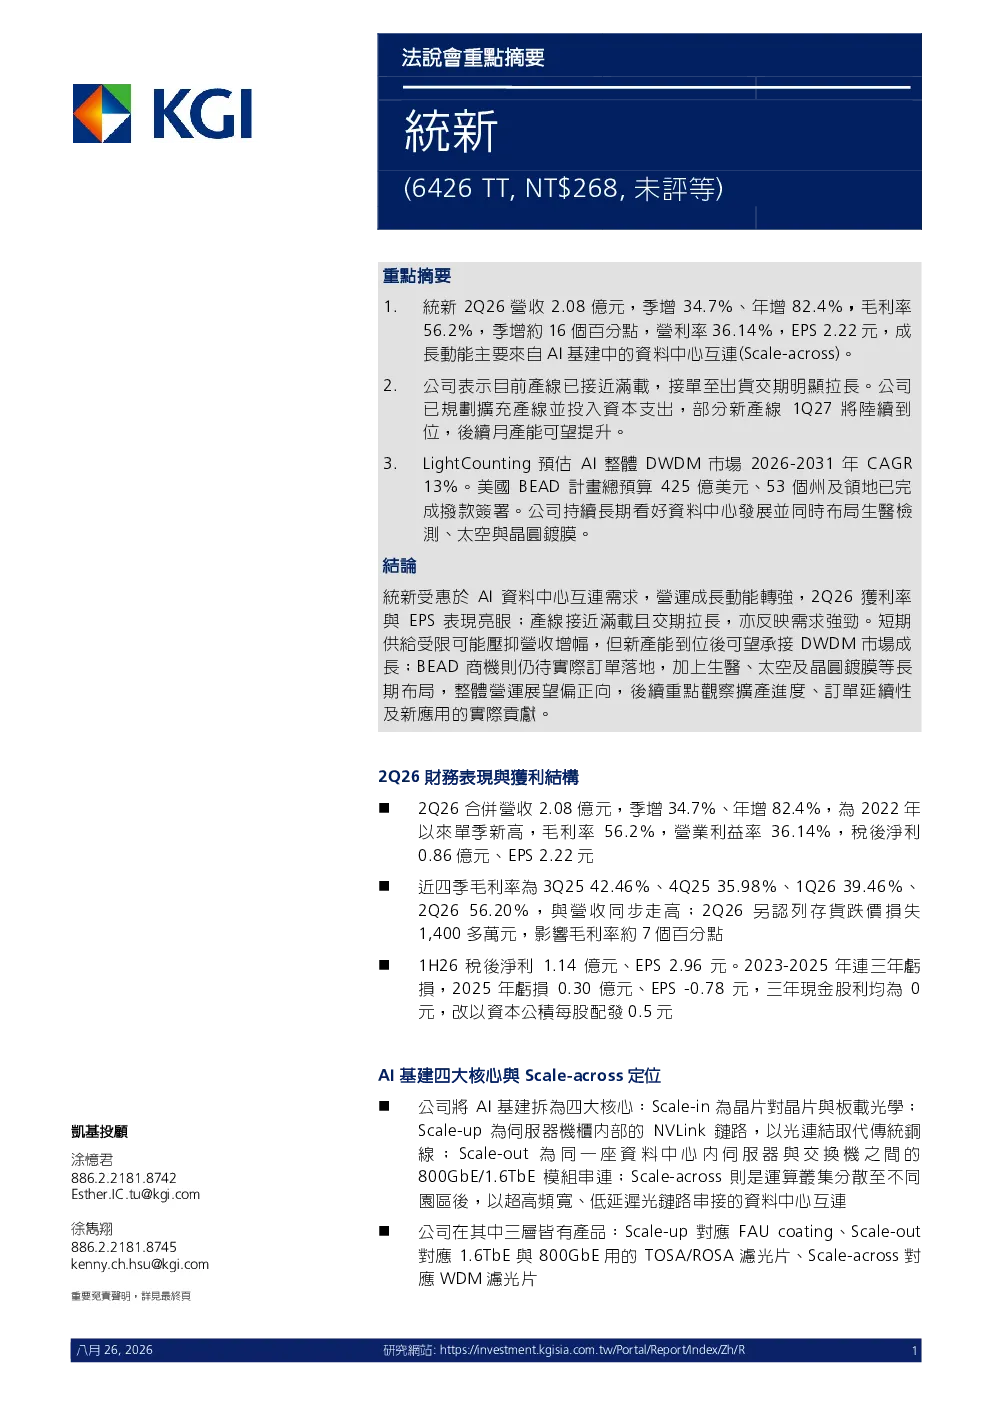
这份研报重点分析了统新科技在2026年第二季度的经营表现,特别是其在AI基建数据中心互连(Scale-across)领域的增长动力。报告指出统新营收达2.08亿,同比增长82.4%,毛利率56.2%,主要增长来自AI数据中心互连产品。同时,报告也探讨了公司产能扩张计划、市场前景以及多角化布局,包括生医检测、太空与晶圆镀膜等领域的进展。此外,还分析了美国BEAD计划的影响及公司财务状况,如存货跌价损失对毛利率的影响等。
AI数据中心互连市场发展趋势如何?
AI数据中心互连市场正处于快速发展阶段,根据LightCounting预测,2026-2031年AI整体DWDM市场复合年增长率(CAGR)将达到13%。数据中心互连作为AI基建的关键部分,其需求正从算力、电力向频宽演进。统新科技在数据中心互连领域的产品布局涵盖Scale-up、Scale-out和Scale-across三层,其中Scale-across因其高单价成为主要营收来源。公司具备50GHz间隔滤片量产能力,在同业中具备竞争优势。目前市场仍处于发展初期,未来增长潜力巨大。
报告主要关注统新的哪些方面?
报告主要关注统新科技在AI基建数据中心互连领域的经营表现和未来增长潜力。具体包括:1)公司2Q26的营收、毛利率、EPS等关键财务数据;2)产能扩张计划及市场前景;3)多角化布局,如生医检测、太空与晶圆镀膜等领域的进展;4)美国BEAD计划的影响及订单落地情况;5)存货跌价损失对财务表现的影响;6)公司未来需关注的重点,如扩产进度、订单延续性及新应用的实际贡献。报告全面分析了公司在AI基建领域的竞争优势和市场机遇。
当前AI数据中心互连市场现状如何?
当前AI数据中心互连市场正处于快速发展初期,需求正从算力、电力向频宽演进。根据LightCounting预测,2026-2031年AI整体DWDM市场CAGR为13%,市场增长潜力巨大。统新科技在数据中心互连领域的产品布局涵盖Scale-up、Scale-out和Scale-across三层,其中Scale-across因其高单价成为主要营收来源。公司具备50GHz间隔滤片量产能力,在同业中具备竞争优势。目前市场仍处于发展初期,主要受限于产能供给,但随着公司扩产计划推进,未来市场增长可期。美国BEAD计划虽规模庞大,但实际订单落地尚未启动。
研报提示了哪些风险?
研报提示了统新科技在AI数据中心互连领域面临的主要风险,包括:1)产能供给受限可能影响短期营收增长,尽管公司规划扩产,但新产能到位前营收增幅可能受限;2)存货跌价损失对毛利率的短期影响,2Q26提列1,400多萬元存货跌价损失,影响毛利率约7个百分点;3)美国BEAD计划的实际订单落地存在不确定性,目前尚无客户反映接到相关订单;4)新应用领域的实际贡献尚待验证,如生医检测、太空与晶圆镀膜等领域的市场拓展仍需时间。此外,公司对长约约束力保留看法,订单能见度需持续关注。