猜你想问
这份研报主要分析了哪些内容?
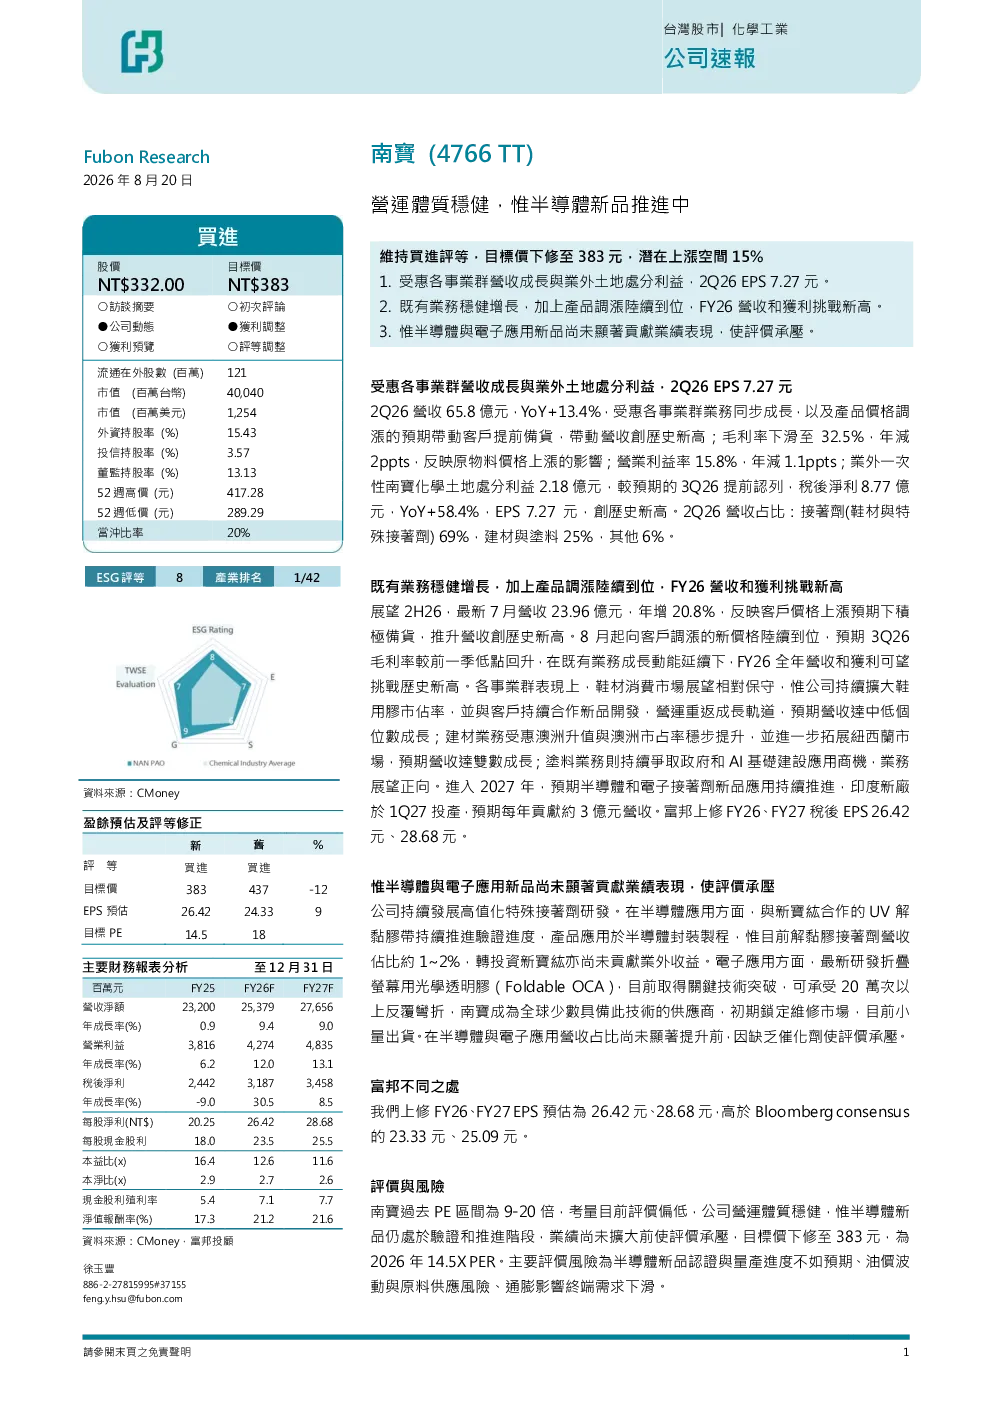
这份研报主要分析了南寶維持買進評等,目標價下修至383元,潛上漲空間15%。受惠各事業群營收成長與業外土地處分利益,預計2Q26 EPS 7.27元。公司既有業務穩健增長,加上產品調漲陸續到位,預計FY26營收和獲利挑戰新高。惟半導體與電子應用新品尚未顯著貢獻業績表現,使評價承壓。各事業群表現上,鞋材預期營收達中低個位數成長;建材業務預期營收達雙數成長;塗料業務展望正向。進入2027年,預期半導體和電子接著劑新品應用持續推進,印度新廠於1Q27投產,預期每年貢獻約3億元營收。富邦上修FY26、FY27稅後EPS 26.42元、28.68元。公司持續發展高值化特殊接著劑研發。半導體應用方面,與新寶紘合作的UV解黏膠帶持續推進驗證進度,目前解黏膠接著劑營收佔比約1~2%,轉投資新寶紘亦尚未貢獻業外收益。電子應用方面,最新研發折疊螢幕用光學透明膠(Foldable OCA),目前取得關鍵技術突破,初期鎖定維修市場,目前小量出貨。在半導體與電子應用營收占比尚未顯著提升前,因缺乏催化劑使評價承壓。
半导体和电子应用行业发展趋势如何?
半导体和电子应用行业发展趋势向高值化、特殊化發展。南寶公司持續發展高值化特殊接著劑研發,半導體應用方面,與新寶紘合作的UV解黏膠帶持續推進驗證進度,目前解黏膠接著劑營收佔比約1~2%,轉投資新寶紘亦尚未貢獻業外收益。電子應用方面,最新研發折疊螢幕用光學透明膠(Foldable OCA),目前取得關鍵技術突破,初期鎖定維修市場,目前小量出貨。在半導體與電子應用營收占比尚未顯著提升前,因缺乏催化劑使評價承壓。展望2027年,預期半導體和電子接著劑新品應用持續推進,印度新廠於1Q27投產,預期每年貢獻約3億元營收。
报告重点分析了南宝的哪些业务方向?
报告重点分析了南寶的鞋材、建材、塗料和半導體與電子應用業務。鞋材預期營收達中低個位數成長;建材業務預期營收達雙數成長;塗料業務展望正向。半導體應用方面,與新寶紘合作的UV解黏膠帶持續推進驗證進度,目前解黏膠接著劑營收佔比約1~2%,轉投資新寶紘亦尚未貢獻業外收益。電子應用方面,最新研發折疊螢幕用光學透明膠(Foldable OCA),目前取得關鍵技術突破,初期鎖定維修市場,目前小量出貨。
目前南宝的市场表现如何?
目前南寶市場表現穩健增長。2Q26營收65.8億元,YoY+13.4%,毛利率下滑至32.5%,營業利益率15.8%;業外一次性南寶化學土地處分利益2.18億元,稅後淨利8.77億元,YoY+58.4%,EPS 7.27 元,創歷史新高。展望2H26,最新7月營收23.96億元,年增20.8%,預期3Q26毛利率較前一季低點回升,FY26全年營收和獲利可望挑戰歷史新高。
研报提示了哪些风险?
研報提示了幾項風險:半導體新品認證與量產進度不如預期,可能影響未來營收貢獻;油價波動與原料供應風險,可能影響成本控制;通膨影響終端需求下滑,可能影響銷售表現。目前半導體與電子應用營收占比尚未顯著提升,使評價承壓。富邦上修FY26、FY27稅後EPS預估為26.42元、28.68元,高於Bloomberg consensus的23.33元、25.09元。